Ты не ищешь сигнал — ты ищешь подтверждение: как confirmation bias искажает торговые решения
Иногда самая опасная ошибка трейдера происходит ещё до открытия сделки.
Не тогда, когда цена резко идёт против позиции. Не тогда, когда срабатывает Stop Loss. И даже не тогда, когда трейдер нарушает риск-менеджмент.
Она может произойти в тот момент, когда человек впервые говорит себе:
«Я думаю, что рынок пойдёт вверх».
С этого момента анализ легко перестаёт быть поиском ответа и превращается в поиск подтверждений.
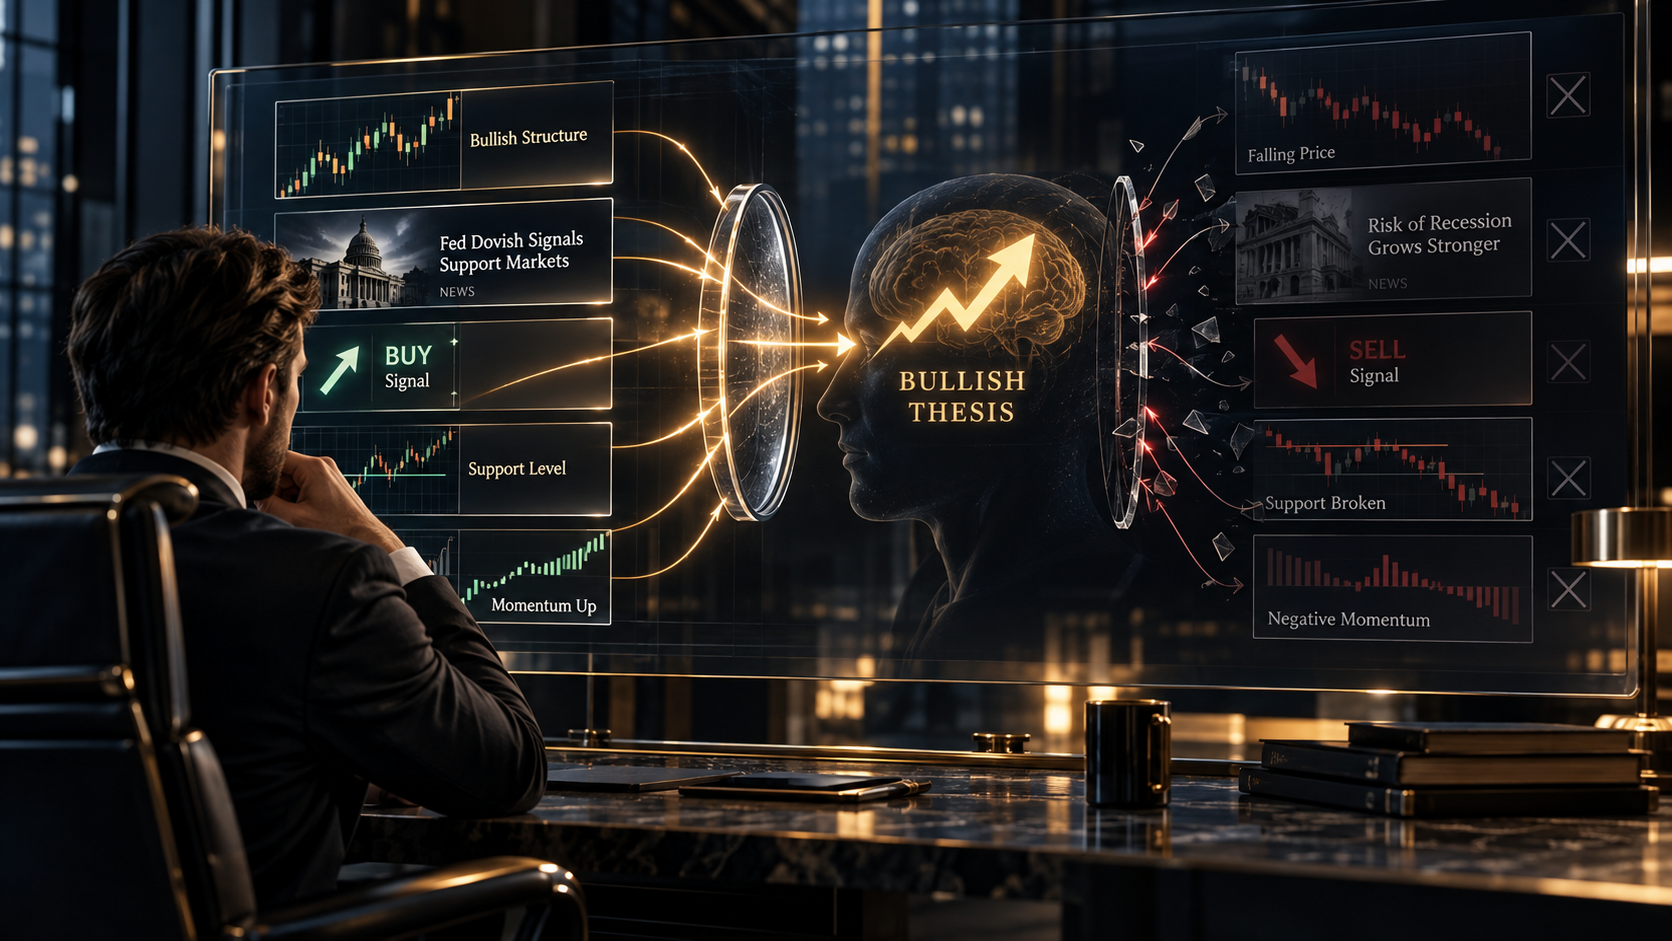
Трейдер решил, что XAUUSD будет расти. Затем он открывает график и начинает собирать аргументы в пользу этой идеи.
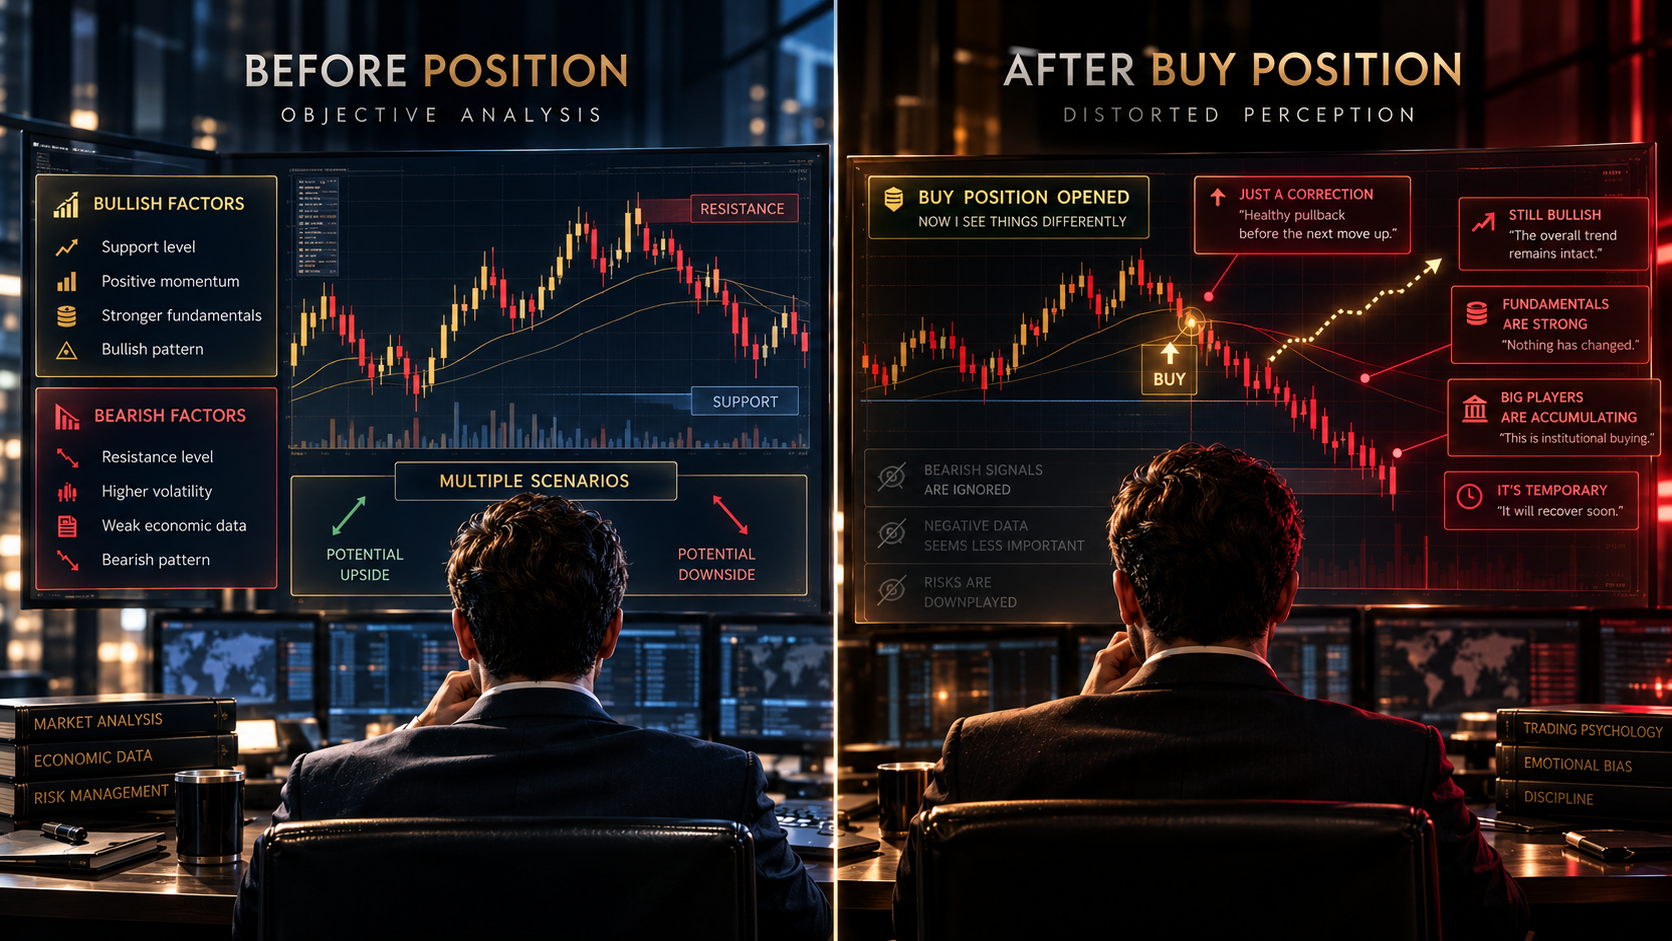
Цена немного падает — «это обычная коррекция».
Выходит негативная новость — «рынок уже заложил её в цену».
Появляется SELL-сигнал — «он недостаточно сильный».
Цена снова разворачивается вверх — «вот, я же говорил».
Проблема здесь не в одном индикаторе и не в отсутствии знаний.
Проблема в том, что вопрос уже изменился.
Вместо:
«Что сейчас происходит на рынке?»
трейдер начинает искать ответ на другой вопрос:
«Что подтверждает мою первоначальную идею?»
Это и есть confirmation bias — склонность отдавать больше внимания информации, которая подтверждает уже существующее убеждение, и меньше — информации, которая ему противоречит. Такое определение приводит, в частности, APA Dictionary of Psychology.
И в трейдинге это особенно опасно, потому что рынок не обязан соглашаться с нашей гипотезой.
Самая опасная часть сделки начинается ещё до входа
Когда позиция уже открыта, трейдер знает, что поставил на карту деньги.
Но психологически привязаться к идее можно ещё раньше.
Предположим, трейдер анализирует золото и формирует сценарий:
XAUUSD → рост.
На этом этапе гипотеза сама по себе не является проблемой.
Проблема начинается тогда, когда гипотеза превращается в убеждение, а новые данные начинают оцениваться не по их объективной значимости, а по тому, насколько хорошо они вписываются в уже существующий сценарий.
Получается своеобразный фильтр:
Гипотеза → поиск подтверждений → усиление уверенности → игнорирование противоречий → ещё большая уверенность.
Чем дольше продолжается этот цикл, тем сложнее признать, что первоначальная идея могла быть ошибочной.
Исследования поведения инвесторов находят похожий механизм: инвесторы могут быть склонны выбирать информацию, поддерживающую уже принятое инвестиционное решение, вместо информации, которая ему противоречит.
Это важное различие.
Confirmation bias не обязательно означает, что трейдер не видит информацию.
Он может её видеть.
Но интерпретировать по-другому.
Как выглядит confirmation bias на практике
Рассмотрим типичный сценарий.
Трейдер решил:
«XAUUSD будет расти».
Дальше рынок начинает давать ему противоречивые сигналы.
Цена снижается
Объективный вопрос:
Изменилась ли структура рынка?
Но confirmation bias предлагает более удобное объяснение:
«Это просто коррекция перед продолжением роста».
Выходит негативная новость
Объективный вопрос:
Изменила ли эта информация фундаментальный сценарий?
Но вместо этого возникает:
«Рынок уже всё заложил».
Появляется SELL-сигнал
Объективный вопрос:
Какие условия сделали этот сигнал релевантным?
Но возникает:
«Этот индикатор часто ошибается».
Цена снова растёт
И здесь происходит самое интересное.
Один положительный сигнал начинает использоваться как подтверждение всей первоначальной гипотезы:
«Вот. Значит, анализ был правильным».
Получается асимметрия.
Подтверждающие данные получают высокий вес.
Противоречащие данные получают объяснение, почему их можно не учитывать.
А случайно совпавший положительный сигнал становится доказательством правильности первоначальной идеи.
Почему это отличается от «слишком большого количества индикаторов»
На первый взгляд эти две ошибки похожи.
Но механизм совершенно разный.
Когда трейдер использует слишком много индикаторов, проблема может заключаться в информационной перегрузке или попытке получить чрезмерное количество подтверждений.
Confirmation bias начинается раньше.
Он возникает тогда, когда ответ выбран до того, как завершён анализ.
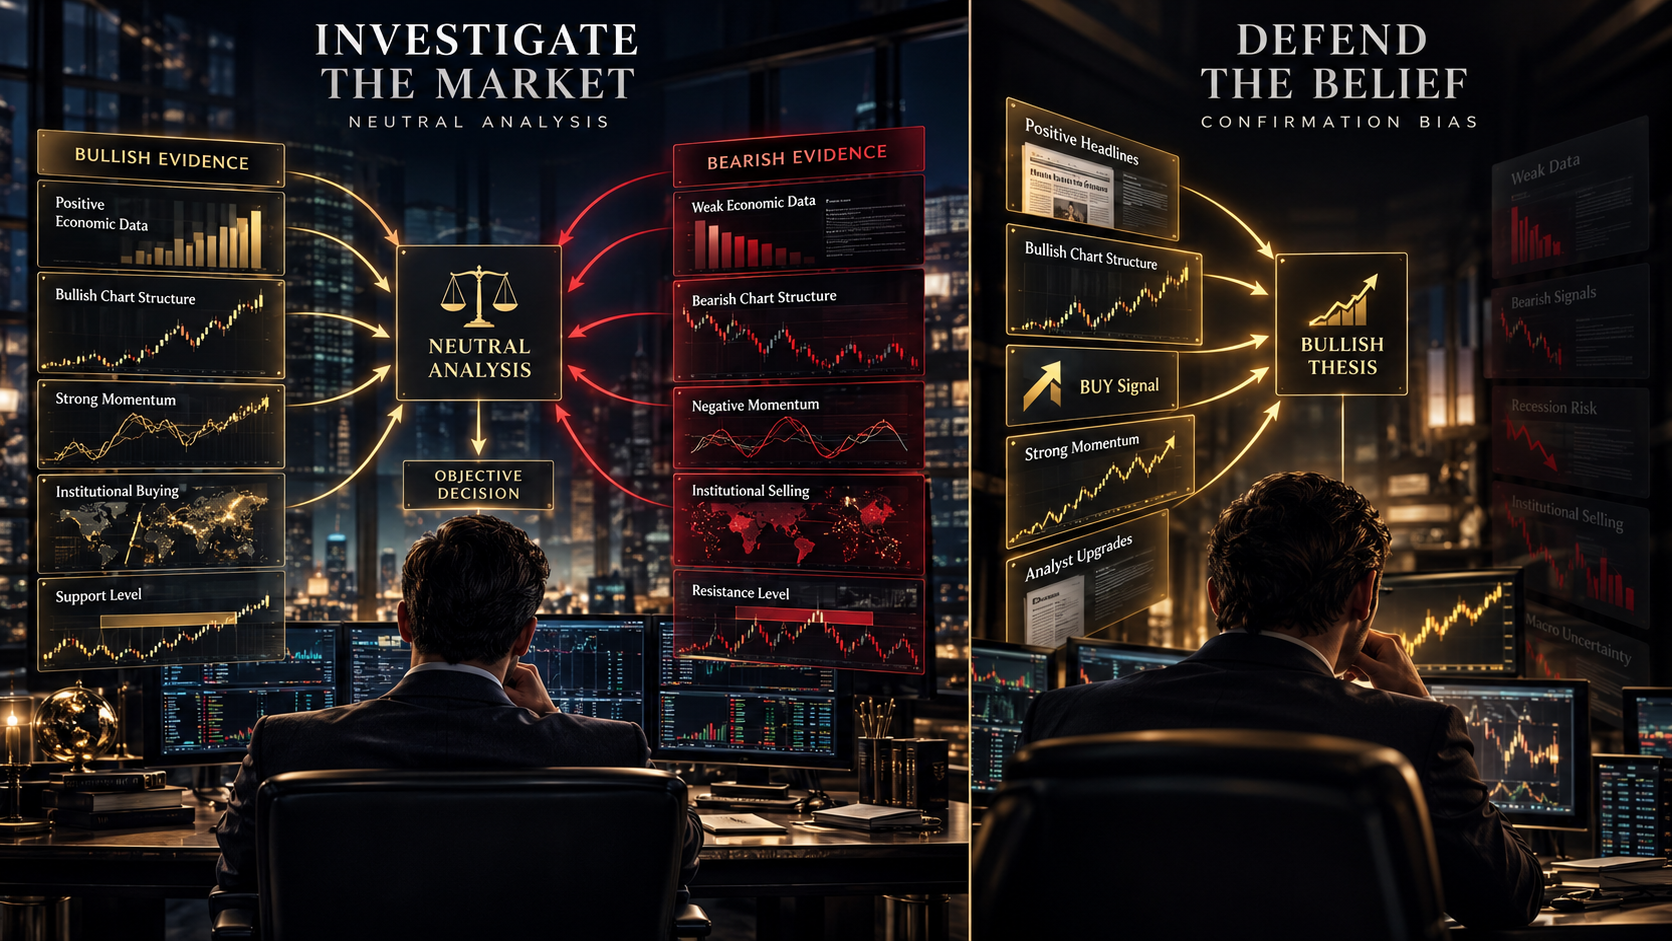
Представим два подхода.
Подход A
«Я хочу понять, будет ли XAUUSD расти или падать».
Трейдер ищет аргументы в обе стороны.
Подход B
«Я уверен, что XAUUSD будет расти».
Теперь задача анализа незаметно меняется:
«Найди мне причины, почему XAUUSD будет расти».
Это уже не исследование.
Это защита гипотезы.
Именно поэтому confirmation bias может существовать даже у трейдера, который использует всего один индикатор, а может проявляться у человека с десятью экранами и сложной системой анализа.
Количество инструментов здесь вторично.
Главное — какой вопрос трейдер задаёт себе во время анализа.
Самая опасная фраза: «Рынок просто…»
Confirmation bias часто проявляется не в очевидном отрицании фактов, а в объяснениях.
Трейдер может использовать вполне логичные фразы:
«Это просто коррекция».
«Рынок ещё не отреагировал».
«Это ложный пробой».
«Новости уже учтены».
«Крупные игроки пока не вошли».
«Индикатор запаздывает».
«Нужно просто дать позиции больше времени».
Каждая из этих фраз может быть правдой.
Именно поэтому confirmation bias так трудно заметить.
Проблема не в том, что объяснение обязательно неверное.
Проблема в другом:
используется ли такое объяснение одинаково для подтверждающих и противоречащих данных?
Если падение цены всегда объясняется как «коррекция», а рост — как «подтверждение сценария», система анализа становится односторонней.
В этом случае трейдер уже не проверяет гипотезу.
Он ищет способ сохранить её.
Как рынок превращается в спор с самим собой
В какой-то момент трейдер начинает защищать не позицию, а собственное представление о рынке.
Это психологически естественно.
Признание ошибки означает необходимость сказать:
«Моя первоначальная идея была неправильной».
Но чем больше времени человек потратил на анализ, тем сильнее может быть желание сохранить первоначальный вывод.
Особенно если к нему уже привязана позиция, деньги или публичное мнение.
Исследования финансового поведения показывают, что убеждения и поведенческие искажения могут влиять на то, как инвесторы воспринимают и используют информацию. В исследовании пользователей инвестиционного сообщества StockTwits авторы, например, обнаружили выраженную избирательность в выборе подтверждающей информации: пользователи с bullish-взглядом значительно чаще следили за другими пользователями с таким же взглядом.
То есть проблема может находиться не только в графике.
Она может находиться ещё и в информационной среде трейдера.
Если человек постоянно читает только тех аналитиков, которые согласны с его позицией, его собственная уверенность может расти даже без появления новых объективных аргументов.
Confirmation bias может усиливаться после открытия позиции
После входа ситуация становится ещё сложнее.
До сделки можно сказать:
«Я предполагаю, что рынок вырастет».
После сделки появляется:
«Я в BUY, значит, мне нужен рост».
И это небольшое изменение психологически важно.
Теперь информация воспринимается через призму финансового результата.
Падение цены становится угрозой.
Рост цены становится подтверждением.
Поэтому один и тот же рыночный сигнал может интерпретироваться совершенно по-разному в зависимости от того, есть ли у трейдера открытая позиция.
Это одна из причин, почему полезно заранее определить условия, при которых первоначальная гипотеза перестаёт быть актуальной.
Не после того, как позиция уже показывает убыток.
А до входа.
Два вопроса, которые ломают цикл confirmation bias
Здесь находится самая практичная часть.
Перед входом в сделку попробуйте ответить не на один, а на два вопроса.
1. Почему я прав?
Этот вопрос заставляет сформулировать торговую гипотезу.
Например:
структура рынка поддерживает сценарий;
momentum сохраняется;
макрофактор работает в пользу идеи;
цена удерживает ключевой уровень;
объём подтверждает движение.
Но на этом останавливаться нельзя.
Потому что второй вопрос гораздо важнее.
2. Что докажет, что я ошибаюсь?
Вот этот вопрос многие трейдеры вообще не задают.
Он заставляет заранее определить условия инвалидизации гипотезы.
Например:
Если цена закрепится ниже определённого уровня и структура изменится, моя bullish-гипотеза больше не актуальна.
Теперь трейдер получает не просто идею.
Он получает условие её опровержения.
Это принципиальная разница.
Гипотеза без условия отмены — это не план
Хороший торговый сценарий должен содержать не только аргументы «за».
Он должен содержать и условия, при которых эти аргументы перестают работать.
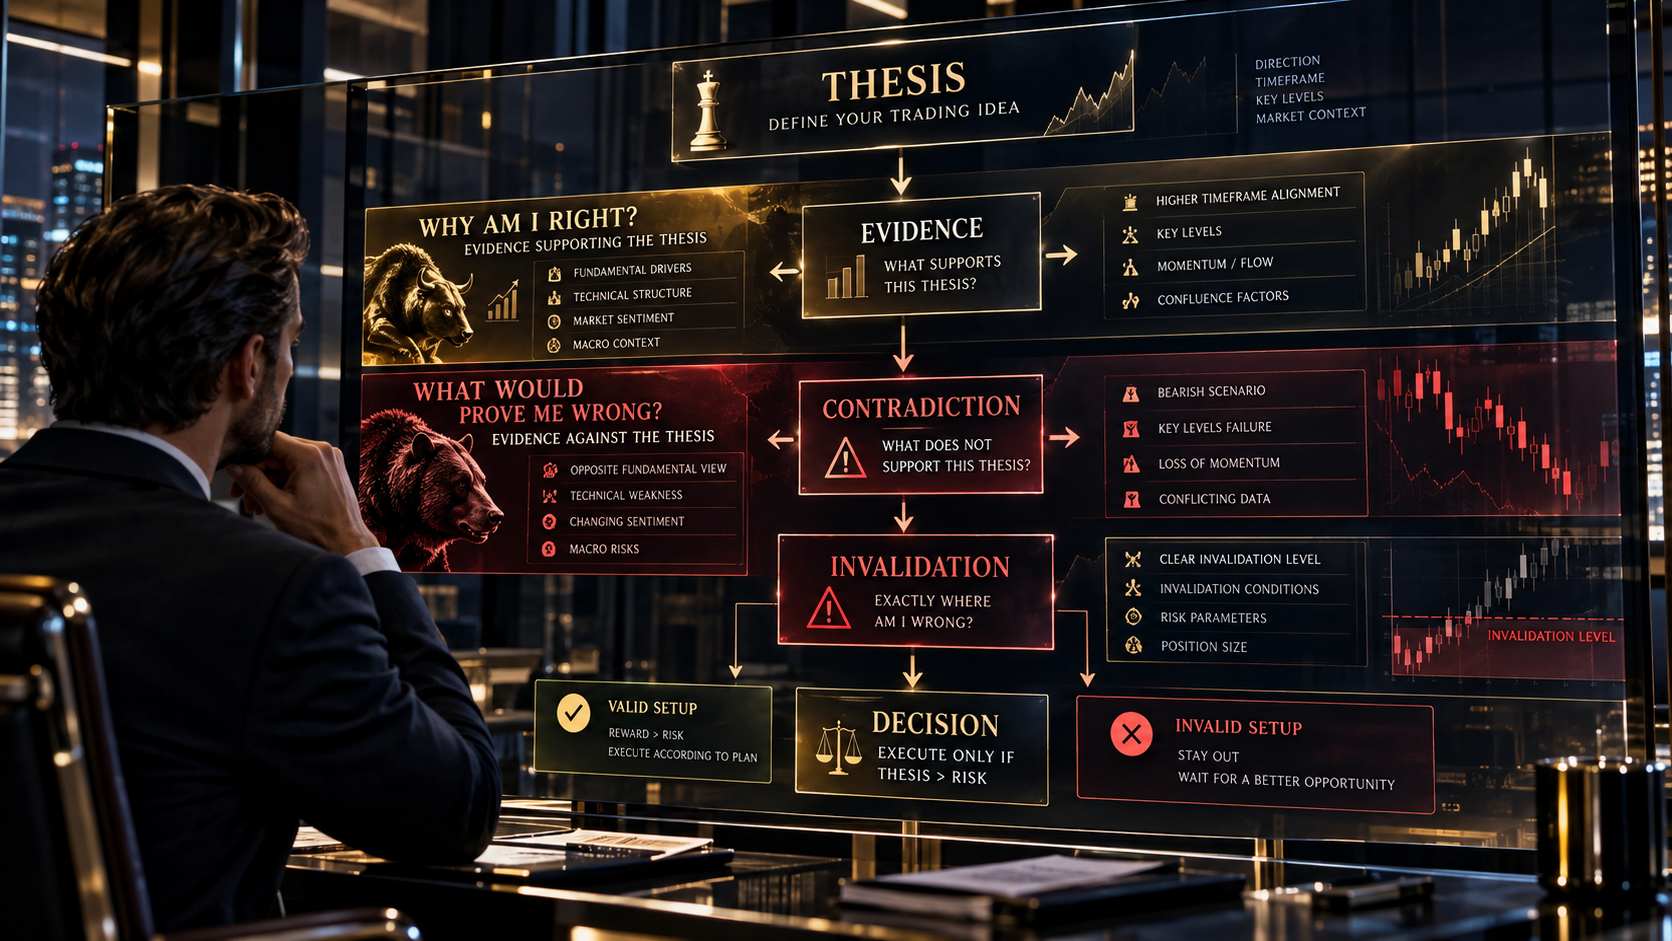
Можно представить структуру так:
THESIS
Почему я считаю сценарий вероятным?
↓
EVIDENCE
Какие данные поддерживают гипотезу?
↓
CONTRADICTION
Что говорит против неё?
↓
INVALIDATION
При каком условии моя идея перестаёт быть актуальной?
↓
DECISION
Что я буду делать после изменения условий?
Такой подход не позволяет полностью устранить когнитивные искажения.
Но он заставляет трейдера заранее искать информацию, которая способна опровергнуть его первоначальный взгляд.
Как специально искать аргументы против своей сделки
Есть простой практический приём.
После завершения обычного анализа сделайте второй проход.
Но теперь задача меняется.
Не ищите подтверждения.
Ищите лучший аргумент против своей идеи.
Если вы считаете, что золото будет расти, задайте себе:
«Если бы я хотел доказать, что золото не будет расти, какой аргумент я бы использовал?»
Затем отдельно проверьте:
Price action
Что говорит сама цена?
Macro
Есть ли макроэкономический фактор, который противоречит сценарию?
Positioning
Не слишком ли очевидна уже выбранная сторона?
News
Есть ли информация, которую мой первоначальный сценарий не учитывает?
Technical structure
Что должно произойти на графике, чтобы bullish-сценарий перестал работать?
Цель здесь не в том, чтобы обязательно перейти на противоположную сторону.
Цель — проверить устойчивость собственной гипотезы.
Не нужно становиться «медведем», чтобы избежать confirmation bias
Это важное уточнение.
Бороться с confirmation bias — не значит всегда искать аргументы против своей сделки.
И не значит, что bearish-аргумент автоматически лучше bullish-аргумента.
Задача намного проще:
дать противоположным данным шанс повлиять на решение.
Если после проверки контраргументов первоначальный сценарий всё ещё остаётся логичным — это уже другой уровень уверенности.
Потому что теперь он прошёл не только тест:
«Почему я прав?»
но и тест:
«Почему я могу быть неправ?»
Это гораздо сильнее, чем просто собрать ещё пять подтверждений.
Что отслеживать перед входом?
Перед каждой сделкой можно использовать короткий checklist.
1. Моя гипотеза
Что именно я ожидаю от рынка?
Не «рынок должен вырасти».
А конкретно:
«При сохранении X и Y я рассматриваю bullish-сценарий».
2. Главные аргументы
Какие 2–3 фактора действительно поддерживают идею?
Не десять слабых сигналов.
А несколько ключевых факторов.
3. Контраргумент
Какой самый сильный аргумент говорит против моей идеи?
Если на этот вопрос невозможно ответить, это уже повод остановиться.
4. Invalidation
Что должно произойти, чтобы я признал гипотезу ошибочной?
Это должно быть определено до того, как рынок заставит вас принимать решение эмоционально.
5. Альтернативный сценарий
Что произойдёт, если рынок пойдёт не туда?
Не нужно заранее предсказывать будущее.
Достаточно понимать, какой сценарий станет актуальным при изменении условий.
Почему «я был прав» — плохой критерий качества анализа
Есть ещё одна ловушка.
Допустим, трейдер купил золото.
Цена выросла.
Он говорит:
«Мой анализ был правильным».
Но это не обязательно так.
Правильный результат и качественный процесс — разные вещи.
Трейдер мог:
случайно выбрать правильное направление;
недооценить риск;
проигнорировать противоположные сигналы;
нарушить собственные правила;
просто попасть в удачное рыночное движение.
И наоборот.
Хорошо сформулированная гипотеза может оказаться неверной.
Рынок не обязан подтверждать качественный анализ в каждой отдельной сделке.
Поэтому гораздо полезнее после сделки задавать вопрос:
«Принимал ли я решение по правилам, которые были определены заранее?»
а не:
«Цена пошла в мою сторону?»
Это переводит внимание с результата одной сделки на качество процесса принятия решений.
Главный вывод
Confirmation bias опасен не потому, что заставляет трейдера ошибаться в каждом прогнозе.
Он опасен потому, что делает ошибку труднее заметить.
Трейдер получает возможность объяснить практически любое противоречие так, чтобы первоначальная идея продолжала выглядеть разумной.
Цена падает — коррекция.
Новость против позиции — уже заложена.
SELL-сигнал — слабый.
Новый рост — подтверждение.
И в какой-то момент анализ перестаёт отвечать на вопрос:
«Что происходит на рынке?»
Он начинает отвечать на другой:
«Как мне доказать, что моя идея была правильной?»
Разница между этими вопросами может определять качество всего торгового процесса.
Поэтому перед входом полезно оставить себе две обязательные строки:
Почему я прав?
и
Что докажет, что я ошибаюсь?
Первая формирует гипотезу.
Вторая защищает от её слепой защиты.