Может ли распродажа американских акций обрушить доллар? Риск оттока $20 трлн иностранного капитала
Американский фондовый рынок всё сильнее зависит от иностранного капитала, а его текущая структура создаёт необычный риск для доллара США.
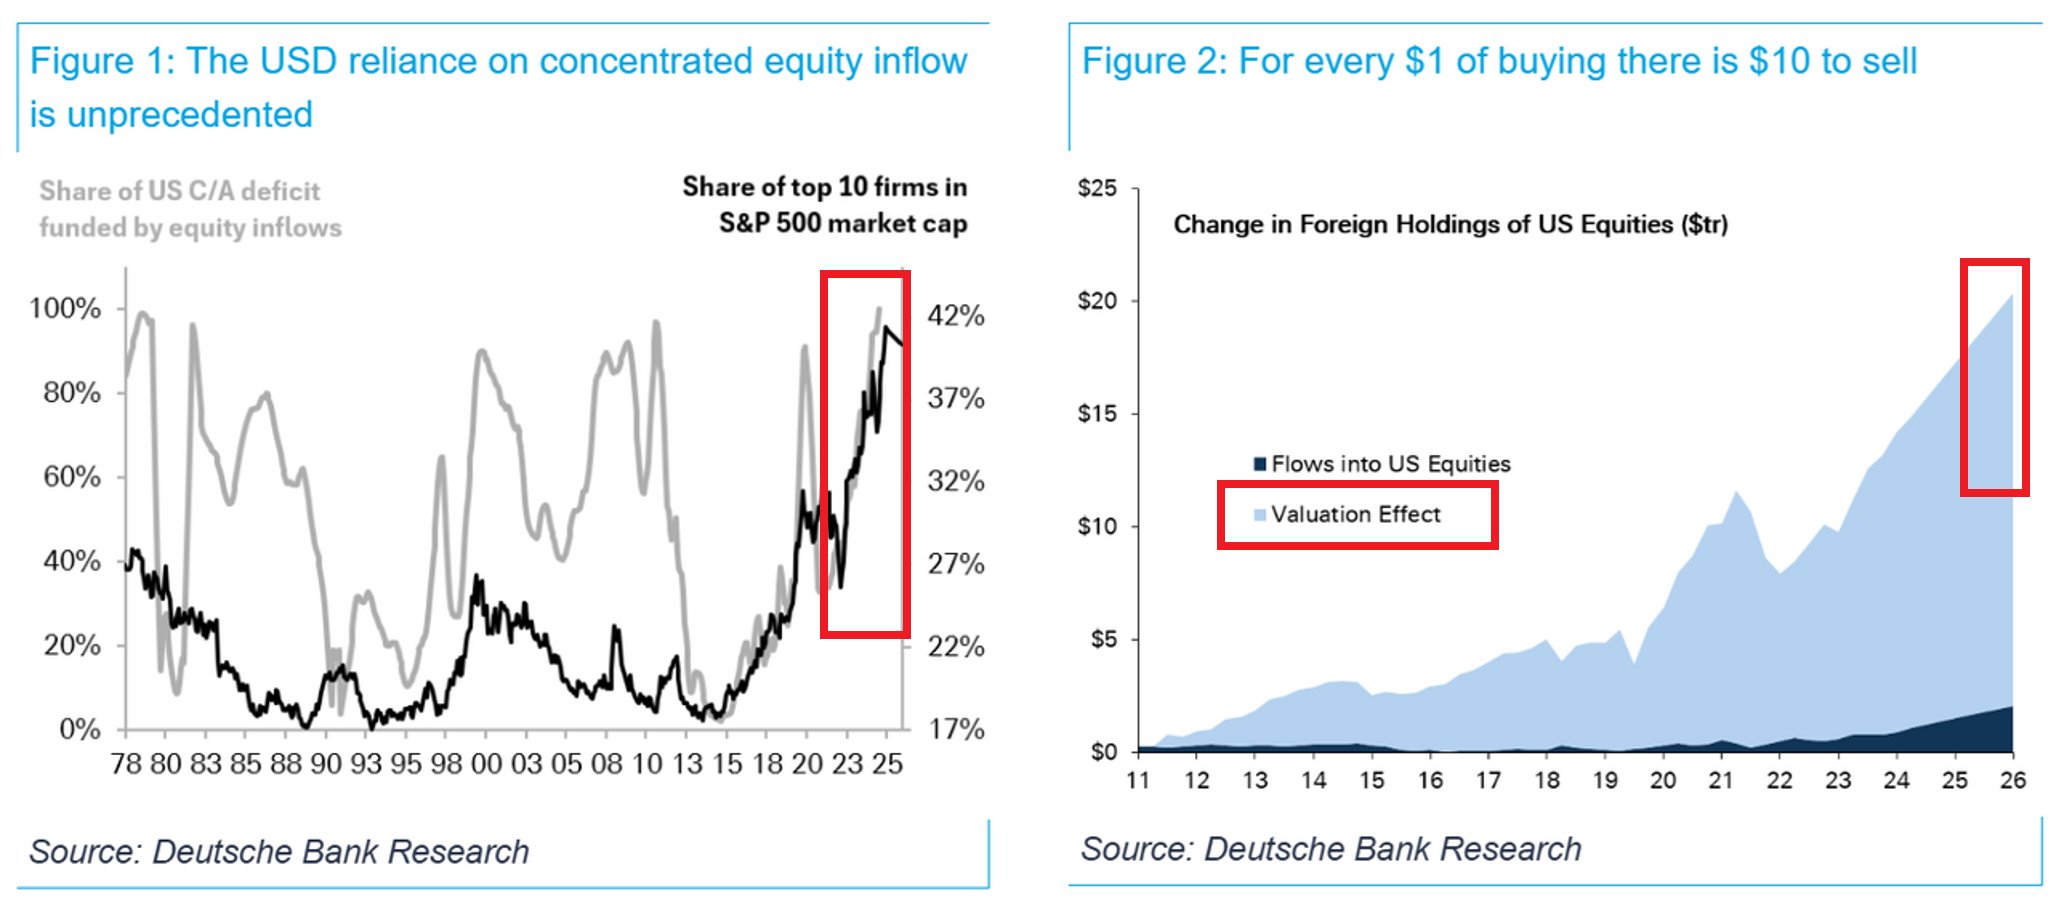
По оценкам, представленным в исследовании Deutsche Bank Research, иностранные инвесторы владеют американскими акциями стоимостью более $20 трлн. Однако около $18 трлн этой стоимости сформировались за счёт роста котировок, а не непосредственно новых покупок.
Одновременно десять крупнейших компаний уже занимают около 40-42% капитализации S&P 500. Это означает, что движение относительно небольшой группы крупнейших корпораций способно оказывать непропорционально сильное влияние на весь американский рынок.
В обычных условиях падение акций в США часто сопровождается укреплением доллара: инвесторы ищут защиту в американской валюте. Но масштабный кризис, связанный непосредственно с американскими активами, может нарушить эту привычную взаимосвязь.
Если иностранные инвесторы начнут сокращать вложения в американские акции и одновременно снижать долларовую экспозицию, США могут столкнуться с двойным давлением: падением фондового рынка и ослаблением собственной валюты.
MARKET IN 30 SECONDS
$20+ трлн - оценочная стоимость американских акций в собственности иностранных инвесторов.
~$2 трлн - оценочная составляющая, связанная с фактическими покупками.
~$18 трлн - накопленный прирост стоимости иностранных вложений за счёт изменения рыночных оценок.
~40-42% - доля десяти крупнейших компаний в капитализации S&P 500.
~$20 трлн - масштаб накопленного эффекта переоценки и фактических потоков, отражённый на графике иностранных вложений в американские акции.
$20 трлн иностранных инвестиций: почему эта цифра может вводить в заблуждение
На первый взгляд, более $20 трлн иностранных вложений в американские акции выглядят как свидетельство колоссального международного спроса на американский рынок.
Но здесь есть важный нюанс.
Общая рыночная стоимость активов не равна объёму денег, которые инвесторы непосредственно направили на их покупку.
Согласно приведённым оценкам Deutsche Bank Research, приблизительно $2 трлн приходится на фактические инвестиционные потоки, тогда как около $18 трлн сформировались благодаря росту стоимости уже приобретённых акций.
Другими словами, значительная часть иностранного капитала в американских акциях представляет собой накопленную рыночную прибыль от изменения котировок.
Это принципиально разные категории.
Фактические покупки отражают объём капитала, направленного в активы. Valuation Effect показывает, насколько изменилась стоимость этих активов вследствие движения рыночных цен.
Например, иностранный инвестор мог приобрести акции американской компании на $100 млн. Если впоследствии их стоимость увеличилась до $200 млн, его текущая позиция будет оцениваться в $200 млн, хотя первоначально на покупку было направлено только $100 млн.
Обратная сторона этого механизма заключается в том, что накопленный прирост стоимости может быстро сокращаться при падении рынка.
Однако это не означает, что все $18 трлн автоматически превратятся в отток капитала. Снижение рыночной оценки и фактическая продажа активов - разные процессы.
Именно поэтому показатель важен не как прогноз будущего оттока, а как иллюстрация масштаба накопленной рыночной стоимости, подверженной переоценке.
Концентрация S&P 500: почему десять компаний имеют такое значение
Второй фактор риска связан со структурой американского фондового рынка.
По данным графика Deutsche Bank Research, десять крупнейших компаний занимают приблизительно 40-42% общей капитализации S&P 500.
Это означает, что индекс всё сильнее зависит от динамики ограниченного количества крупнейших корпораций.
Такая концентрация сама по себе не является сигналом неминуемого обвала. Крупнейшие компании могут продолжать демонстрировать сильные финансовые результаты, а высокая доля в индексе может отражать их реальный экономический масштаб.
Однако концентрация меняет характер рыночного риска.
Если несколько крупнейших технологических компаний одновременно столкнутся с переоценкой, ухудшением ожиданий по прибыли или снижением спроса на AI-инфраструктуру, давление может распространиться далеко за пределы отдельных акций.
В результате индекс S&P 500 может демонстрировать значительное снижение даже при относительно устойчивой динамике части остальных компаний.
Для иностранных инвесторов это особенно важно: значительная доля их американских вложений оказывается связана с динамикой одних и тех же крупнейших эмитентов.
Почему американской экономике важен иностранный капитал
Зависимость США от международных потоков капитала не ограничивается фондовым рынком.
Здесь необходимо учитывать текущий счёт платёжного баланса (Current Account).
Простыми словами, текущий счёт отражает финансовые отношения страны с остальным миром, включая торговлю товарами и услугами, первичные доходы и трансферты.
Дефицит текущего счёта означает, что совокупные выплаты остальному миру превышают поступления из-за рубежа.
Такой дефицит требует соответствующего финансирования через международные потоки капитала.
Именно поэтому иностранный спрос на американские финансовые активы имеет важное значение для поддержания внешнего баланса США.
В представленном графике Deutsche Bank Research показана доля дефицита текущего счёта США, покрываемая притоком инвестиций в акции. Последние значения на графике указывают на необычно высокую зависимость этого показателя от equity inflows.
Но здесь важно не делать чрезмерно широких выводов: финансирование текущего счёта обеспечивается совокупными международными потоками капитала, а не исключительно покупками акций.
Если иностранный спрос на американские активы ослабнет, условия финансирования внешнего дефицита могут стать менее благоприятными.
Это не означает, что США автоматически потеряют возможность финансировать дефицит. Однако изменение международного спроса способно повлиять на стоимость привлечения капитала, валютный рынок и оценку американских активов.
Может ли доллар падать одновременно с американскими акциями?
Это, пожалуй, наиболее интересная часть всей истории.
Исторически доллар нередко выступает защитным активом в периоды рыночной неопределённости.
Когда инвесторы сокращают позиции в рискованных активах, они могут увеличивать спрос на долларовую ликвидность и американские государственные облигации. В такой ситуации падение фондового рынка способно сопровождаться укреплением USD.
Но этот механизм не универсален.
Если источник кризиса находится непосредственно внутри американской финансовой системы, реакция может оказаться совершенно иной.
Представим ситуацию, при которой иностранные инвесторы одновременно:
сокращают вложения в американские акции;
уменьшают долларовую экспозицию;
переводят часть капитала в активы других стран;
пересматривают ожидания относительно привлекательности американского рынка.
В таком сценарии снижение фондового рынка может сопровождаться дополнительным давлением на доллар.
Для международного инвестора это создаёт двойной риск.
Первая часть убытка возникает из-за снижения стоимости американских акций.
Вторая - из-за изменения валютного курса, если доллар ослабевает относительно валюты, в которой инвестор оценивает свои обязательства и общий портфель.
Например, европейский инвестор может потерять на снижении стоимости американского ETF в долларовом выражении, а затем столкнуться с дополнительным отрицательным валютным эффектом при пересчёте вложений в евро.
Таким образом, доллар в определённых обстоятельствах может перестать выполнять привычную функцию компенсации потерь на американском фондовом рынке.
Это не базовый прогноз и не утверждение о неизбежном изменении корреляции. Это сценарий, который становится актуальным при кризисе доверия именно к американским активам.
Как AI может стать катализатором распродажи
Отдельного внимания заслуживает влияние искусственного интеллекта на структуру американского рынка.
AI стал одним из главных факторов инвестиционного интереса к крупнейшим технологическим компаниям. Ожидания относительно будущей прибыли, роста производительности и масштабирования инфраструктуры уже играют важную роль в оценке многих компаний.
Но высокая концентрация капитала в одном инвестиционном направлении создаёт определённую уязвимость.
Если ожидания относительно коммерческой отдачи от AI окажутся чрезмерно оптимистичными, инвесторы могут начать пересматривать оценки компаний, связанных с этим сектором.
Причиной могут стать:
более медленная монетизация AI-продуктов;
рост капитальных расходов без сопоставимого увеличения прибыли;
снижение ожидаемой доходности инвестиций в инфраструктуру;
изменение ожиданий относительно будущих темпов роста технологических компаний.
Важно понимать, что подобные факторы пока не означают наступление кризиса.
Однако если переоценка затронет несколько крупнейших компаний одновременно, последствия могут распространиться на весь S&P 500 из-за высокой концентрации индекса.
Дальнейшая реакция будет зависеть от того, насколько быстро инвесторы начнут сокращать позиции и как на это отреагируют международные потоки капитала.
Три возможных сценария для американского рынка и доллара
Вместо того чтобы рассматривать масштабный отток капитала как неизбежное событие, стоит выделить три возможных сценария.
Сценарий 1. Коррекция акций без кризиса доверия к доллару
Крупнейшие технологические компании сталкиваются с переоценкой, S&P 500 снижается, но международный спрос на долларовые активы сохраняется.
В этом случае доллар может укрепляться благодаря защитному спросу.
Это сценарий, при котором привычная взаимосвязь между американскими акциями и USD продолжает работать.
Сценарий 2. Масштабное сокращение иностранных позиций
Иностранные инвесторы начинают уменьшать вложения в американские акции, фиксируя прибыль и перераспределяя портфели.
Фондовый рынок испытывает дополнительное давление, а валютная реакция становится более сложной.
Динамика доллара будет зависеть от того, куда именно направляется освобождающийся капитал и сохраняется ли спрос на американские государственные облигации.
Сценарий 3. Одновременное падение акций и доллара
Наиболее неблагоприятный вариант возникает в случае, если распродажа американских акций сопровождается снижением доверия к долларовым активам в целом.
Тогда иностранные инвесторы могут сокращать как фондовые позиции, так и валютную экспозицию.
Это способно усилить отрицательный эффект для американских активов и создать дополнительное давление на USD.
Но реализация такого сценария потребует гораздо более серьёзного шока, чем обычная коррекция фондового рынка.
Что сейчас отслеживать инвесторам
Чтобы понять, начинает ли реализовываться описанный риск, важно следить не только за S&P 500, но и за международными потоками капитала.
1. S&P 500
Показывает общее состояние американского фондового рынка.
Особенно важно отслеживать, сопровождается ли снижение индекса широким ухудшением рыночной динамики или концентрируется в крупнейших технологических компаниях.
2. Динамика крупнейших технологических компаний
Позволяет оценить, насколько устойчивой остаётся значительная часть капитализации индекса.
Синхронное снижение нескольких крупнейших компаний может усилить давление на весь рынок.
3. DXY
Индекс доллара показывает динамику USD относительно корзины основных валют.
Если американские акции снижаются, а DXY одновременно теряет позиции, это может указывать на изменение привычной реакции валютного рынка на рыночный стресс.
Однако одного совпадения недостаточно, чтобы подтвердить масштабный отток иностранного капитала.
4. Иностранные потоки в американские акции
Это один из наиболее важных показателей для проверки основной гипотезы.
Следует различать фактические покупки и продажи акций и изменение их рыночной стоимости.
Если фактические чистые потоки становятся отрицательными, это может указывать на сокращение иностранных позиций.
5. Доходность американских Treasury
Динамика государственных облигаций помогает оценить, сохраняется ли международный спрос на американские долговые инструменты.
Если акции падают, а Treasury демонстрируют устойчивый спрос, это может говорить о перераспределении капитала внутри американского рынка, а не о полном уходе от долларовых активов.
Главный вывод: риск заключается не только в падении S&P 500
Американский рынок обладает значительными преимуществами: глубокой ликвидностью, масштабом экономики, развитой финансовой инфраструктурой и крупнейшими международными компаниями.
Поэтому высокая концентрация индекса и значительная доля иностранного капитала сами по себе не означают, что масштабный отток неизбежен.
Но представленные данные Deutsche Bank Research показывают важную структурную особенность.
Стоимость иностранных вложений в американские акции значительно превышает объём непосредственно направленных на их покупку средств. Одновременно существенная часть капитализации S&P 500 сосредоточена в десяти крупнейших компаниях.
Если в будущем произойдёт масштабная переоценка технологического сектора, последствия могут выйти далеко за пределы фондового рынка.
Главный вопрос будет заключаться не только в том, насколько сильно упадёт S&P 500, но и в том, сохранит ли доллар статус защитного актива в условиях кризиса, связанного непосредственно с американскими рынками.
Пока это сценарий риска, а не установленная тенденция. Однако именно за сочетанием фондовых котировок, валютной динамики и международных потоков капитала стоит внимательно наблюдать.