Банк Японии повысил ставку до 1,25%, но иена упала: что происходит с carry trade
Повышение ставки обычно должно поддерживать национальную валюту. В Японии произошло обратное.
18 сентября Банк Японии повысил ключевую ставку на 25 базисных пунктов — с 1,00% до 1,25%. Решение прошло большинством 7–2 и вывело ставку на максимальный уровень за 31 год. Но после заседания иена не укрепилась. Напротив, USD/JPY поднималась до 158,05, а 24 сентября официальный курс Банка Японии на 17:00 JST составлял 158,20–158,23 иены за доллар.
На первый взгляд реакция выглядит парадоксальной. Но рынок сейчас оценивает не только сам факт повышения ставки. Для валюты гораздо важнее вопрос: насколько быстро Япония сможет закрывать разрыв с США и насколько устойчивым останется yen carry trade — стратегия финансирования более доходных активов через дешёвую иену.
Именно здесь находится главный конфликт.
Коротко о главном
Ставка BOJ: 1,25%
Голосование: 7–2
Ставка Fed: 3,75–4,00%
USD/JPY: 158,20–158,23 на 17:00 JST 24 сентября
Оценка трансграничного заимствования в иенах: около ¥360 трлн к марту 2026 года — оценка, приведённая Financial Times со ссылкой на аналитика Jefferies.
Что произошло с японской ставкой
Решение BOJ было однозначным по самому уровню ставки: целевой overnight call rate теперь находится около 1,25%. Голосование, однако, оказалось разделённым — 7 членов совета поддержали повышение, двое выступили против.
Toichiro Asada счёл, что при недавнем росте базовой инфляции ниже 2% не было достаточных оснований для немедленного повышения. Ayano Sato также заявила, что экономическая и ценовая динамика существенно не ускорилась по сравнению с предыдущим периодом. Поэтому, по её мнению, повышение ставки в этот момент было преждевременным.
Сам BOJ при этом не объявил о завершении цикла ужесточения.
В официальном документе банк прямо заявил, что продолжит повышать ставку и сокращать степень денежного стимулирования в зависимости от динамики экономики, цен и финансовых условий. При этом регулятор отдельно подчеркнул необходимость оценивать сроки и темп дальнейшей корректировки.
Именно сочетание этих двух сигналов и стало ключом к реакции валютного рынка.
BOJ повысил ставку — но рынок не получил чёткого ответа, насколько быстро последует следующий шаг.
Почему иена упала после повышения ставки
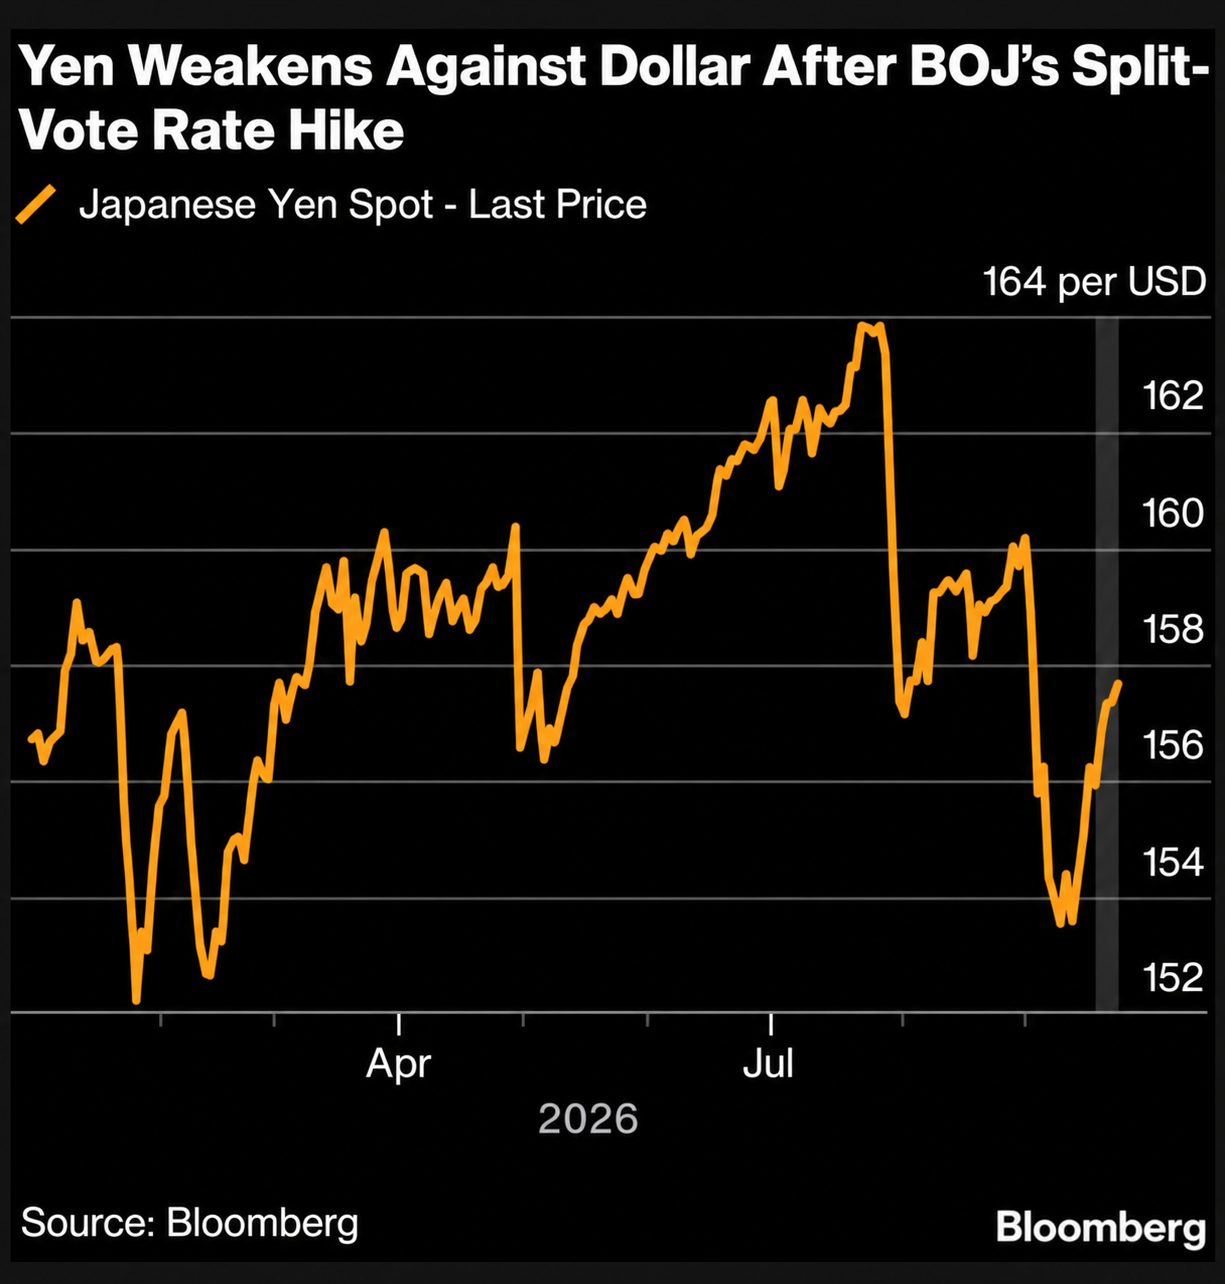
Здесь важно разделить два понятия: уровень ставки и ожидаемый будущий путь ставок.
Само повышение на 25 базисных пунктов было ожидаемым. Поэтому рынку было недостаточно просто увидеть 1,25%.
Инвесторы оценивали:
насколько единодушен Совет управляющих;
насколько быстро могут последовать новые повышения;
насколько далеко BOJ готов зайти;
что будет происходить со ставками в США;
сохранится ли разница в доходностях между двумя странами.
Именно поэтому два голоса против повышения оказались важнее самого факта повышения для краткосрочной реакции валюты.
Reuters отмечал, что доллар поднимался до 158,05 иены после решения, поскольку рынок увидел недостаточно жёсткий сигнал относительно дальнейшего ужесточения.
При этом официальная позиция BOJ несколько сложнее простой формулы «банк стал мягким».
Регулятор считает, что базовая инфляция приближается к 2%, финансовые условия остаются стимулирующими, а риски роста цен сохраняются. Поэтому дальнейшее повышение ставки остаётся частью официального сценария.
Другими словами:
BOJ не отказался от нормализации. Рынок просто не получил достаточной уверенности в её скорости.
Главная проблема — разрыв ставок между Японией и США
Даже после повышения ставка BOJ остаётся существенно ниже американской.
16 сентября Федеральная резервная система США повысила целевой диапазон ставки федеральных фондов до 3,75–4,00%.
При ставке BOJ 1,25% разница между диапазонами составляет примерно 2,5–2,75 процентного пункта.
Это принципиально важно для валютного рынка.
Если инвестор может занимать средства в валюте с низкой стоимостью финансирования и размещать их в активах с более высокой доходностью, возникает экономический стимул использовать такую конструкцию.
В случае с иеной этот механизм получил название yen carry trade.
Простейшая схема выглядит так:
дешёвая иена → заимствование → продажа иены → покупка более доходных активов → получение carry
Пока курс иены остаётся относительно стабильным, разница в ставках работает в пользу стратегии.
Но у этой конструкции есть обратная сторона.
Если иена начинает быстро укрепляться, стоимость обратной конвертации растёт. Тогда инвестору может потребоваться закрывать позицию: продавать рискованные активы, покупать иену и возвращать финансирование.
Именно этот механизм становится важным для глобального рынка.
Что такое yen carry trade и почему он важен для акций
Carry trade — это не ставка исключительно на валюту.
По определению Reuters, инвестор может занимать иены по относительно низкой стоимости и использовать полученные средства для покупки более доходных валют, облигаций или других активов.
Поэтому цепочка выглядит примерно так:
ставки Японии низкие
↓
иена остаётся удобной валютой фондирования
↓
капитал направляется в более доходные активы
↓
растёт спрос на риск
↓
акции и другие risk assets получают дополнительную поддержку
Проблема начинается при резком изменении первого элемента цепочки.
Если японские ставки растут быстрее ожиданий или иена резко укрепляется, экономика сделки меняется.
Тогда инвестору уже недостаточно просто получать более высокую доходность за рубежом. Валютный убыток может начать съедать или превышать процентный доход.
Почему это может быть важно для американского фондового рынка
Здесь важно не превращать историческую связь в автоматический прогноз.
Укрепление иены не означает, что S&P 500 обязательно должен падать.
Но исторический опыт показывает, что резкий unwind carry trade способен усиливать движение в глобальных risk assets.
Наиболее показательный пример — август 2024 года.
По данным BIS, в начале августа 2024 года закрытие кредитно-ориентированных и leveraged-позиций, включая carry trades, усилило волатильность одновременно на валютном и фондовом рынках. TOPIX потерял около 12% за один день, а VIX кратковременно поднялся до уровней, которые не наблюдались со времён пандемии.
BIS отдельно подчёркивает: именно процесс deleveraging — принудительного или добровольного сокращения плеча — усиливал первоначальное движение рынка.
Причём влияние не ограничивалось Японией.
BIS отмечал, что частичное закрытие yen-funded carry trades в августе 2024 года передавалось и на финансовые условия США через leveraged-позиции инвесторов.
Поэтому связь с американскими акциями существует, но механизм важнее самого направления валюты:
иена укрепляется → carry становится менее привлекательным → позиции сокращаются → высвобождается ликвидность → рискованные активы могут попасть под давление.
Это не означает, что каждый цикл повышения ставки BOJ заканчивается распродажей американских акций.
Но чем больше leverage и чем более crowded становятся позиции, тем сильнее потенциальный эффект от резкого изменения валюты.
Carry trade всё ещё жив?
На текущем этапе говорить о полном исчезновении carry trade преждевременно.
Разрыв между японскими и американскими ставками остаётся значительным. Именно это сохраняет экономическую основу для стратегии.
Более того, Financial Times со ссылкой на оценку Jefferies писал, что трансграничное заимствование в иенах выросло примерно на 67% — до ¥360 трлн ($2,3 трлн) между декабрём 2021 года и первым кварталом 2026 года. При этом точный размер carry trade определить сложно: значительная часть операций проходит через деривативы и другие инструменты, которые не дают полной прозрачности.
Поэтому цифру ¥360 трлн нельзя интерпретировать как точный размер глобального carry trade.
Это скорее индикатор масштаба потенциально связанного с иеной финансирования.
И это принципиальное различие.
Почему нынешняя ситуация отличается от 2024 года
Историческая аналогия с августом 2024 года полезна, но не должна превращаться в прогноз.
В 2024 году сочетание неожиданного изменения ожиданий по ставкам, укрепления иены, слабых американских экономических данных и высокой концентрации leveraged-позиций создало особенно резкую комбинацию факторов. BIS прямо отмечал, что несколько процессов наложились друг на друга.
Сегодня ситуация другая.
BOJ уже находится в процессе нормализации политики и официально оставляет возможность дальнейших повышений. Одновременно Fed также держит ставку на уровне 3,75–4,00% после повышения 16 сентября.
То есть главный вопрос теперь не просто:
«Поднимет ли BOJ ставку?»
А:
«Будет ли BOJ повышать её достаточно быстро, чтобы существенно изменить разницу с американскими ставками?»
Пока этот разрыв остаётся большим, фундаментальная логика carry trade сохраняется.
Иена уже вернулась к 158
После первоначального движения вокруг решения BOJ иена продолжила оставаться слабой.
21 сентября Reuters фиксировал USD/JPY на уровне 157,48, отмечая пятый день снижения и повышенное внимание к возможной валютной интервенции со стороны японских властей.
24 сентября Банк Японии сообщил официальный spot-rate на 17:00 JST в диапазоне 158,20–158,23 иены за доллар. Внутридневной диапазон составил 157,80–158,48.
То есть первоначальная реакция рынка на повышение ставки не была быстро отменена.
Для инвесторов это означает, что валютный рынок по-прежнему оценивает японскую денежно-кредитную политику через призму относительной доходности, а не только через абсолютный уровень ставки BOJ.
Что может изменить картину
Есть несколько факторов, которые способны изменить баланс.
1. Более быстрое повышение ставок BOJ
Если рынок начнёт закладывать более быстрый цикл ужесточения, разрыв ставок с США может начать сокращаться быстрее.
Это повышает привлекательность иены и одновременно снижает привлекательность carry trade.
BOJ уже заявил, что продолжит корректировать степень денежного стимулирования в зависимости от экономики, инфляции и финансовых условий.
2. Снижение ставок в США
Вторая сторона уравнения — Fed.
Если американская ставка начнёт снижаться быстрее японской, разница между доходностями будет сокращаться даже без новых агрессивных шагов BOJ.
Поэтому USD/JPY нельзя анализировать только через японскую сторону.
3. Новое резкое укрепление иены
Именно скорость движения может оказаться важнее самого уровня.
Постепенное укрепление иены позволяет участникам рынка перестраивать позиции.
Резкое движение способно создавать давление на leveraged trades и провоцировать закрытие позиций одновременно.
4. Изменение волатильности
Carry trade особенно чувствителен не только к процентным ставкам, но и к волатильности.
Если стоимость хеджирования и валютные колебания резко увеличиваются, привлекательность стратегии может снижаться даже при сохранении положительного процентного дифференциала.
Что сейчас отслеживать?
1. USD/JPY
Главный индикатор текущей реакции рынка.
Что показывает: сколько иен рынок платит за доллар.
Почему важно: устойчивое укрепление иены может указывать на изменение ожиданий относительно BOJ и carry trade.
Что означает изменение: резкое движение USD/JPY особенно важно рассматривать вместе с доходностями облигаций и волатильностью.
2. Разница ставок Fed и BOJ
Что показывает: относительную стоимость финансирования в США и Японии.
Почему важно: это одна из фундаментальных основ carry trade.
Что означает изменение: сокращение разрыва потенциально уменьшает преимущество финансирования через иену.
3. Доходность японских государственных облигаций
Что показывает: как рынок оценивает стоимость денег и будущую траекторию политики BOJ.
Почему важно: валютный рынок может реагировать на ожидания будущих ставок раньше фактических решений.
4. Американские Treasury
Особенно важна динамика короткого конца кривой, который чувствительнее к ожиданиям по Fed.
Что показывает: ожидания относительно американской денежно-кредитной политики.
Почему важно: падение американских доходностей при одновременном росте японских может ускорять сокращение разрыва.
5. VIX
Что показывает: ожидаемую волатильность американского фондового рынка.
Почему важно: рост волатильности может ускорять deleveraging.
6. Позиционирование по иене
Что показывает: насколько рынок уже перегружен ставками на дальнейшее ослабление или укрепление иены.
Почему важно: чем более односторонним является позиционирование, тем сильнее потенциальная реакция на неожиданный разворот.
Три возможных сценария
Carry trade сохраняется
BOJ повышает ставку постепенно, а Fed сохраняет относительно высокий уровень ставок.
В этом случае разница доходностей остаётся достаточно большой, чтобы поддерживать привлекательность операций, финансируемых в иенах.
Это не гарантирует дальнейшего ослабления иены, но сохраняет экономическую основу carry trade.
Разрыв ставок начинает быстро сокращаться
BOJ ускоряет нормализацию, а американские ставки одновременно начинают снижаться.
Тогда преимущество иены как дешёвой валюты фондирования постепенно уменьшается.
В таком сценарии валютный рынок может начать гораздо сильнее реагировать на японскую инфляцию и заявления представителей BOJ.
Резкий unwind
Иена начинает быстро укрепляться одновременно с ростом рыночной волатильности.
В этом случае часть leveraged-позиций может начать закрываться независимо от фундаментальной привлекательности базовых активов.
История августа 2024 года показывает, что подобный процесс способен распространяться от FX на акции и другие risk assets. Но это исторический механизм, а не прогноз текущего рынка.
Главный вывод
Повышение ставки BOJ до 1,25% не стало простым сигналом «иена должна расти».
Рынок смотрит глубже.
С одной стороны, японский центральный банк действительно продолжает отходить от многолетней сверхмягкой политики. Он повысил ставку, официально сохранил возможность дальнейших повышений и заявил о необходимости учитывать риск превышения инфляцией цели в 2%.
С другой стороны, ставка Японии всё ещё значительно ниже американской. После повышения Fed диапазон федеральной ставки составляет 3,75–4,00%, поэтому процентный разрыв остаётся существенным.
Отсюда и парадокс:
BOJ ужесточает политику, но иена остаётся слабой.
Для глобальных рынков это важно не потому, что каждое движение иены автоматически определяет направление S&P 500.
Важно другое: иена остаётся одной из ключевых валют фондирования глобального risk trade. Пока carry trade работает, дешёвая японская ликвидность может продолжать циркулировать за пределами Японии. Если же ожидания по ставкам изменятся достаточно резко, обратное движение капитала может оказаться значительно быстрее, чем само изменение японской ставки.
Именно поэтому сейчас имеет смысл следить не за одним заголовком о решении BOJ, а за связкой:
USD/JPY → доходности JGB → Treasury → разница ставок → волатильность → позиционирование.
Это уже не история только о японской валюте. Это история о том, насколько устойчивым остаётся один из важных источников глобального рыночного финансирования.
Следите за движением мировых рынков и ключевыми макроэкономическими событиями вместе с AVORA MARKETS.