BOJ готовится к новым повышениям ставок, но слабое потребление остаётся главным риском
Банк Японии оказался перед непростым выбором.
С одной стороны, внутри регулятора сохраняется аргумент в пользу дальнейшего повышения процентных ставок. Член правления BOJ Аяно Сато поддерживает постепенное ужесточение денежно-кредитной политики и считает, что более нормальный уровень ставок может способствовать устойчивому экономическому росту.
С другой стороны, именно внутренний спрос остаётся слабым местом японской экономики.
Сато ранее выступила против повышения ставки на сентябрьском заседании, объяснив позицию недостаточной динамикой потребительских расходов. При этом она не отказалась от идеи дальнейшего ужесточения политики — вопрос заключается скорее в темпе и подходящем моменте.
Именно это противоречие сейчас становится одним из ключевых для понимания следующего шага BOJ.
Два сигнала от одного регулятора
Позиция Сато выглядит важной именно потому, что в ней одновременно присутствуют два сигнала.
Первый: дальнейшая нормализация ставок остаётся возможной.
Второй: BOJ не может игнорировать состояние японского потребителя.
Это означает, что будущая траектория ставок будет зависеть не только от инфляции, но и от того, насколько устойчивым окажется внутренний спрос.
Для центрального банка это принципиальная разница.
Если цены продолжают расти, но домохозяйства сокращают расходы, слишком быстрое повышение ставок может дополнительно охладить экономическую активность.
Если же инфляционное давление сохраняется, а денежные условия остаются слишком мягкими, BOJ рискует затянуть нормализацию политики.
Японский регулятор фактически пытается найти точку между этими двумя рисками.
Почему слабое потребление настолько важно?
Процентная ставка влияет на экономику не мгновенно.
Когда центральный банк повышает стоимость денег, последствия постепенно проходят через кредитование, инвестиции, рынок недвижимости и расходы домохозяйств.
Поэтому слабые потребительские расходы становятся для BOJ особенно важным сигналом.
Если население уже проявляет осторожность, дополнительное ужесточение финансовых условий потенциально может усилить эту тенденцию.
Именно поэтому сентябрьское решение Сато не стоит воспринимать как полный отказ от повышения ставок.
Скорее, это аргумент в пользу более осторожного темпа нормализации.
И это важное различие.
Она может поддерживать долгосрочное возвращение ставки к более нормальному уровню и одновременно считать, что конкретный момент для очередного повышения пока не выбран.
BOJ не отказывается от нормализации
При этом общий курс японского регулятора остаётся направленным на постепенный выход из многолетней сверхмягкой денежно-кредитной политики.
Сейчас целевая ставка BOJ находится примерно на уровне 1,25%. Следующее заседание по денежно-кредитной политике запланировано на 29–30 октября 2026 года.
Это делает ближайшие экономические данные особенно важными.
Рынку теперь необходимо определить не столько сам факт возможного будущего повышения ставки, сколько условия, при которых BOJ решит, что экономика способна его выдержать.
В официальном обзоре мнений после сентябрьского заседания представители BOJ также отмечали, что частное потребление остаётся сдержанным, одновременно обсуждая необходимость учитывать динамику инфляции и финансовых условий при определении дальнейшего курса.
Иными словами, внутри регулятора действительно существует баланс между двумя противоположными аргументами.
Что это значит для японской иены?
Для валютного рынка позиция BOJ особенно важна.
Более высокие японские ставки потенциально делают активы в иене привлекательнее относительно периодов, когда стоимость денег в Японии была значительно ниже.
Но сам по себе сигнал о возможном повышении ставки ещё не означает автоматического укрепления иены.
Рынок оценивает не только направление политики, но и скорость её изменения.
Если BOJ будет двигаться к повышению ставок медленнее, чем ожидают инвесторы, реакция валюты может отличаться от ситуации, когда регулятор демонстрирует готовность ускорить нормализацию.
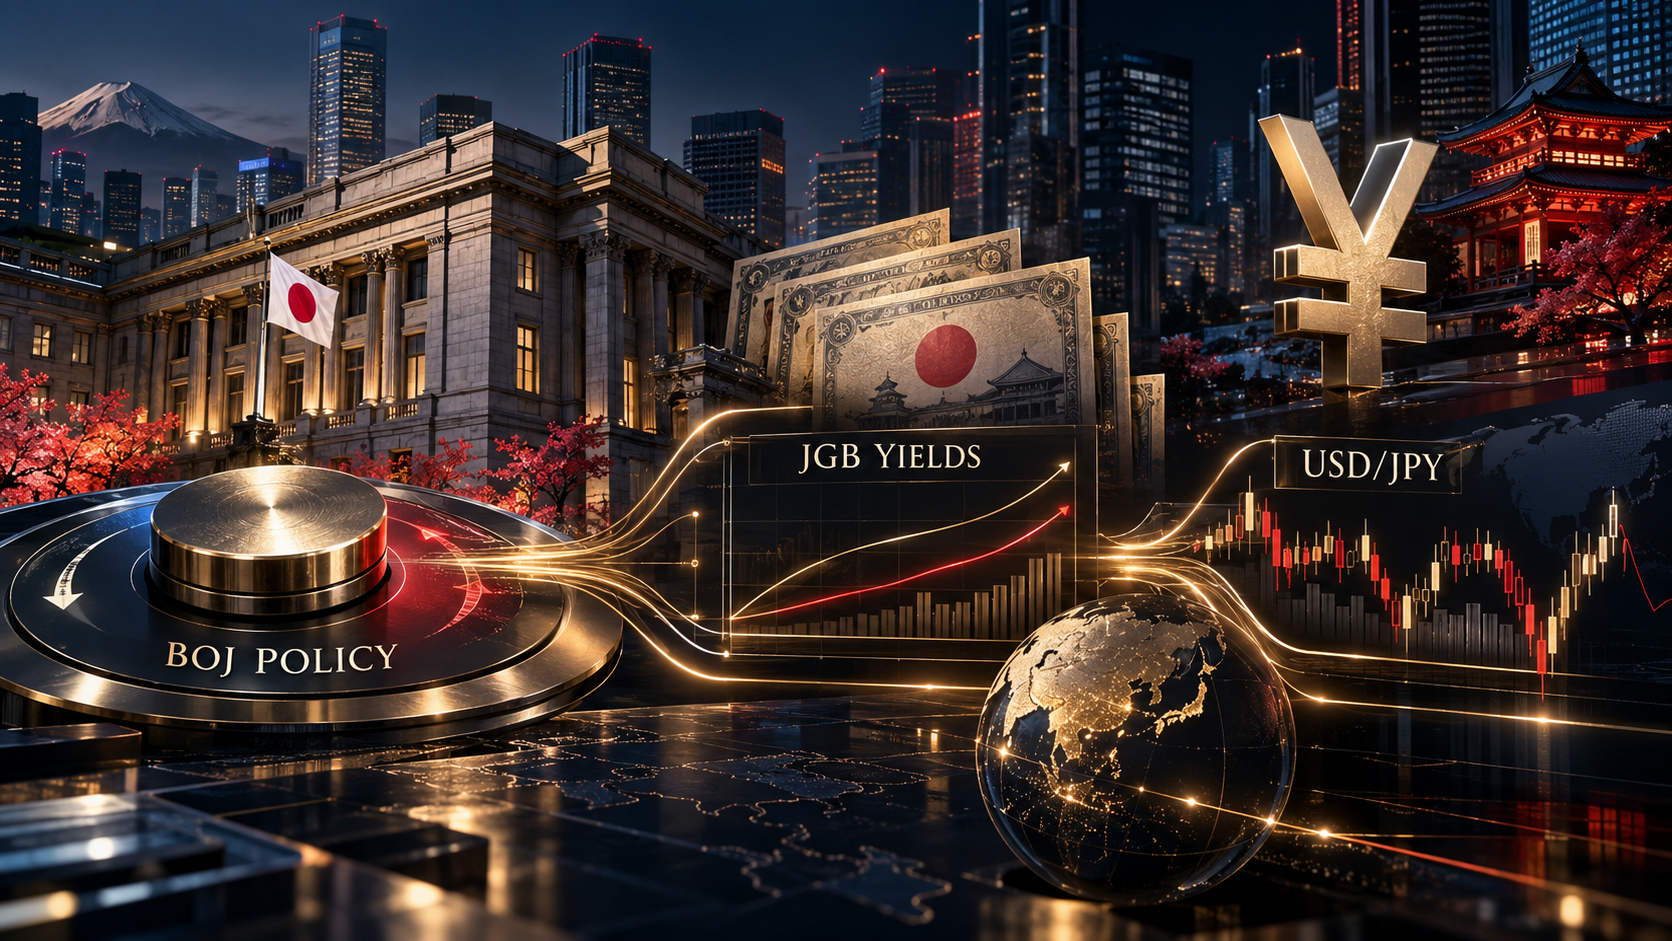
Поэтому для USD/JPY и других связанных с иеной инструментов особенно важны изменения ожиданий относительно будущей политики BOJ.
Главный вопрос: когда BOJ сможет повысить ставку снова?
Пока ответ на этот вопрос остаётся открытым.
Именно поэтому заявление Сато важно не как прямой сигнал о повышении ставки на ближайшем заседании, а как подтверждение того, что сама идея дальнейшего ужесточения политики остаётся внутри BOJ актуальной.
Регулятору необходимо увидеть достаточно устойчивую комбинацию:
инфляция не должна демонстрировать чрезмерного ускорения;
экономическая активность должна оставаться достаточно устойчивой;
потребительский спрос не должен резко ухудшаться;
финансовые условия должны позволять продолжать нормализацию;
риски для экономического роста должны оставаться управляемыми.
Если эти условия будут выполняться, аргументы в пользу дальнейшего повышения ставки могут усилиться.
Если же потребительская активность продолжит слабеть, BOJ может предпочесть более длительную паузу.
Что отслеживать дальше?
1. Потребительские расходы
Это один из главных индикаторов для понимания того, насколько экономика способна выдержать дальнейшее ужесточение.
Устойчивый рост расходов снизит опасения относительно слишком сильного давления на внутренний спрос.
2. Инфляцию
BOJ продолжит оценивать не только сам уровень роста цен, но и устойчивость инфляционного давления.
Если инфляция будет оставаться устойчивой, аргументы в пользу дальнейшей нормализации усилятся.
3. Доходности японских облигаций
Движение JGB может показать, насколько рынок уже закладывает дальнейшее ужесточение политики.
4. USD/JPY
Иена остаётся одним из наиболее чувствительных индикаторов изменения ожиданий относительно BOJ.
Важно смотреть не только на направление движения пары, но и на то, насколько быстро рынок меняет ожидания относительно будущих ставок.
5. Риторику членов BOJ
Заявления отдельных членов правления могут постепенно формировать ожидания рынка ещё до официального решения по ставке.
Главный вывод
Позиция Аяно Сато показывает, насколько сложной становится следующая фаза денежно-кредитной политики Японии.
BOJ уже не находится в ситуации, когда вопрос заключается исключительно в необходимости сохранять сверхмягкие условия.
Теперь центральному банку приходится решать другую задачу: насколько быстро можно продолжать нормализацию, не создавая чрезмерного давления на внутренний спрос.
Сато поддерживает дальнейшее повышение ставок, но одновременно указывает на слабость потребления. Именно это сочетание и является главным сигналом для рынка.
Для инвесторов следующий важный вопрос — не просто «повысит ли BOJ ставку?», а «насколько устойчивой должна стать экономика, чтобы BOJ решился на следующий шаг?»
И ответ на него будет формироваться через инфляцию, потребительские расходы, доходности JGB и динамику иены.