Ставка ФРС уже близка к нейтральной: почему рынок может ошибаться в ожиданиях снижения ставок
Рынок привык воспринимать процентные ставки Федеральной резервной системы как главный фактор давления на американскую экономику. Однако есть один нюанс: текущая ставка ФРС может быть значительно ближе к нейтральному уровню, чем предполагает распространенная рыночная интерпретация.
Сейчас ставка федеральных фондов находится примерно на уровне 3,75%. При этом модель Федерального резервного банка Нью-Йорка оценивает долгосрочную нейтральную ставку приблизительно в 4%. Собственные долгосрочные оценки представителей FOMC находятся около 3,2%.
Разница между этими показателями принципиальна. Если фактическая ставка уже близка к нейтральной, денежно-кредитная политика не обязательно остается настолько ограничительной, как многие участники рынка привыкли считать.
Это меняет перспективы дальнейшего смягчения политики ФРС и заставляет пересмотреть ожидания относительно возвращения к эпохе дешевых денег.
Что такое нейтральная ставка и почему она важна?
Нейтральная процентная ставка, или neutral rate (r*), представляет собой теоретический уровень стоимости заимствований, при котором денежно-кредитная политика не оказывает ни стимулирующего, ни сдерживающего воздействия на экономику.
Проще говоря, это уровень, при котором экономика может продолжать расти без дополнительного ускорения или искусственного торможения со стороны процентной политики.
Если фактическая ставка значительно выше нейтральной, кредитование становится дороже, финансовые условия ужесточаются, а экономическая активность может замедляться.
Если ставка находится ниже нейтрального уровня, денежно-кредитная политика, напротив, способствует экономической активности.
Именно поэтому сравнение фактической ставки ФРС с оценками neutral rate имеет принципиальное значение для понимания дальнейших действий американского центробанка.
Почему текущая ставка ФРС может быть не такой ограничительной?
Согласно представленным данным, существует три ориентира, которые позволяют оценить положение текущей денежно-кредитной политики.
Первый - фактическая ставка федеральных фондов, находящаяся около 3,75%.
Второй - модельная оценка долгосрочной нейтральной ставки Федерального резервного банка Нью-Йорка, рассчитанная на основе ACM term premium model. Она находится примерно на уровне 4%.
Третий - долгосрочная оценка ставки, которую представляют сами участники FOMC. Она составляет около 3,2%.
Таким образом, фактическая ставка расположена между двумя оценками нейтрального долгосрочного уровня.
Это важное отличие от ситуации, когда стоимость денег существенно превышает предполагаемую нейтральную отметку.
Однако здесь необходимо учитывать одну особенность: нейтральная ставка не наблюдается напрямую. Это расчетная величина, которая зависит от моделей и экономических предположений. Поэтому разные оценки могут существенно отличаться друг от друга.
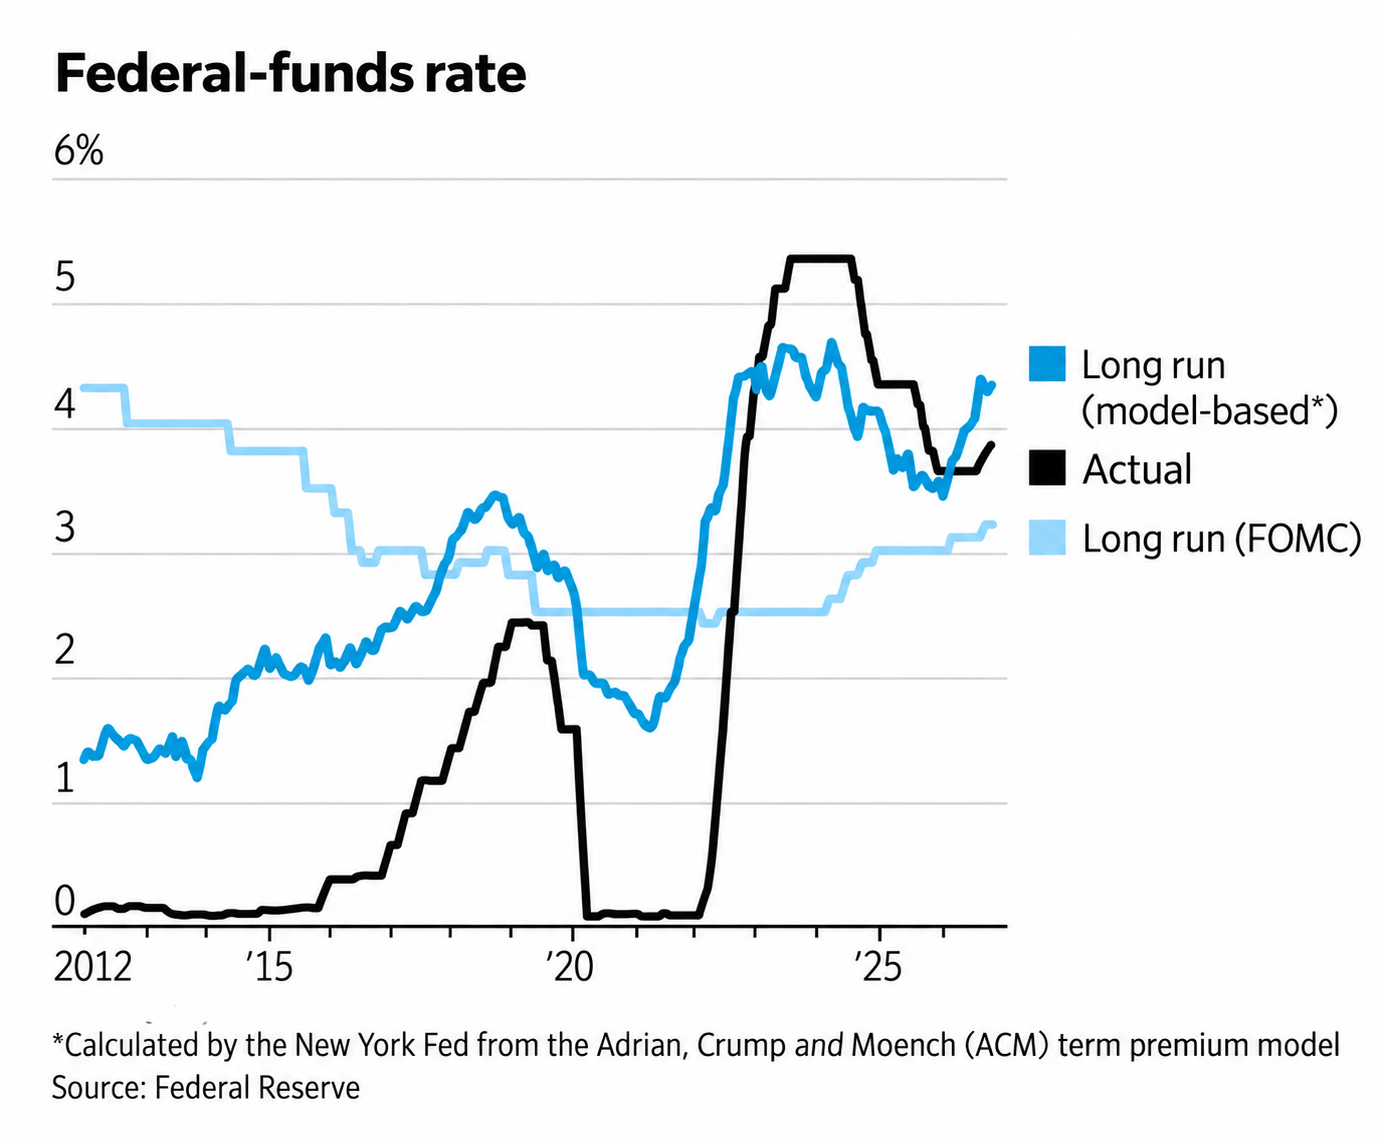
На графике особенно заметно, насколько сильно изменился процентный режим после 2020 года.
В период пандемии фактическая ставка практически опустилась к нулю. Затем последовал стремительный цикл ужесточения денежно-кредитной политики, в результате которого ставки поднялись выше 5%.
Но теперь ситуация выглядит иначе: фактическая ставка постепенно приблизилась к диапазону долгосрочных оценок.
Это означает, что привычное представление о необходимости масштабного смягчения политики может не соответствовать текущей структуре процентных ориентиров.
Почему рынок может переоценивать потенциал снижения ставок?
На протяжении предыдущего десятилетия инвесторы привыкли к совершенно другой денежно-кредитной среде.
После глобального финансового кризиса 2008 года развитые экономики продолжительное время существовали в условиях чрезвычайно низких процентных ставок. Дешевое финансирование стало привычным элементом финансовой системы.
Пандемия 2020 года временно вернула ставки практически к нулевым значениям, дополнительно укрепив ожидания того, что низкая стоимость денег является нормой.
Но текущие оценки нейтральной ставки указывают на другой возможный долгосрочный режим.
Если нейтральный уровень действительно находится в диапазоне 3,2-4%, возвращение к нулевым ставкам потребовало бы совершенно иных экономических условий, чем простое замедление инфляции или умеренное охлаждение рынка труда.
Для такого сценария могло бы потребоваться существенное ухудшение экономической ситуации или появление серьезных рисков для финансовой стабильности.
Следовательно, ожидание масштабного цикла снижения ставок только на основании исторического опыта предыдущего десятилетия может оказаться ошибочным.
Что это означает для фондового рынка?
Процентная политика ФРС оказывает влияние практически на все сегменты финансового рынка.
Когда инвесторы ожидают значительного снижения ставок, это обычно поддерживает оценку активов с более длительным инвестиционным горизонтом. Будущие денежные потоки компаний дисконтируются по более низким ставкам, что может повышать их текущую стоимость.
Особенно чувствительными к подобным изменениям могут быть технологические компании и другие бизнесы, стоимость которых в значительной степени зависит от будущих денежных потоков.
Однако если нейтральная ставка остается относительно высокой, пространство для масштабного смягчения денежно-кредитной политики может быть ограниченным.
Это создает несколько потенциальных последствий.
Во-первых, инвесторам придется учитывать более высокую стоимость капитала на длительном горизонте.
Во-вторых, компании с высокой долговой нагрузкой могут продолжать сталкиваться с относительно дорогим финансированием.
В-третьих, оценка акций, особенно компаний роста, может сильнее зависеть от реальной динамики прибыли, а не только от ожиданий будущего снижения ставок.
При этом близость фактической ставки к нейтральной сама по себе не означает, что фондовый рынок должен перейти к снижению. Она лишь меняет набор факторов, которые определяют его дальнейшую динамику.
Почему облигации и доллар также оказываются в центре внимания?
Рынок государственных облигаций особенно чувствителен к изменению ожиданий относительно процентной политики.
Если инвесторы начинают считать, что ФРС не придется существенно снижать ставки, это может повлиять на ожидания относительно будущей доходности Treasury.
Однако необходимо разделять краткосрочную политику центрального банка и долгосрочную доходность облигаций. Последняя зависит не только от ожиданий по ставке ФРС, но и от инфляционных ожиданий, срочной премии за риск и спроса на государственный долг.
Для доллара важна относительная привлекательность американских процентных ставок по сравнению с другими экономиками.
Если процентные ставки в США останутся относительно высокими, это может поддерживать интерес к долларовым активам. Но валютный рынок одновременно учитывает решения других центральных банков, экономический рост и глобальный спрос на риск.
Поэтому нейтральная ставка - важный ориентир, но не самостоятельный сигнал для покупки или продажи доллара.
Что отслеживать дальше?
Чтобы понять, действительно ли американская экономика переходит к новому процентному режиму, инвесторам стоит следить за несколькими показателями.
1. Решения FOMC
Фактические решения Федеральной резервной системы и комментарии ее представителей помогут оценить, насколько близкой к нейтральной они считают текущую политику.
2. Инфляция CPI и PCE
Динамика потребительских цен остается одним из главных факторов, определяющих возможность дальнейшего снижения ставок. Устойчивое инфляционное давление может ограничивать пространство для смягчения политики.
3. Рынок труда США
Занятость, безработица и динамика заработных плат позволяют оценивать состояние экономики и степень необходимости дополнительного стимулирования.
4. Доходность американских Treasury
Изменения доходности государственных облигаций отражают пересмотр ожиданий относительно будущих ставок, инфляции и премии за долгосрочный риск.
5. Оценки нейтральной ставки
Модельные оценки Нью-Йоркского ФРБ и долгосрочные прогнозы участников FOMC необходимо рассматривать в динамике. Изменение этих ориентиров может повлиять на интерпретацию всей процентной политики.
Главный вывод: дешевые деньги больше не являются базовым сценарием
Главная проблема для рыночных ожиданий заключается не в том, что ФРС обязательно должна сохранять текущую ставку. Дело в том, что само представление о нормальном уровне процентных ставок могло измениться.
Если текущая ставка около 3,75% действительно близка к нейтральному диапазону, американская экономика может находиться в менее ограничительной денежно-кредитной среде, чем предполагают некоторые участники рынка.
Это означает, что потенциал дальнейшего снижения ставок нельзя оценивать исключительно через призму предыдущего десятилетия.
Для фондового рынка, облигаций и валют это принципиальный момент: финансовые активы могут продолжать адаптироваться к среде, в которой стоимость капитала остается структурно выше привычных значений.
Следовательно, инвесторам важно следить не только за тем, когда ФРС снизит ставку в следующий раз, но и за тем, где в долгосрочной перспективе находится сама нейтральная отметка.