Кризис французских облигаций усиливается: почему инвесторы требуют всё большую премию за долг Франции
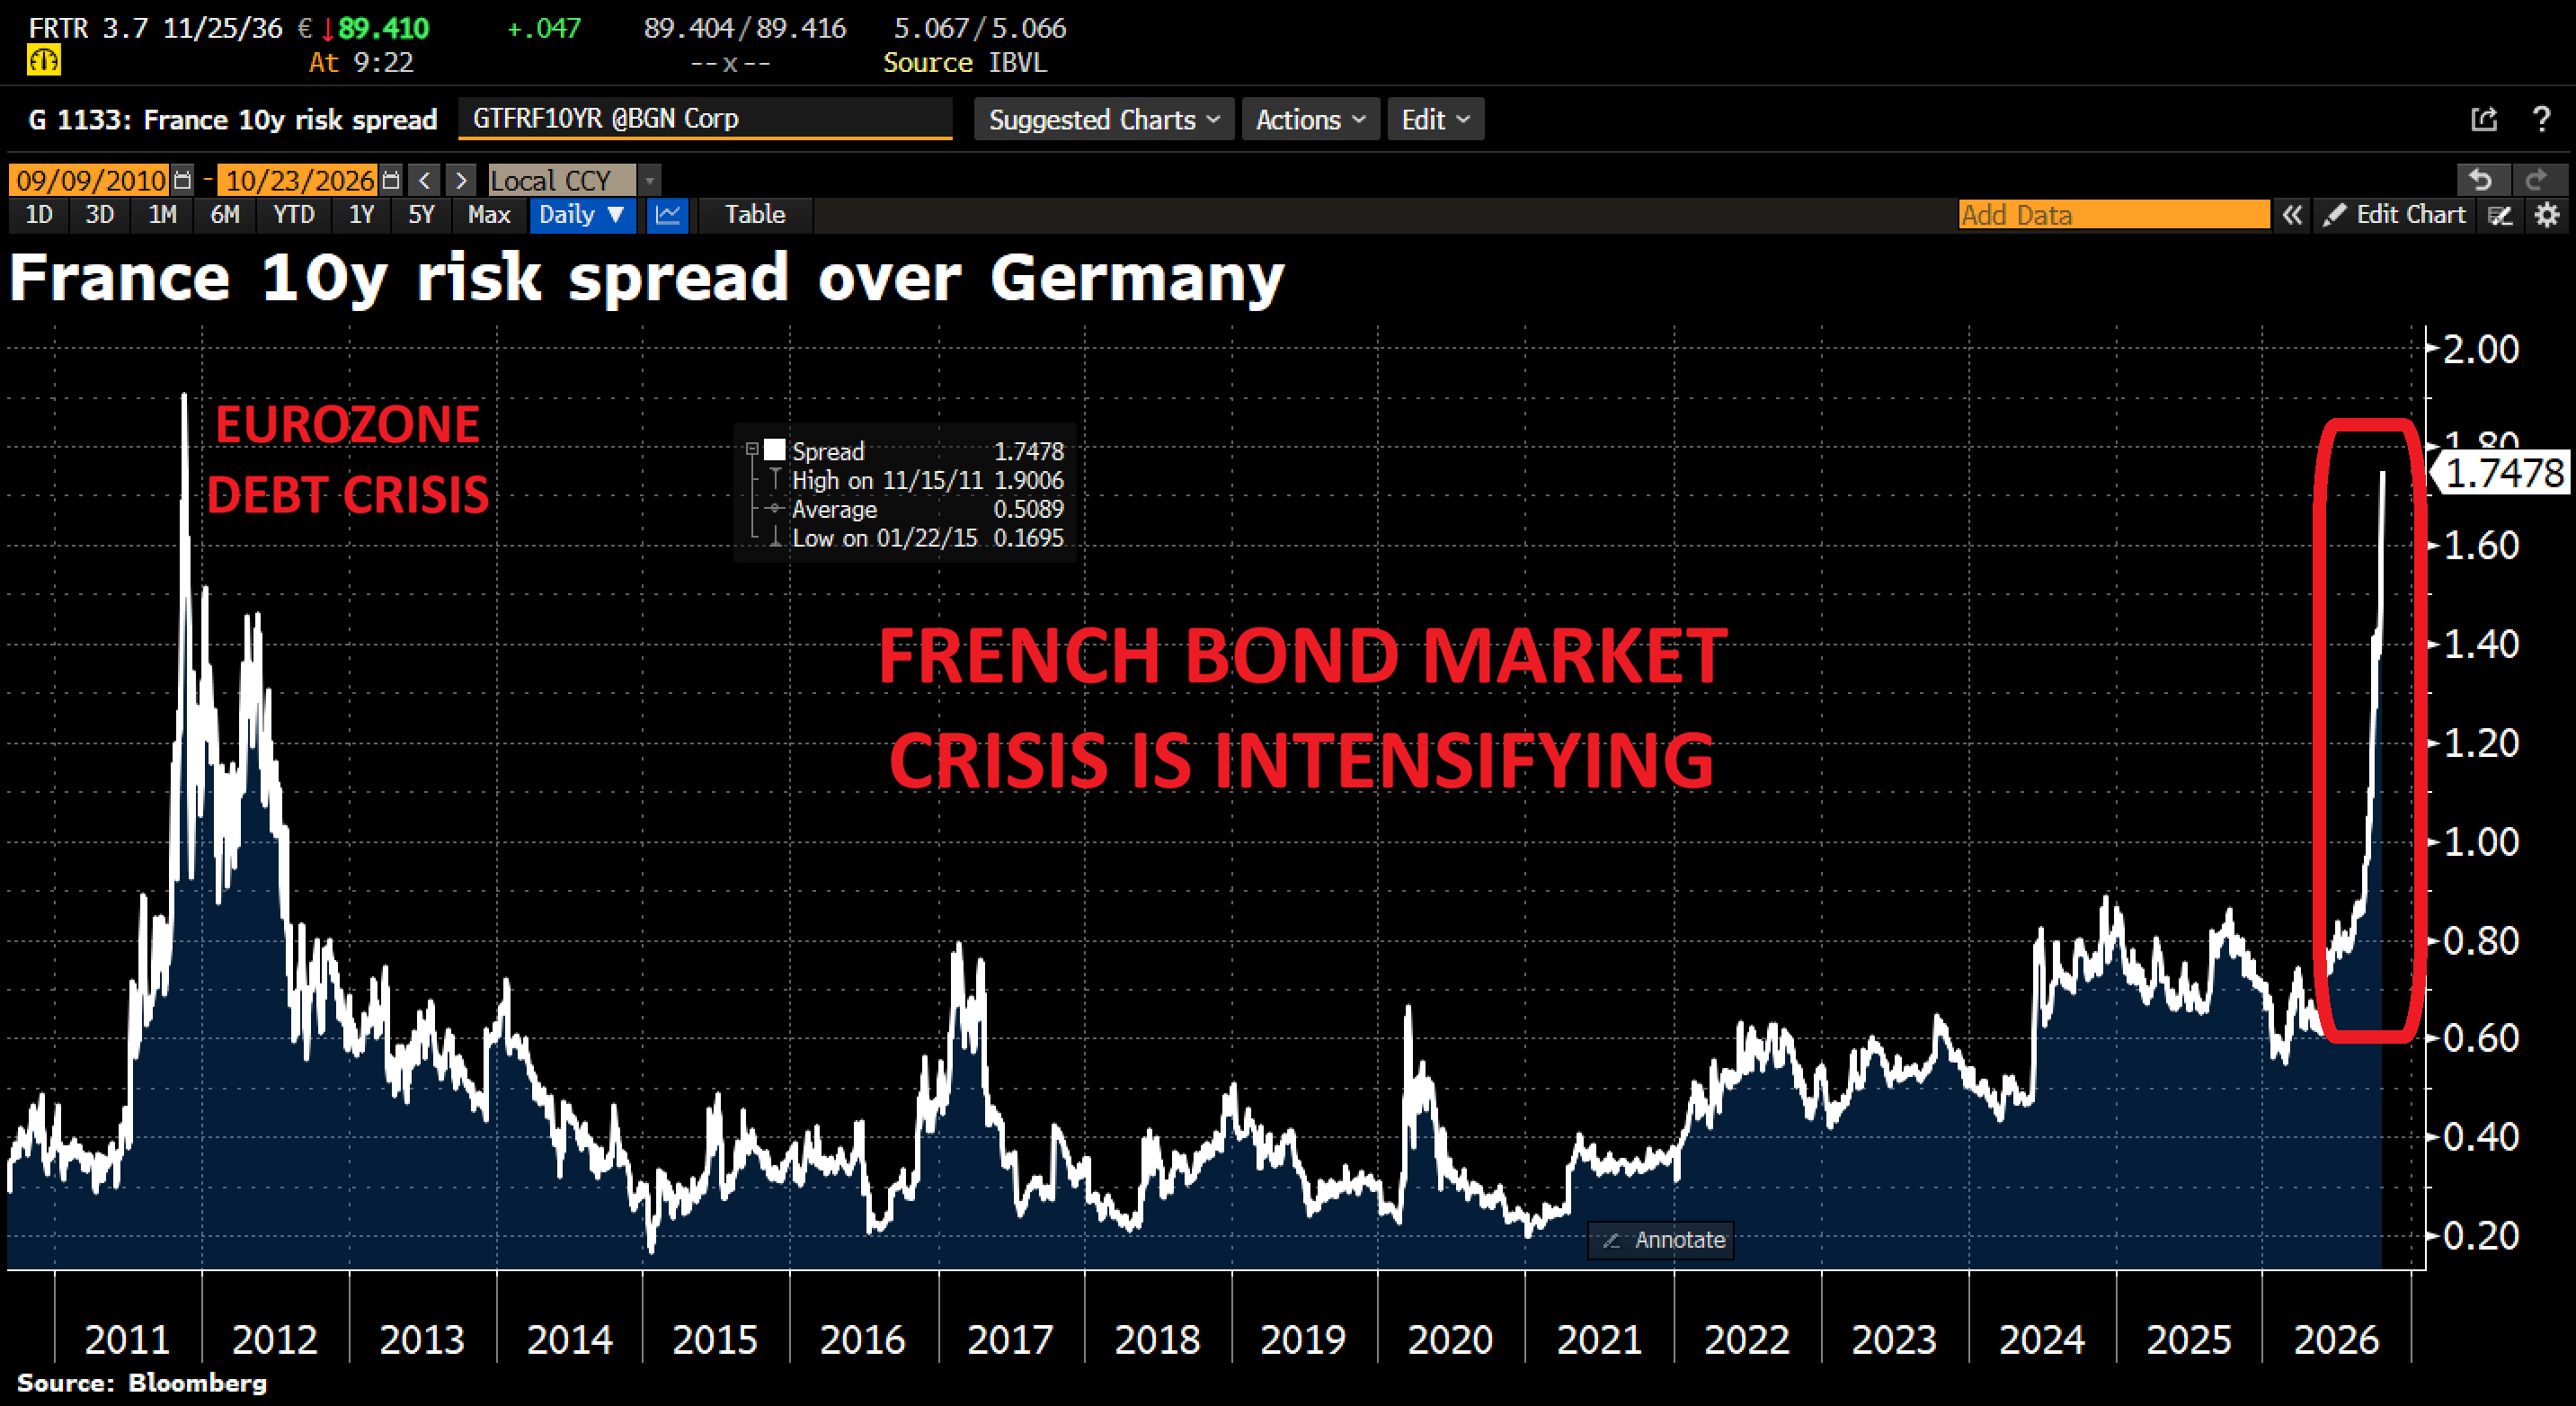
Французский долговой рынок демонстрирует признаки серьёзного стресса. Разница между доходностями 10-летних государственных облигаций Франции и Германии расширилась до 178 базисных пунктов, достигнув максимального уровня с конца 2011 года, когда еврозона переживала долговой кризис.
Одновременно доходность французских 10-летних облигаций поднималась до 5,14%, самого высокого значения с 2002 года. Резкий рост стоимости заимствований происходит на фоне политической неопределённости, проблем с бюджетом и повышения энергетических расходов.
Давление распространяется и на фондовый рынок. Французский индекс CAC 40 потерял более 1% за торговую сессию и приблизился к минимумам с марта. С августа индекс снизился более чем на 11%.
Главный вопрос заключается не только в том, почему дорожают французские заимствования. Важно понять, что заставляет инвесторов требовать всё большую компенсацию за владение государственным долгом одной из крупнейших экономик еврозоны.
Расширение спреда к немецким облигациям показывает, что рынок всё сильнее разделяет риски двух стран, несмотря на то что обе используют одну валюту. Если эта тенденция продолжится, последствия могут затронуть стоимость финансирования в еврозоне, европейские акции и курс евро.
Что происходит на французском рынке облигаций
Наиболее заметный сигнал поступает от разницы между доходностями французских и немецких государственных облигаций с одинаковым сроком погашения.
Этот показатель называют France-Germany 10-year yield spread, или 10-летним спредом Франции к Германии. Он отражает дополнительную доходность, которую инвесторы требуют за владение французскими облигациями по сравнению с немецкими.
Согласно предоставленному графику Bloomberg, спред достиг 1,7478 процентного пункта, то есть примерно 175 базисных пунктов. В сопроводительных рыночных данных текущий уровень указан около 178 базисных пунктов.
Это расхождение в несколько пунктов может объясняться временем фиксации котировок. В обоих случаях основной вывод одинаков: премия за французский государственный долг находится на уровне, не наблюдавшемся с европейского долгового кризиса конца 2011 года.
Одновременно рынок фиксирует несколько важных изменений:
Доходность французских 10-летних облигаций: поднималась до 5,14%, максимума с 2002 года.
Недельное движение доходности: около 30 базисных пунктов, что может стать крупнейшим недельным повышением с марта 2025 года.
Спред к Германии: около 178 базисных пунктов по предоставленным данным.
CAC 40: снижение более чем на 1% за сессию и более чем на 11% с августа.
Эти движения указывают на то, что давление не ограничивается отдельным участком финансового рынка.
Когда инвесторы одновременно требуют более высокую доходность по государственным облигациям и сокращают позиции во французских акциях, это может отражать пересмотр оценки рисков страны в целом.
При этом важно различать две вещи: рост доходности облигаций сам по себе не означает неизбежного дефолта, а расширение спреда не гарантирует дальнейшего ухудшения ситуации. Однако скорость движения и исторический контекст делают происходящее значимым для всего европейского рынка.
Почему доходность французских облигаций растёт
Доходность государственных облигаций определяется несколькими факторами. На неё влияют ожидания по процентным ставкам, инфляции и экономическому росту, а также оценка кредитного и политического риска.
В текущей ситуации несколько факторов усиливают друг друга.
1. Политическая неопределённость и бюджетные риски
Инвесторы оценивают не только текущие показатели государственных финансов, но и способность правительства проводить бюджетную политику.
Политический тупик усложняет принятие решений, особенно когда стране необходимо контролировать расходы, определять источники доходов бюджета и сохранять доверие кредиторов.
Если участники рынка сомневаются в возможности проведения последовательной бюджетной политики, они могут потребовать более высокую доходность за владение государственными облигациями.
Это создаёт дополнительную нагрузку на государственные финансы: чем выше доходность новых заимствований, тем дороже становится рефинансирование долга по мере погашения старых обязательств.
Эффект проявляется постепенно. Государство не переоценивает весь существующий долг по новой доходности мгновенно, но устойчиво высокие ставки со временем увеличивают процентные расходы бюджета.
2. Рост энергетических расходов
Удорожание энергии создаёт дополнительные риски для европейской экономики.
Более высокие энергетические расходы могут усиливать инфляционное давление, сокращать реальные доходы домохозяйств и повышать затраты предприятий. В результате экономический рост может замедляться именно тогда, когда правительству необходимо поддерживать устойчивость государственных финансов.
Для Франции это особенно важно в условиях уже существующей бюджетной неопределённости.
Если дорогая энергия одновременно увеличивает расходы экономики и затрудняет снижение инфляции, пространство для манёвра экономической политики становится уже.
Однако рост энергетических цен не объясняет всё движение доходностей сам по себе. Для оценки французского рынка необходимо учитывать также политические события, бюджетные перспективы и общую динамику процентных ставок в еврозоне.
3. Повышение премии за риск
В нормальных условиях инвесторы сравнивают государственные облигации с похожими сроками погашения и выбирают сочетание доходности, ликвидности и риска, которое считают приемлемым.
Когда доверие к бюджетной или политической ситуации ухудшается, прежней доходности может оказаться недостаточно для привлечения капитала.
Тогда цены облигаций снижаются, а их доходности растут. Одновременно увеличивается разница с активами, которые рынок воспринимает как более надёжные.
Именно поэтому спред Франции к Германии представляет особый интерес. Он помогает отделить относительную переоценку французского риска от факторов, которые воздействуют на обе страны.
Но показатель не является чистой мерой вероятности дефолта. На него также влияют ликвидность, структура спроса, ожидания по ставкам и другие рыночные условия.
4. Приближение президентских выборов
По мере приближения следующих президентских выборов инвесторы будут внимательнее оценивать политические перспективы Франции и возможные изменения экономической политики.
Рынки не обязательно ждут конкретного результата выборов. Для них важнее понимать, насколько предсказуемыми будут бюджетные решения, экономические реформы и отношения правительства с европейскими институтами.
Если политическая неопределённость сохраняется, инвесторы могут закладывать повышенную премию за риск ещё до того, как произойдут конкретные изменения в политике.
При этом сами по себе выборы не означают автоматического роста доходностей. Дальнейшее движение будет зависеть от решений властей, бюджетных планов и реакции участников рынка.
Почему спред к Германии важнее отдельного роста доходности
Рост доходности французских облигаций может отражать сразу несколько процессов. Например, если доходности государственных облигаций по всей еврозоне повышаются из-за инфляционных ожиданий или изменения перспектив денежно-кредитной политики, Франция не обязательно становится относительно более рискованной.
Спред помогает понять, происходит ли дополнительное ухудшение именно во французском сегменте.
Предположим, доходности французских и немецких облигаций растут одновременно и примерно одинаковыми темпами. В этом случае спред может оставаться стабильным, несмотря на общее повышение стоимости заимствований.
Но если французская доходность растёт значительно быстрее немецкой, разрыв расширяется. Это означает, что инвесторы требуют дополнительную компенсацию именно за французские облигации относительно немецких.
При текущем спреде около 178 базисных пунктов разница составляет примерно 1,78 процентного пункта годовой доходности.
Для иллюстрации: если бы доходности двух облигаций с одинаковым сроком погашения составляли 5,14% и 3,36%, разница между ними была бы 1,78 процентного пункта. Это арифметический пример, а не утверждение о синхронных котировках немецких облигаций на момент публикации.
Такой разрыв имеет значение не только для инвесторов в облигации. Он влияет на сравнительную стоимость государственного финансирования и может становиться индикатором напряжения внутри валютного союза.
Германия традиционно выступает важным ориентиром для европейского рынка государственного долга. Поэтому изменение премии Франции к Германии помогает отслеживать, насколько сильно рынок дифференцирует риски крупнейших экономик еврозоны.
Почему вспоминают долговой кризис еврозоны 2011 года
Последний сопоставимый уровень спреда, согласно предоставленному графику, наблюдался в конце 2011 года. Тогда европейский долговой кризис сопровождался резким повышением стоимости заимствований ряда государств еврозоны и опасениями по поводу устойчивости финансовой системы региона.
Историческое сравнение важно потому, что в обоих случаях инвесторы уделяют повышенное внимание разнице между рисками государств, использующих одну валюту.
Однако нынешнюю ситуацию нельзя автоматически приравнивать к кризису 2011 года.
Тогда напряжение охватывало ряд стран, а устойчивость еврозоны и её финансовых механизмов находилась в центре внимания рынков. Сегодня наблюдаемый рост французского спреда сам по себе не доказывает повторения того сценария.
Для корректного сравнения необходимо учитывать государственный долг, бюджетные перспективы, состояние банковской системы, экономическую конъюнктуру и возможности европейских институтов реагировать на финансовое напряжение.
Исторический максимум или приближение к нему показывает необычность движения, но не определяет его конечный результат.
Ключевой вопрос сейчас заключается в том, останется ли рост спреда локальной переоценкой французских рисков или начнёт влиять на условия финансирования других государств еврозоны.
Как долговой стресс отражается на фондовом рынке Франции
Параллельно с ростом доходностей давление усиливается на французском рынке акций.
CAC 40 снизился более чем на 1% за сессию и потерял более 11% с августа, приблизившись к минимумам с марта.
Одновременное снижение облигаций и акций не является необычным для периодов роста риска. Однако механизмы воздействия на эти рынки различаются.
Для фондового рынка высокие доходности государственных облигаций создают несколько проблем.
Во-первых, увеличивается альтернативная стоимость владения акциями. Когда инвесторы могут получать более высокую доходность по государственным облигациям, некоторые из них начинают требовать более высокую ожидаемую доходность и от акций.
Во-вторых, повышение стоимости финансирования может влиять на компании с высокой долговой нагрузкой. Более дорогие заимствования способны сокращать свободный денежный поток, ограничивать инвестиции и повышать чувствительность прибыли к процентным расходам.
В-третьих, политическая и бюджетная неопределённость может ухудшать ожидания по экономической активности и корпоративным доходам.
В совокупности эти факторы способны оказывать давление на оценки акций.
Но движение CAC 40 нельзя объяснить только доходностью французских облигаций. На индекс также влияют глобальные настроения, отраслевой состав, результаты отдельных компаний и международная экономическая конъюнктура.
Поэтому важна не только корреляция между падением акций и ростом доходностей, но и то, сохраняется ли эта связь по мере развития ситуации.
Может ли французский долговой кризис распространиться на еврозону
Главный системный риск заключается в возможном переходе от переоценки французских активов к более широкому росту премий за риск на европейском долговом рынке.
Франция занимает значимое место в финансовой системе еврозоны. Поэтому существенное и продолжительное повышение стоимости её заимствований может повлиять на условия финансирования, распределение капитала и оценку европейских активов.
Однако распространение напряжения не происходит автоматически.
Для возникновения более широкого эффекта необходимо, чтобы инвесторы начали пересматривать риски не только Франции, но и других государств или финансовых институтов региона.
Сценарий 1. Напряжение остаётся преимущественно французским
Если рынок считает, что проблемы связаны главным образом с внутренней политикой и бюджетной ситуацией Франции, спред может оставаться высоким, тогда как доходности других европейских государств будут двигаться под влиянием собственных факторов.
В таком случае давление будет концентрироваться на французских облигациях и акциях.
Сценарий 2. Спред продолжает расширяться
Если бюджетная неопределённость сохраняется, а инвесторы требуют дополнительную компенсацию за французский долг, доходности могут оставаться повышенными или двигаться дальше вверх.
Это способно увеличить стоимость новых заимствований и постепенно усиливать нагрузку на государственные финансы.
Для фондового рынка такой сценарий означает сохранение неопределённости вокруг стоимости капитала и перспектив французских компаний.
Сценарий 3. Напряжение распространяется на другие страны еврозоны
Если рост премий за риск затронет и другие государства, проблема перестанет быть исключительно французской.
В этом случае особое значение приобретёт динамика спредов других стран к Германии, а также поведение европейских акций, банковского сектора и евро.
Пока предоставленные данные подтверждают напряжение на французском рынке, но не доказывают, что широкое распространение кризиса уже произошло.
Что это означает для евро
Динамика французского долга может влиять на евро через несколько каналов, но направление реакции валюты не является однозначным.
С одной стороны, рост политических и бюджетных рисков во Франции способен снижать привлекательность европейских активов для некоторых международных инвесторов.
С другой стороны, повышение доходностей может привлекать капитал, если участники рынка считают дополнительную доходность достаточной компенсацией за риск. Кроме того, курс евро зависит от ожиданий по политике Европейского центрального банка, динамики доллара, экономических данных и глобального спроса на защитные активы.
Поэтому нельзя заключать, что расширение спреда Франции к Германии обязательно приведёт к падению EUR/USD.
Для оценки валютной реакции необходимо сопоставлять долговой рынок с процентными ожиданиями и поведением других основных валют.
Если французский стресс усиливается, но евро остаётся относительно устойчивым, это может указывать на то, что валютный рынок пока не рассматривает ситуацию как системную угрозу для всей еврозоны.
Если же одновременно расширяются спреды нескольких стран, снижаются европейские акции и слабеет евро, основания говорить о более широком пересмотре рисков будут весомее.
Что отслеживать дальше
Чтобы понять, превращается ли французский долговой стресс в более широкую проблему для европейских рынков, стоит следить за несколькими показателями.
1. Спред 10-летних облигаций Франции и Германии
Это основной индикатор относительной оценки французского риска.
Если спред продолжает расширяться, рынок требует всё большую премию за французский долг.
Если спред стабилизируется, это может указывать на замедление переоценки рисков.
Если спред сужается, это может отражать восстановление доверия к французским активам или изменение рыночных условий.
Само по себе сужение спреда ещё не означает, что все бюджетные проблемы решены.
2. Доходность французских 10-летних облигаций
Важно отслеживать не только спред, но и абсолютный уровень доходности.
Даже если спред перестанет расти, французские заимствования могут оставаться дорогими, если доходности по всему европейскому рынку повышаются.
Устойчиво высокая доходность увеличивает стоимость рефинансирования долга по мере погашения существующих обязательств.
3. Доходность немецких Bunds
Немецкие государственные облигации служат ориентиром для сравнения с другими рынками государственного долга еврозоны.
Если доходности Bunds растут вместе с французскими, часть движения может объясняться общими факторами, например инфляционными ожиданиями или изменением перспектив процентных ставок.
Если Франция продолжает заметно отставать от Германии по динамике облигаций, это будет свидетельствовать о сохранении специфического французского давления.
4. Спреды других государств еврозоны
Необходимо наблюдать за тем, расширяются ли премии за риск в других странах валютного союза.
Одновременное увеличение нескольких национальных спредов может указывать на распространение напряжения за пределы Франции.
Если же движение остаётся преимущественно французским, системные выводы делать преждевременно.
5. Индекс CAC 40
Фондовый рынок поможет оценить, сохраняется ли давление на французские активы за пределами государственного долга.
Особое внимание стоит уделять устойчивости снижения, реакции компаний на повышение стоимости финансирования и изменению рыночных ожиданий относительно корпоративных доходов.
6. Энергетические цены и инфляционные ожидания
Рост стоимости энергии способен усложнять экономическую ситуацию, усиливая давление на расходы бизнеса и домохозяйств.
Если энергетические цены остаются высокими, а инфляционные ожидания повышаются, участникам рынка будет сложнее отделить политические риски Франции от общих макроэкономических факторов.
7. Бюджетные решения и политические события во Франции
Важны конкретные изменения бюджетных планов, способность властей согласовывать решения и сигналы о будущей экономической политике.
Рыночная реакция будет зависеть не только от самих объявлений, но и от того, насколько они уменьшают неопределённость относительно государственных финансов.
Главный вывод
Французский долговой рынок подаёт серьёзный сигнал: инвесторы требуют значительно большую премию за владение французскими государственными облигациями по сравнению с немецкими.
Спред около 178 базисных пунктов, доходность 10-летних облигаций на уровне до 5,14% и снижение CAC 40 указывают на одновременное давление на несколько сегментов французского финансового рынка.
Политическая неопределённость, бюджетные риски и высокие энергетические расходы усиливают обеспокоенность инвесторов. При этом историческое сходство с 2011 годом не означает, что еврозона обязательно столкнётся с повторением прежнего кризиса.
Для рынков решающим станет дальнейшее развитие ситуации. Если спред стабилизируется, напряжение может остаться преимущественно французским. Если он продолжит расширяться и аналогичные движения начнут наблюдаться в других странах, риск более широкого финансового стресса повысится.
Сейчас важнее всего следить за тем, сохраняется ли расхождение между французскими и немецкими доходностями, как реагируют европейские акции и появляются ли признаки распространения напряжения на другие государства еврозоны.
Следите за движением мировых рынков и ключевыми макроэкономическими событиями вместе с AVORA MARKETS.
Материал носит информационно-аналитический характер и не является индивидуальной инвестиционной рекомендацией.