Стоимость заимствований Франции достигла максимума за 24 года: чем это грозит Европе
Доходность 10-летних государственных облигаций Франции впервые с 2002 года ненадолго превысила 5%. Это означает, что инвесторы требуют более высокую доходность за владение французским государственным долгом на фоне растущих сомнений в устойчивости государственных финансов страны.
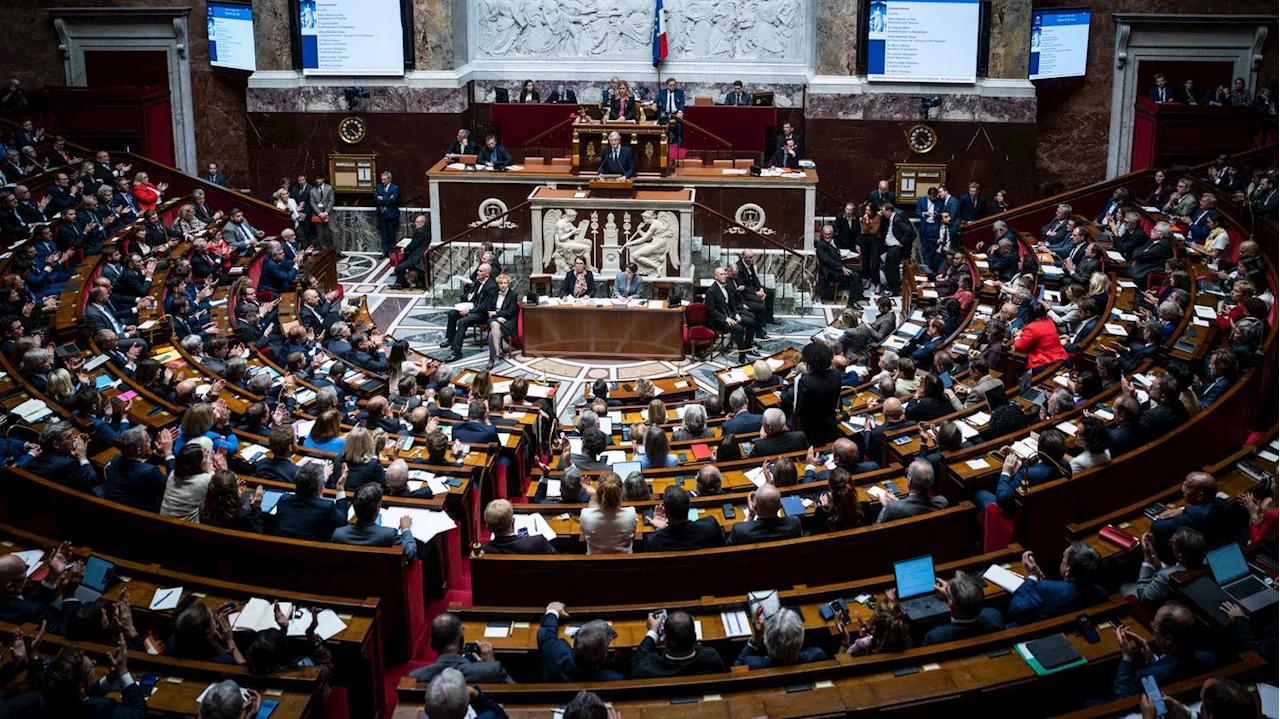
Давление на рынок усиливают политическая нестабильность, массовые протесты и трудности с согласованием бюджета. Правительству необходимо убедить инвесторов, что оно способно контролировать дефицит, однако политические разногласия усложняют принятие необходимых решений.
Проблема не ограничивается стоимостью французского долга. Если инвесторы продолжат требовать повышенную премию за риск, расходы на обслуживание обязательств могут увеличиваться по мере рефинансирования долга. Одновременно ситуация способна повлиять на стоимость заимствований других европейских государств, курс евро и настроения на финансовых рынках.
Главный вопрос заключается в том, останется ли скачок доходности временной реакцией на политическую неопределённость или станет признаком более продолжительного кризиса доверия к французским государственным финансам.
Главное за 30 секунд
Доходность 10-летних облигаций Франции: ненадолго превысила 5%, достигнув максимума с 2002 года.
Основная причина давления: сочетание опасений по поводу бюджетного дефицита и политической нестабильности.
Ключевой индикатор риска: разница между доходностью французских и немецких государственных облигаций.
Главная угроза: длительный период высоких ставок может увеличить расходы Франции на обслуживание долга.
Что важно для инвесторов: сможет ли правительство добиться поддержки бюджетных мер и восстановить доверие рынка.
Почему доходность французских облигаций превысила 5%
Государственные облигации позволяют правительствам привлекать деньги для финансирования расходов и рефинансирования существующих обязательств. Инвесторы покупают эти бумаги, рассчитывая получить предусмотренные условиями облигаций выплаты.
Доходность облигаций на вторичном рынке меняется в зависимости от их цены. Когда инвесторы продают облигации, их рыночная стоимость снижается, а доходность растёт.
Именно этот механизм лежит в основе текущего давления на французский долговой рынок.
Инвесторы оценивают не только способность государства выполнять свои обязательства, но и перспективы бюджетной политики. Если становится сложнее понять, каким образом правительство собирается сокращать дефицит, рынок может потребовать дополнительную компенсацию за принимаемый риск.
В случае Франции ситуация осложняется тем, что финансовые опасения совпали с политическим противостоянием и общественными протестами.
Три фактора, усиливающих давление
1. Бюджетный дефицит
Если государственные расходы превышают доходы, правительству необходимо покрывать разницу за счёт заимствований и других источников финансирования.
Чем устойчивее дефицит, тем сложнее убедить инвесторов в том, что государственный долг будет стабилизирован без дополнительных мер.
2. Политическая неопределённость
Даже если правительство понимает необходимость бюджетной консолидации, реализация этой задачи зависит от возможности согласовать конкретные меры.
Политическая фрагментация парламента затрудняет принятие решений. Для инвесторов это означает неопределённость относительно будущих налогов, расходов и темпов сокращения дефицита.
3. Повышенная доходность на мировых долговых рынках
Французские облигации испытывают давление не в изоляции. Рост стоимости заимствований наблюдается и на других развитых рынках на фоне инфляционных рисков, энергетических потрясений и изменений ожиданий относительно денежно-кредитной политики.
Однако французская ситуация привлекает особое внимание из-за сочетания глобального давления и внутренних бюджетно-политических проблем.
Почему высокая доходность может усилить долговую проблему
Преодоление отметки 5% само по себе не означает, что Франция немедленно столкнётся с неплатёжеспособностью. Важнее то, как долго доходность останется повышенной и насколько быстро более дорогие условия финансирования будут отражаться на государственном бюджете.
У государственного долга есть сроки погашения. Поэтому повышение рыночных ставок не приводит к мгновенному пересчёту стоимости обслуживания всех существующих обязательств.
Но по мере погашения старых облигаций правительству приходится привлекать новое финансирование в условиях, которые могут оказаться менее выгодными.
Если высокая доходность сохраняется, расходы на проценты постепенно растут.
Это создаёт несколько потенциальных последствий:
меньше бюджетных средств остаётся на другие государственные расходы;
сокращение дефицита становится более сложной задачей;
потребность в новых заимствованиях может сохраняться дольше;
инвесторы могут требовать дополнительную премию за риск, если сомнения в бюджетной устойчивости усиливаются.
Возникает замкнутый круг: растущие расходы на обслуживание долга усложняют стабилизацию бюджета, а сомнения в способности стабилизировать бюджет могут поддерживать высокую стоимость новых заимствований.
Однако такой сценарий не является неизбежным. Он зависит от экономического роста, бюджетных решений, динамики процентных ставок и доверия инвесторов.
Почему ситуация во Франции важна для всей еврозоны
Франция является одной из крупнейших экономик Европы. Поэтому изменение отношения инвесторов к её государственному долгу имеет значение для финансовой системы всего валютного блока.
Особенно важно следить за разницей между доходностью французских и немецких 10-летних государственных облигаций.
Немецкие государственные облигации традиционно выступают одним из основных ориентиров для оценки рисков на долговом рынке еврозоны.
Если французские облигации предлагают заметно более высокую доходность, это может означать, что инвесторы требуют дополнительную компенсацию за специфические риски Франции.
На момент описываемого движения премия французских облигаций к немецким приблизилась к 157 базисным пунктам. Один базисный пункт равен 0,01 процентного пункта, поэтому речь идёт примерно о разнице в 1,57 процентного пункта.
Что означает расширение спреда
Предположим, доходность французских облигаций растёт быстрее немецкой. В этом случае разница между ними увеличивается.
Такое движение может отражать ухудшение оценки французских государственных финансов относительно Германии.
Для европейских рынков это важно по нескольким причинам.
Во-первых, изменение стоимости государственного финансирования может влиять на условия заимствований внутри экономики.
Во-вторых, долговой рынок помогает инвесторам оценивать распределение рисков между странами еврозоны.
В-третьих, продолжительная нестабильность на рынке французского долга может усилить осторожность участников рынка в отношении других государств с высокими долговыми обязательствами.
При этом расширение спреда не означает автоматического распространения кризиса. Для такого вывода необходимо оценивать состояние других долговых рынков, действия европейских институтов и общие финансовые условия.
Как долговые проблемы могут повлиять на евро и фондовый рынок
Рост доходности государственных облигаций способен влиять не только на бюджет, но и на другие финансовые активы.
Евро
Политическая и бюджетная неопределённость во Франции может ухудшать отношение инвесторов к европейским активам.
Однако курс евро зависит от множества факторов, включая решения Европейского центрального банка, экономическую динамику еврозоны, состояние экономики США и глобальный спрос на защитные активы.
Поэтому повышение доходности французских облигаций не означает, что евро обязательно продолжит снижаться. Важно оценивать движение валюты в контексте всей макроэкономической картины.
Акции
Повышение доходности облигаций может создавать дополнительное давление на фондовый рынок.
Когда относительно безопасные долговые инструменты предлагают более высокую доходность, инвесторы могут пересматривать привлекательность акций. Одновременно более дорогой капитал увеличивает финансовую нагрузку на компании, особенно если им требуется регулярно привлекать заёмные средства.
Для бизнеса это может означать более высокие расходы на финансирование и потенциальное снижение инвестиционной активности.
Но реакция акций зависит также от корпоративных прибылей, экономического роста и ожиданий относительно будущей денежно-кредитной политики.
Европейские облигации
Для других стран еврозоны принципиальное значение будет иметь то, останется ли распродажа французского долга локальной проблемой.
Если инвесторы начнут требовать более высокую доходность по облигациям других государств, это может указывать на расширение опасений относительно долговой устойчивости региона.
Если же давление останется сосредоточенным преимущественно во Франции, рынок может продолжить дифференцировать страны по качеству государственных финансов и политическим рискам.
Почему сравнивать Францию с долговым кризисом еврозоны преждевременно
Рост доходности французских облигаций вызывает ассоциации с предыдущими эпизодами напряжённости на европейском долговом рынке. Но исторические параллели необходимо использовать осторожно.
Во время долгового кризиса еврозоны в начале 2010-х годов инвесторы сомневались в устойчивости государственных финансов ряда стран, а финансовая напряжённость создавала риски для целостности валютного союза.
Сегодня повышенная доходность французского долга также отражает обеспокоенность инвесторов бюджетной устойчивостью и политической неопределённостью.
Однако сходство отдельных рыночных индикаторов не доказывает, что развивается идентичный кризис.
Для оценки ситуации необходимо учитывать структуру государственного долга, состояние банковской системы, экономические перспективы и инструменты, доступные европейским институтам для ограничения финансовой фрагментации.
Поэтому корректнее говорить о росте долговых рисков и усилении давления на Францию, а не утверждать, что новый кризис еврозоны уже начался.
Три сценария дальнейшего развития ситуации
Сценарий 1. Стабилизация доходности
Если правительству удастся добиться прогресса в бюджетных переговорах и снизить политическую неопределённость, опасения инвесторов могут ослабнуть.
В таком случае доходность французских облигаций способна стабилизироваться или снизиться, а спред к немецким бумагам может сократиться.
Это не гарантирует немедленного восстановления доверия, но уменьшает риск дальнейшего ухудшения условий финансирования.
Сценарий 2. Продолжительное давление на долговой рынок
Если политические разногласия сохранятся, а убедительного плана стабилизации государственных финансов не появится, инвесторы могут продолжить требовать повышенную доходность.
В этом случае стоимость новых заимствований останется высокой, а расходы на обслуживание долга будут постепенно увеличиваться по мере рефинансирования обязательств.
Для экономики это означает более жёсткие финансовые условия и меньше пространства для бюджетного манёвра.
Сценарий 3. Распространение напряжённости на другие рынки
Наиболее серьёзный вариант предполагает, что проблемы французского долга начнут влиять на отношение инвесторов к другим государственным облигациям еврозоны.
Такой сценарий может сопровождаться расширением спредов, повышенной волатильностью валют и акций, а также более осторожным отношением к европейским активам.
Для его подтверждения необходимо увидеть устойчивое ухудшение ситуации за пределами французского рынка. Одного роста доходности во Франции недостаточно.
Что сейчас отслеживать инвесторам
1. Доходность 10-летних облигаций Франции
Показывает, сколько рынок требует за владение долгосрочным французским государственным долгом. Продолжительный рост будет свидетельствовать о сохраняющемся давлении на условия финансирования.
2. Спред между Францией и Германией
Помогает оценить, насколько сильнее инвесторы воспринимают риски Франции по сравнению с немецким долговым рынком. Расширение спреда может указывать на ухудшение относительного доверия.
3. Бюджетные переговоры
Решения по государственным расходам, налогам и сокращению дефицита определят, сможет ли правительство представить убедительную стратегию управления долгом.
4. Политическая ситуация
Способность правительства принимать решения имеет непосредственное значение для оценки будущей бюджетной политики. Продолжительная неопределённость может усиливать волатильность рынка.
5. Доходность облигаций других стран еврозоны
Если давление распространяется на другие рынки, это может указывать на более широкий пересмотр рисков европейского государственного долга.
6. Курс евро
Реакция валютного рынка поможет понять, насколько французские события влияют на общее отношение инвесторов к европейским активам. При этом необходимо учитывать и другие макроэкономические факторы.
Главный вывод
Превышение доходностью 10-летних государственных облигаций Франции отметки 5% стало важным сигналом растущего беспокойства инвесторов по поводу государственных финансов страны.
Сочетание политической неопределённости, бюджетных трудностей и повышенной стоимости заимствований создаёт риск продолжительного давления на французский долговой рынок.
Главная опасность заключается не в самом уровне доходности, а в том, насколько долго он сохранится и сможет ли правительство убедить инвесторов в способности стабилизировать государственные финансы.
Для еврозоны ключевым индикатором остаётся разница между французскими и немецкими облигациями, а также наличие признаков распространения напряжённости на другие рынки.
Пока говорить о неизбежном долговом кризисе преждевременно. Но дальнейшая динамика доходности, бюджетные решения и политические события будут определять, останется ли нынешняя ситуация эпизодом рыночной нестабильности или превратится в более серьёзную проблему для европейских финансов.
Следите за ключевыми макроэкономическими событиями, решениями центральных банков и изменениями на мировых финансовых рынках вместе с AVORA MARKETS.