80% мировой добычи нефти — уже после пика. Почему это важно
На нефтяном рынке есть проблема, которую легко не заметить за ежедневными движениями Brent и WTI.
Она находится не столько в сегодняшнем объеме добычи, сколько в возрасте источников этой добычи.
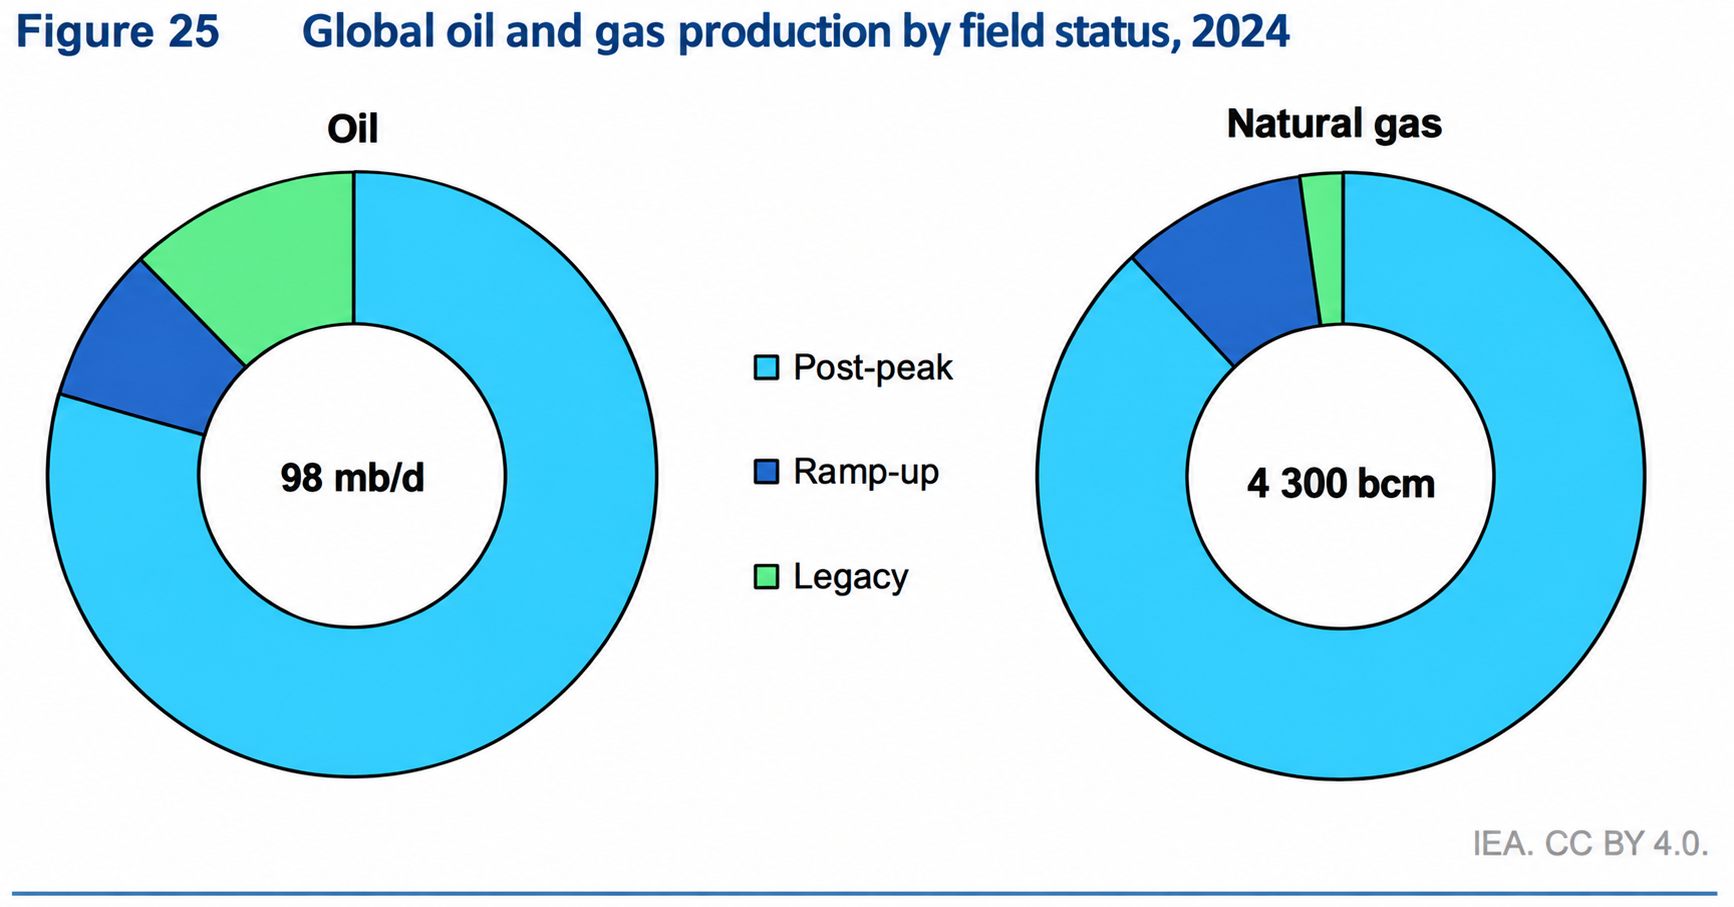
Согласно анализу International Energy Agency, около 80% мировой добычи нефти в 2024 году приходилось на месторождения, которые уже прошли свой пик производства. Еще около 10% приходилось на ramp-up fields — проекты, запущенные в течение предыдущего десятилетия и еще не достигшие определенного пика. Оставшаяся часть относилась к legacy fields — старым традиционным месторождениям, которые пока не достигли пика, но также находятся под влиянием ограничений добычи.
Это принципиально важная деталь.
Потому что нефтяной рынок должен постоянно не просто находить новые баррели, а замещать баррели, которые естественным образом исчезают из существующей добычи.
И этот процесс становится все более капиталоемким.
На этом фоне война на Ближнем Востоке создает еще один слой риска: она не создает проблему старения нефтяных месторождений, но усиливает последствия ограничений предложения, нарушая транспортные маршруты, сокращая доступную добычу и ускоряя сокращение запасов.
Главный вопрос теперь звучит иначе:
Хватит ли новых инвестиций, новых проектов и существующих резервов, чтобы компенсировать естественное снижение старой добычи?
Коротко о главном
80% — приблизительная доля мировой нефтедобычи 2024 года из post-peak fields.
5,6% — средний наблюдаемый годовой decline rate для традиционных нефтяных месторождений после пика.
$500 млрд — ниже этого уровня, по оценке IEA, должны оказаться мировые инвестиции в нефть в 2026 году, несмотря на более высокие цены.
45+ млн баррелей в сутки — объем новой традиционной нефтедобычи, который, по оценке IEA, потребуется к 2050 году для сохранения нынешнего уровня производства.
~20 лет — среднее время от выдачи лицензии на разведку до начала добычи нового традиционного проекта.
Нефтяная индустрия должна постоянно бежать, чтобы оставаться на месте
Самая важная особенность нефти заключается в том, что существующее месторождение не сохраняет производительность автоматически.
После прохождения пика добыча начинает снижаться.
IEA проанализировала производственные данные примерно 15 000 нефтяных и газовых месторождений. Для традиционных нефтяных месторождений средний наблюдаемый post-peak decline rate составил около 5,6% в год. Для традиционного газа — 6,8%.
При этом разброс огромен.
Супергигантские нефтяные месторождения в среднем снижают добычу примерно на 2,7% в год, тогда как небольшие месторождения могут снижаться более чем на 11,6% ежегодно. Для глубоководных месторождений средний показатель также значительно выше, чем для наземных.
Это означает, что индустрия постоянно должна вкладывать капитал хотя бы для того, чтобы не потерять существующий объем производства.
И здесь появляется ключевое отличие нефтяного рынка от многих других отраслей.
Инвестиции в нефть — это не только инвестиции ради роста.
Значительная часть капитала нужна просто для поддержания текущего уровня добычи.
По оценке IEA, почти 90% ежегодных upstream-инвестиций с 2019 года были направлены на компенсацию естественного падения производства, а не на удовлетворение дополнительного роста спроса.
Именно поэтому сокращение CapEx может иметь гораздо более серьезные последствия, чем кажется по одному только показателю новых проектов.
Почему «новой нефти» действительно становится сложнее добавлять
Здесь важно избежать слишком простой версии истории.
Проблема не в том, что человечество перестало находить нефть.
У мира по-прежнему есть огромные ресурсы.
IEA оценивает объем уже обнаруженных, но еще не утвержденных к разработке ресурсов примерно в 230 млрд баррелей нефти. Основные объемы находятся на Ближнем Востоке, в Евразии и Африке.
Проблема в другом.
Обнаружить ресурс — не значит получить новый поток нефти.
Между геологическим открытием и первой коммерческой добычей стоят:
оценка запасов;
утверждение проекта;
финансирование;
бурение;
строительство инфраструктуры;
трубопроводы;
экспортные терминалы;
производственные мощности.
В среднем запуск нового традиционного upstream-проекта занимает почти 20 лет от выдачи разведочной лицензии до первой добычи.
Поэтому нефтяной рынок имеет своеобразную временную асимметрию.
Старое месторождение может начать терять добычу уже сейчас.
Новый крупный проект может добавить баррели только через годы.
И здесь появляется главный парадокс 2026 года
Обычно логика проста:
высокая цена нефти → высокая прибыль → больше инвестиций → больше будущего предложения.
Но текущая ситуация показывает, что эта цепочка работает не так автоматически.
По данным IEA, несмотря на высокие цены на нефть, мировые инвестиции в нефтедобычу в 2026 году ожидаются ниже $500 млрд, причем это будет уже третий год подряд снижения. Среди причин агентство называет неопределенность относительно продолжительности ценового скачка, длинные сроки реализации проектов, ограничения цепочек поставок и дефицит offshore-оборудования.
В США IEA отдельно отмечает, что нефтяные инвестиции снижаются по мере того, как компании делают больший акцент на операционной эффективности и возврате капитала акционерам.
То есть высокий oil price сегодня не обязательно превращается в пропорционально высокий CapEx завтра.
И это один из самых важных сдвигов нефтяного рынка.
Почему нефтяные компании не спешат превращать дорогую нефть в новый суперцикл CapEx
Для инвестора нефтяной компании новый мегапроект — это не просто способ увеличить добычу.
Это десятилетия капитальных затрат, геополитических рисков, разрешений, строительства и неопределенности относительно будущего спроса.
Поэтому компания может предпочесть:
поддерживать существующие активы + повышать эффективность + возвращать капитал акционерам
вместо:
строить огромный новый проект с горизонтом окупаемости на десятилетия.
Это не означает, что компании перестали инвестировать в нефть.
Напротив, Shell, например, в 2026 году продолжает расширять присутствие в отдельных upstream-проектах, включая новые активы в Мексиканском заливе и Бразилии.
Но структура инвестиций имеет значение.
IEA отмечает, что около двух третей традиционных нефтегазовых проектов, одобренных в последние годы, были расширениями уже существующих месторождений, а более 70% недавних традиционных approvals приходились на offshore-проекты.
Это скорее история оптимизации существующей базы и выборочного расширения, чем возвращение к эпохе бесконтрольного строительства новых мегапроектов.
Иранская война добавляет к структурной проблеме краткосрочный шок
Война на Ближнем Востоке не является причиной того, что большая часть нефтяной добычи уже прошла пик.
Эта проблема существовала до конфликта.
Но война делает ее более заметной.
В 2026 году перебои вокруг Ормузского пролива привели к масштабным нарушениям поставок. По оценке IEA, совокупные потери нефтяного предложения производителей Ближнего Востока в первые месяцы кризиса превысили 1,3 млрд баррелей, а потоки через Ормуз в марте–мае падали примерно до 2,7 млн баррелей в сутки против около 20 млн баррелей в сутки до конфликта.
К июлю мировые наблюдаемые запасы нефти сократились примерно на 410 млн баррелей с начала войны, согласно августовскому Oil Market Report IEA.
При этом рынок уже адаптируется.
Часть поставок идет альтернативными маршрутами, производители используют обходные экспортные мощности, а добыча за пределами Ближнего Востока частично компенсирует потери. Reuters отмечал, что около 9 млн баррелей в сутки нефти и нефтепродуктов по-прежнему экспортировались из региона в начале сентября несмотря на перебои.
Поэтому война — это не простая история «война = нефть только дорожает».
Краткосрочный рынок зависит также от спроса, запасов, альтернативных маршрутов, восстановления добычи и реакции производителей.
Но структурная проблема остается.
Самая важная цифра — не 80%, а decline rate
80% — впечатляющая цифра.
Но сама по себе она еще ничего не говорит о том, сколько нефти рынок потеряет завтра.
Ключевой показатель — скорость снижения добычи.
Если огромное зрелое месторождение падает на несколько процентов в год, индустрия должна постоянно добавлять новые скважины, новые проекты или применять технологии повышения нефтеотдачи, чтобы компенсировать этот decline.
IEA оценивает средний наблюдаемый decline rate традиционной нефти после пика примерно в 5,6% в год. При прекращении инвестиций естественное падение было бы еще более резким.
Для tight oil и shale ситуация еще более чувствительна.
По оценке IEA, при полном прекращении инвестиций добыча tight oil и shale gas упала бы более чем на 35% всего за первый год и еще примерно на 15% в течение следующего года.
Это объясняет, почему нефтяной рынок нельзя анализировать только через количество существующих запасов.
Запасы — это потенциальная нефть.
CapEx — это способность превратить ее в производство.
Но это не означает автоматического дефицита нефти
Здесь особенно важно не сделать слишком сильный вывод.
Высокий decline rate не означает, что нефть обязательно будет дорожать каждый год.
Цена формируется балансом предложения и спроса.
И в краткосрочной перспективе предложение может оказаться вполне достаточным.
Например, в августе IEA ожидало снижение мирового спроса на нефть в 2026 году примерно на 1,6 млн баррелей в сутки, одновременно прогнозируя восстановление предложения в 2027 году.
То есть рынок может одновременно иметь:
структурно стареющую добывающую базу
и
краткосрочный избыток предложения.
Это не противоречие.
Первое — вопрос долгосрочной производственной способности.
Второе — вопрос текущего баланса.
Что может произойти дальше
Сценарий 1 — Инвестиции восстанавливаются
Если высокие цены сохраняются достаточно долго, нефтяные компании могут увеличить CapEx.
Это позволит замедлить decline существующих месторождений и ускорить запуск новых проектов.
В таком случае давление на будущую добычу будет слабее.
Сценарий 2 — Инвестиции остаются ограниченными
Если компании продолжают концентрироваться на эффективности и возврате капитала, а новые проекты запускаются медленно, естественное снижение зрелых месторождений будет становиться все более важным фактором.
При достаточно устойчивом спросе это может означать более ограниченный рост предложения и более высокую чувствительность цен к любым новым сбоям.
Сценарий 3 — Спрос снижается быстрее предложения
Это совершенно другой путь.
Даже если decline rates остаются высокими, ускоренное сокращение потребления нефти может компенсировать падение добычи.
В таком случае дефицит предложения не обязательно возникает.
Именно поэтому будущую цену нефти нельзя выводить только из возраста месторождений.
Что сейчас отслеживать?
1. Global oil CapEx
Показывает, сколько капитала индустрия направляет на поддержание и расширение добычи.
Если инвестиции устойчиво снижаются, вопрос будущего предложения становится важнее.
2. Production from post-peak fields
Чем больше мирового производства зависит от зрелых месторождений, тем важнее становится скорость decline.
3. New project approvals
Особенно важны новые conventional projects и expansions существующих месторождений.
Их количество показывает, насколько быстро индустрия пытается заменить будущую потерю добычи.
4. Global inventories
Запасы являются одним из главных краткосрочных буферов рынка.
Высокие запасы могут сгладить перебои.
Низкие — сделать рынок намного чувствительнее к неожиданному сокращению предложения.
5. Strait of Hormuz flows
Ормуз остается критической точкой для мировой торговли нефтью и LNG.
Восстановление потоков снижает краткосрочное напряжение.
Новые ограничения способны быстро изменить баланс.
6. Non-OPEC supply
Рост добычи в США, Канаде, Бразилии и Гайане может частично компенсировать проблемы других производителей.
Именно поэтому анализировать только OPEC+ недостаточно.
Главный вывод
Самая важная история нефтяного рынка может оказаться не в том, сколько нефти еще осталось под землей.
Гораздо важнее другое:
с какой скоростью существующие источники теряют добычу и сколько времени требуется, чтобы их заменить.
Около 80% мировой нефтедобычи уже приходится на post-peak fields. Средний decline rate традиционной нефти после пика составляет около 5,6% в год, а поддержание нынешнего уровня глобального производства до 2050 года потребует огромного объема новой добычи.
При этом инвестиции в нефть в 2026 году, по оценке IEA, снижаются несмотря на более высокие цены.
Это не означает, что нефть обязательно войдет в постоянный дефицит.
Но это означает, что запас прочности предложения может становиться менее очевидным.
Именно поэтому следующий нефтяной цикл может определяться не только спросом со стороны Китая, США или транспорта.
Он может определяться гораздо более скучным, но фундаментальным вопросом:
сколько нового капитала мировой нефтяной индустрии готова вложить сегодня, чтобы компенсировать добычу, которая естественным образом исчезнет завтра.
Следите за ключевыми изменениями мировых рынков вместе с AVORA MARKETS.