Почему иностранные инвесторы выводят рекордные $33 млрд из индийских акций
Индия остаётся одной из крупнейших историй роста среди развивающихся экономик, но в 2026 году иностранные инвесторы массово сокращают вложения в её фондовый рынок. За первые девять месяцев года отток иностранного портфельного капитала достиг примерно $32,73 млрд, что почти вдвое превышает показатель за весь 2025 год.
За этим движением стоит не один фактор. Высокая доходность американских казначейских облигаций повышает привлекательность долларовых активов, глобальный бум искусственного интеллекта перераспределяет деньги в пользу других азиатских рынков, а слабость индийской рупии усложняет расчёт доходности для международных инвесторов.
Это важнее, чем просто очередная волна продаж на бирже. Когда крупные фонды меняют распределение капитала между странами, давление может распространяться одновременно на акции, валюту и стоимость финансирования экономики.
Главный вопрос: означает ли рекордный отток капитала, что инвесторы теряют веру в Индию, или деньги временно уходят туда, где глобальная конъюнктура выглядит привлекательнее?
Рынок за 30 секунд
Отток в 2026 году
$32,73 млрд
За январь-сентябрь
Отток за 2025 год
$17,6 млрд
Округлённый эквивалент ₹1,66 трлн
Вторичный рынок, 2026
$38,69 млрд
Чистый отток к 12 октября
Основные факторы
США · AI · Рупия
Доходность и глобальное перераспределение
Источники: NSDL и публикации Business Standard. Периоды и методики подсчёта различаются: показатель за январь-сентябрь охватывает общий чистый поток, а данные вторичного рынка приведены отдельно по состоянию на 12 октября.
Что произошло с иностранными инвестициями в Индию?
В 2026 году иностранные портфельные инвесторы (Foreign Portfolio Investors, FPI) перешли к масштабной продаже индийских акций. Согласно данным NSDL, за первые девять месяцев они вывели из этого сегмента около ₹3,08 трлн, или $32,73 млрд. Для сравнения: за весь 2025 год отток составлял приблизительно ₹1,66 трлн.
Это не просто продолжение прежней тенденции. Масштаб продаж показывает, насколько быстро глобальные инвесторы могут пересматривать свои позиции, когда относительная привлекательность разных рынков меняется.
При этом важно различать два показателя. Чистый отток из индийских акций за определённый период отражает разницу между покупками и продажами. Отдельная статистика вторичного рынка не обязательно совпадает с общим потоком капитала, поскольку включает другой набор операций. Именно поэтому в публикациях могут встречаться разные суммы за один и тот же год.
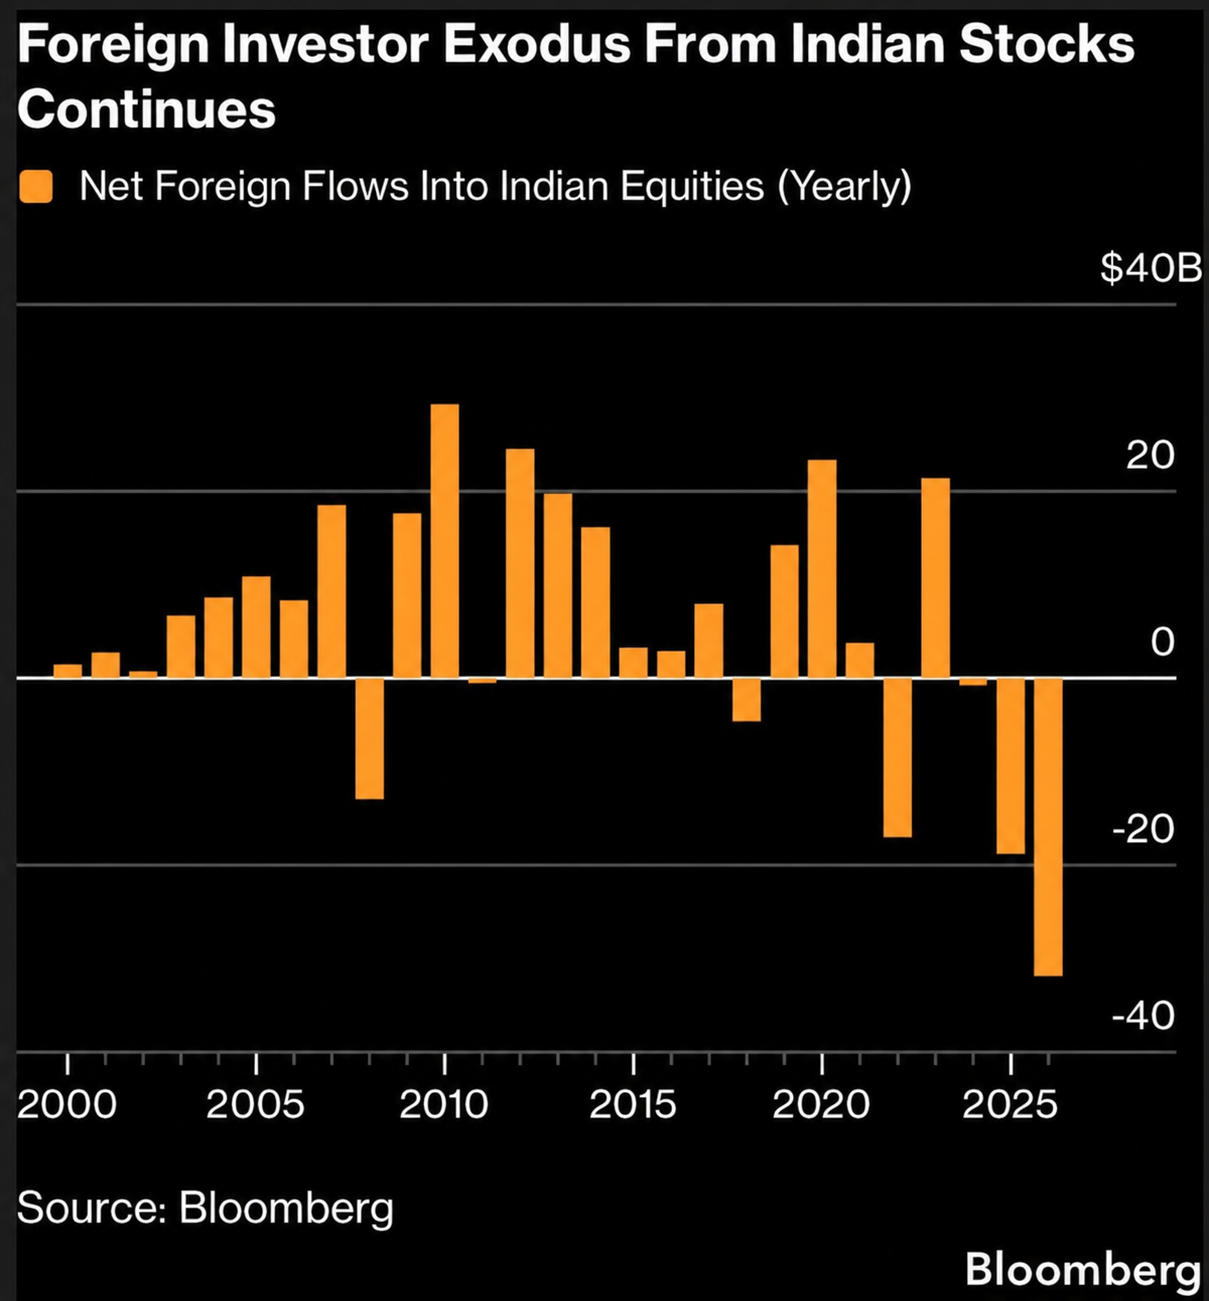
Чистые годовые потоки иностранного капитала в индийские акции. В 2026 году продажи усилились, а отток достиг рекордного масштаба. Данные Bloomberg; значение за 2026 год следует трактовать как показатель на дату формирования графика, а не как окончательный результат полного календарного года.
Почему важен именно масштаб оттока?
Иностранные фонды являются одним из источников спроса на акции страны. Когда они сокращают позиции, местным инвесторам приходится поглощать дополнительное предложение либо рынок должен снизить цены, чтобы привлечь новых покупателей.
Это не означает, что каждый иностранный продавец автоматически вызывает падение рынка. Внутренние институциональные инвесторы и частные участники могут компенсировать продажи. Однако устойчивый отток способен менять баланс спроса и предложения, особенно если он совпадает с ухудшением ожиданий по прибыли компаний и ростом глобальных ставок.
Индийский рынок поэтому оказался перед двойной задачей: сохранить привлекательность собственных компаний и одновременно конкурировать за капитал в мире, где инвесторы располагают альтернативами с иной доходностью и другим потенциалом роста.
Причина № 1. Американские облигации снова конкурируют с акциями
Одним из факторов давления на индийские активы стали высокие доходности американских казначейских облигаций, известных как US Treasuries. В начале октября доходность десятилетних американских бумаг находилась вблизи 5,25%, согласно материалу Reuters от 5 октября.
Для глобального управляющего капиталом это меняет расчёт. Если долларовые облигации предлагают относительно высокую доходность, инвестору проще обосновать сокращение вложений в более рискованные рынки, особенно если там одновременно снижается стоимость акций или ослабевает валюта.
Условно говоря, фонд сравнивает не только потенциальный рост индийской компании с ростом американской. Он оценивает ожидаемую доходность с учётом валютного риска, волатильности, стоимости хеджирования и альтернативной стоимости капитала.
Как работает этот механизм?
Доходность американских облигаций растёт или остаётся высокой.
Долларовые активы становятся конкурентоспособнее относительно части рисковых инвестиций.
Управляющие пересматривают распределение портфелей между странами и классами активов.
При сокращении позиций в Индии дополнительное предложение акций может усиливать рыночное давление.
Если инвестор конвертирует выручку в доллары, валютный рынок также может испытывать давление.
Это не автоматическая причинно-следственная цепочка. На решение фонда влияют и оценка компаний, и прогнозы прибыли, и внутренние условия конкретной страны. Но высокая доходность Treasuries повышает планку, которую должны преодолеть альтернативные инвестиции.
Причина № 2. Бум искусственного интеллекта меняет карту глобальных инвестиций
Второй фактор связан не столько с Индией, сколько с тем, куда сейчас направляются глобальные деньги.
Ралли акций компаний, связанных с искусственным интеллектом, сформировало мощный инвестиционный сюжет. Для части фондов привлекательными стали рынки Северной Азии, в частности Тайвань и Южная Корея, где инвесторы могут получить доступ к компаниям, непосредственно участвующим в цепочке поставок для AI-инфраструктуры.
Здесь важно понимать разницу между двумя явлениями.
Первое - приток денег в определённую инвестиционную тему. Фонды могут увеличивать позиции в компаниях, которые напрямую выигрывают от строительства дата-центров, производства полупроводников и расширения вычислительной инфраструктуры.
Второе - относительное снижение привлекательности других рынков. Даже если перспективы экономики Индии остаются положительными, её акции могут уступать альтернативам в сравнении ожидаемой доходности, цены и рыночного импульса.
Таким образом, AI-ралли влияет на Индию не только через технологический сектор. Оно меняет конкурентную среду для глобального капитала.
Почему это не означает, что Индия проиграла гонку за рост?
Инвестиционные потоки отражают решения управляющих на конкретном временном горизонте, а не окончательный вердикт о развитии экономики.
Индийские компании могут продолжать расти, даже если иностранные фонды временно уменьшают долю индийских активов в своих портфелях. И наоборот, сильный приток капитала в технологические акции не гарантирует, что их текущая стоимость оправдана будущими финансовыми результатами.
Для оценки устойчивости тенденции важно следить за корпоративными доходами, оценками компаний, фактическим распределением капитала и тем, сохраняется ли преимущество рынков, привлекающих деньги.
Причина № 3. Слабая рупия усиливает давление
Валютный фактор способен сделать инвестиции в страну менее привлекательными даже тогда, когда местный рынок демонстрирует неплохую динамику.
Предположим, международный инвестор покупает индийские акции за рупии. Позже акции дорожают, но рупия дешевеет относительно доллара. После конвертации результата обратно в доллары часть прибыли может исчезнуть.
Если же акции одновременно падают, а национальная валюта слабеет, потери в долларовом выражении становятся ещё заметнее.
По данным Reuters от 5 октября, рупия в 2026 году ослабла почти на 7% к доллару, а масштабные оттоки капитала стали одним из факторов давления на валюту. Издание также сообщало об активных мерах Резервного банка Индии по поддержке валютного рынка.
Здесь возникает потенциальная обратная связь:
иностранные фонды продают индийские акции;
часть выручки конвертируется в иностранную валюту;
давление на рупию усиливается;
валютный риск для оставшихся иностранных инвесторов увеличивается;
некоторые управляющие могут дополнительно сокращать позиции.
Однако это возможный механизм, а не доказательство того, что именно продажи акций объясняют всё движение рупии. На валюту также влияют цены на нефть, спрос на доллары со стороны импортёров, денежно-кредитная политика и геополитические риски.
В октябре валютная ситуация оставалась изменчивой: Reuters сообщал о приближении рупии к рекордным минимумам, а позднее индийские СМИ отмечали её резкое укрепление после мер регулятора. Поэтому правильнее говорить о сохраняющемся давлении и высокой чувствительности валюты, а не о непрерывном падении.
Как отток капитала влияет на индийский фондовый рынок?
Масштабные продажи иностранных фондов могут влиять на рынок сразу по нескольким направлениям.
1. Дополнительное давление на котировки
Когда крупные участники сокращают позиции, рынку необходимо найти покупателей, готовых принять увеличившееся предложение. Если внутреннего спроса недостаточно, цены могут снижаться.
Но размер чистого оттока не позволяет сам по себе вычислить будущую просадку индекса. Для этого нужно учитывать ликвидность, структуру продаж, оценки компаний и встречный спрос.
2. Изменение относительной привлекательности акций
Если иностранный капитал уходит на фоне более высоких американских ставок, инвесторы могут требовать большей ожидаемой доходности за владение индийскими акциями. Это способно влиять на оценки компаний, особенно тех, чья стоимость во многом зависит от будущих денежных потоков.
3. Более сложные условия для валюты
Ослабление рупии может снижать долларовую доходность иностранного инвестора. В то же время некоторые индийские экспортёры могут получать выгоду от более слабой национальной валюты, хотя итог зависит от структуры их расходов, валютных обязательств и спроса.
4. Рост роли внутренних инвесторов
Внутренний спрос способен частично компенсировать продажи международных фондов. По данным, приведённым в публикации Business Standard от 13 октября, внутренние институциональные инвесторы продолжали вкладывать средства в индийские акции, смягчая воздействие иностранного оттока.
Это важное различие: иностранные инвесторы могут продавать, не вызывая пропорционального падения рынка, если внутренний капитал готов покупать. Поэтому динамика индексов зависит не только от поведения зарубежных фондов, но и от того, кто принимает другую сторону сделки.
Означает ли рекордный отток потерю доверия к Индии?
Не обязательно. Отток капитала - наблюдаемый факт, а его интерпретация требует осторожности.
У инвесторов может быть несколько мотивов для продажи:
стремление сократить риск на фоне высокой глобальной неопределённости;
переход в активы с более привлекательной доходностью;
перераспределение капитала в пользу AI-компаний и связанных с ними рынков;
опасения по поводу оценок индийских акций;
валютный риск и высокая стоимость импортируемых энергоносителей.
Эти факторы могут действовать одновременно. Поэтому сводить происходящее только к «потере доверия» или исключительно к американским ставкам было бы упрощением.
Важно также различать краткосрочное решение фонда и долгосрочную оценку экономики. Международный управляющий может сократить долю Индии ради изменения структуры портфеля, не считая, что долгосрочные перспективы страны ухудшились необратимо.
Ключевой вывод: рекордный отток свидетельствует о том, что индийские акции испытывают сильную конкуренцию за международный капитал. Но он сам по себе не доказывает ни долгосрочную слабость экономики, ни неизбежность дальнейшего падения фондового рынка.
Что отслеживать дальше?
Чтобы понять, становится ли отток капитала устойчивым источником давления на индийские рынки, полезно следить за несколькими индикаторами.
1. Доходность десятилетних US Treasuries
Показывает стоимость долгосрочного долларового финансирования и привлекательность американских облигаций. Дальнейший рост доходности может усиливать конкуренцию за капитал; снижение способно уменьшить этот фактор давления, хотя не гарантирует возвращения денег в Индию.
2. Ежедневные и месячные потоки FPI
Показывают, продолжают ли иностранные фонды продавать индийские акции. Сокращение чистого оттока может сигнализировать об ослаблении давления, но устойчивое улучшение лучше подтверждать данными за несколько периодов.
3. Курс USD/INR
Отражает стоимость доллара в рупиях. Ослабление рупии может снижать доходность индийских активов для инвесторов, оценивающих результат в долларах. Важно учитывать и влияние интервенций RBI.
4. Акции полупроводниковых и AI-компаний Азии
Их динамика помогает оценить, сохраняется ли преимущество альтернативных рынков, которые конкурируют с Индией за международные инвестиции.
5. Прибыль и прогнозы индийских компаний
Если финансовые результаты улучшаются, это может поддерживать оценки акций даже при слабых иностранных потоках. Если прибыль разочаровывает, давление со стороны продаж может оказаться более ощутимым.
6. Цены на нефть
Индия зависит от импорта энергоносителей. Дорогая нефть может увеличивать спрос на иностранную валюту и осложнять ситуацию с инфляцией и внешним балансом.
Три возможных сценария
Сценарий 1. Давление сохраняется. Доходности американских облигаций остаются высокими, доллар силён, а AI-сектор продолжает привлекать международный капитал. В этом случае иностранные фонды могут продолжать сокращать вложения в Индию.
Сценарий 2. Отток замедляется. Глобальные доходности стабилизируются, валютное давление ослабевает, а результаты индийских компаний поддерживают интерес инвесторов. Это может создать условия для улучшения потоков, но не гарантирует его.
Сценарий 3. Капитал возвращается выборочно. Инвесторы начинают увеличивать позиции в отдельных индийских компаниях, если их оценки и прогнозы прибыли становятся привлекательнее относительно конкурентов. Восстановление потоков при этом может быть неравномерным по секторам.
Это сценарии для наблюдения за рынком, а не прогнозы с гарантированным результатом.
Главный вывод
Рекордный отток иностранного капитала из индийских акций в 2026 году показывает, насколько сильно глобальное распределение инвестиций зависит от относительной доходности, рыночных ожиданий и валютных рисков.
Американские облигации предлагают инвесторам альтернативу рисковым активам. AI-ралли привлекает деньги к другим азиатским рынкам. Слабая рупия усложняет расчёт доходности для международных фондов. В совокупности эти факторы создают для Индии непростую конкурентную среду.
Но один показатель не рассказывает всю историю. Чтобы оценить дальнейшее развитие ситуации, нужно сопоставлять иностранные потоки с действиями внутренних инвесторов, динамикой рупии, доходностью US Treasuries и финансовыми результатами индийских компаний.
Для участников глобальных рынков это более широкий урок: капитал перемещается не только вслед за ростом экономики. Он также реагирует на то, где инвесторы видят наиболее привлекательное сочетание доходности, риска и перспектив.