Ипотечный рынок США под давлением: рост доходностей повышает стоимость жилья и кредитов
Американский рынок жилья оказался под дополнительным давлением из-за роста долгосрочных процентных ставок. Согласно представленным данным, общий объём заявок на ипотеку за неделю снизился на 4,1%, достигнув минимума с мая 2025 года. Особенно заметно сократился спрос на рефинансирование: падение составило 8,8%.
Главная причина происходящего заключается не только в политике Федеральной резервной системы. Доходности государственных облигаций США растут под влиянием инфляционных ожиданий, бюджетных рисков и увеличения предложения государственного долга. Это напрямую отражается на стоимости ипотечного кредитования.
Ипотечные ставки приближаются к 7%
Ставка по 30-летней ипотеке достигла 6,97%, а по крупным jumbo-кредитам поднялась до 7,03%. Для американских домохозяйств это означает существенное увеличение ежемесячных платежей даже при неизменной стоимости недвижимости.
Рост ставки особенно болезненен для покупателей, которые рассчитывают на доступное финансирование. При одинаковой сумме кредита разница в несколько десятых процентного пункта способна заметно увеличить расходы на протяжении всего срока ипотеки.
Для рынка это создаёт замкнутый цикл:
более высокие ставки повышают ежемесячные платежи;
покупатели откладывают приобретение жилья;
спрос на ипотеку снижается;
продавцам становится сложнее находить покупателей;
рынок недвижимости теряет часть активности.
По данным Mortgage Bankers Association, ранее рост ипотечных ставок уже сопровождался снижением объёма заявок и активности рефинансирования.
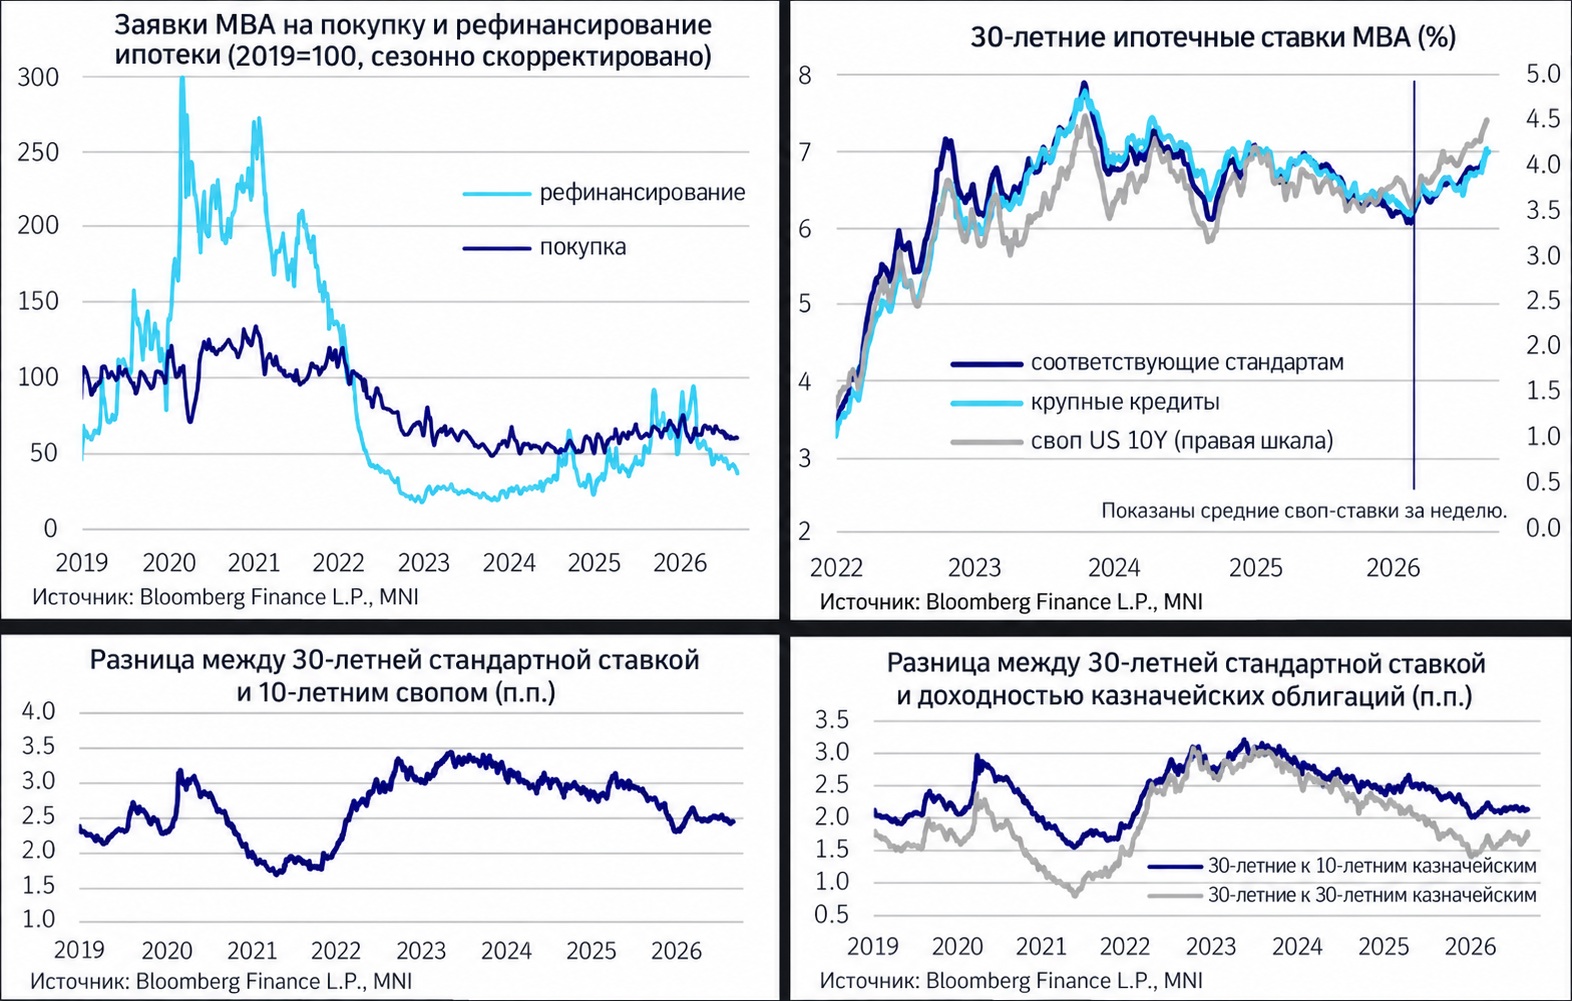
График: динамика ипотечных заявок и 30-летних ипотечных ставок в США.
Почему рефинансирование оказалось первым под ударом
Рефинансирование обычно становится привлекательным тогда, когда заёмщик может заменить существующий кредит на более дешёвый. Однако при ставках около 7% экономический смысл такой операции для многих владельцев недвижимости исчезает.
Это объясняет более сильное падение рефинансирования по сравнению с покупательскими заявками. Владельцы домов предпочитают сохранять старые кредиты с более низкой ставкой, а потенциальные покупатели откладывают сделки в ожидании более благоприятных финансовых условий.
Подобная ситуация может снижать мобильность американского рынка жилья. Люди, которые хотели бы переехать, продать недвижимость или купить новый дом, могут оставаться в прежних объектах из-за высокой стоимости нового финансирования.
Главный риск находится не только в ипотеке
Рост ипотечных ставок является частью более широкого процесса. Доходности облигаций увеличиваются одновременно в нескольких крупных экономиках, включая США, Европу и Японию.
Это важно для инвесторов, поскольку стоимость денег влияет практически на все классы активов.
Когда доходности государственных облигаций растут:
повышается стоимость заимствований для бизнеса;
дорожают ипотечные кредиты;
снижается привлекательность рискованных активов;
давление испытывают акции компаний роста;
меняются оценки недвижимости и инвестиционных проектов;
увеличивается стоимость обслуживания государственного долга.
Именно поэтому ипотечные данные становятся важным макроэкономическим индикатором. Они показывают не только состояние рынка жилья, но и то, насколько высокая стоимость капитала начинает ограничивать экономическую активность.
Что это означает для экономики США
Рынок недвижимости имеет большое значение для американской экономики. Он связан со строительством, банковским кредитованием, продажами товаров длительного пользования и потребительскими расходами.
Если ипотечные ставки остаются высокими продолжительное время, последствия могут постепенно распространяться на другие сектора:
Снижается доступность жилья.Покупатели получают меньшую покупательную способность при той же сумме дохода.
Замедляется строительство.Девелоперы сталкиваются с более дорогим финансированием проектов.
Сокращается потребительская активность.Домохозяйства направляют больше средств на обслуживание долгов.
Растёт чувствительность рынка к доходностям облигаций.Любое ускорение роста ставок может усиливать давление на недвижимость.
При этом снижение ипотечных заявок не означает автоматического обвала рынка жилья. Ограниченное предложение недвижимости и высокая доля владельцев старых дешёвых ипотек могут поддерживать цены. Однако ликвидность и количество сделок могут оставаться под давлением.
Почему трейдерам важно следить за ипотечными данными
Ипотечный рынок помогает оценивать состояние финансовых условий в реальном секторе экономики. Если стоимость кредитования продолжает расти, это может сигнализировать о более жёстких условиях для бизнеса и потребителей.
Для финансовых рынков особенно важны следующие факторы:
доходность 10-летних казначейских облигаций США;
ожидания по инфляции;
динамика государственных заимствований;
решения ФРС;
данные по рынку труда и потребительским расходам;
изменения ипотечных ставок и заявок.
Трейдерам стоит учитывать, что рост доходностей облигаций может одновременно влиять на доллар, фондовые индексы, золото и криптовалюты. Реакция каждого актива зависит от того, что именно вызывает повышение ставок: ускорение экономики, инфляционные риски или опасения по поводу государственного долга.
Что отслеживать дальше
В ближайших публикациях особое внимание стоит уделять данным по инфляции, рынку труда и доходностям казначейских облигаций. Если ставки продолжат расти, ипотечный рынок может столкнуться с новым снижением активности.
Одновременно важен вопрос предложения жилья. Даже при слабом спросе ограниченное количество объектов на рынке способно препятствовать резкому снижению цен.
Для инвесторов ключевой вопрос заключается в том, насколько долго американская экономика сможет сохранять устойчивость при высокой стоимости финансирования.
ОТКРЫТЬ ТОРГОВЫЙ СЧЁТ В AVORA MARKETS
Avora Markets предоставляет доступ к финансовым инструментам, позволяя самостоятельно отслеживать реакцию рынков на изменения процентных ставок, доходностей облигаций и макроэкономических показателей.
Главный вывод
Ипотечный рынок США демонстрирует первые признаки усиления давления со стороны дорогого капитала. Снижение заявок и рост ставок показывают, что высокие доходности облигаций уже напрямую влияют на решения американских домохозяйств.
Для финансовых рынков это важный сигнал: эпоха дешёвых денег постепенно уступает место периоду более высокой стоимости финансирования. В таких условиях инвесторам необходимо учитывать не только действия центральных банков, но и устойчивость государственного долга, динамику доходностей и способность потребителей адаптироваться к дорогим кредитам.