Nvidia и SpaceX наращивают долг: почему кредитный рынок начинает нервничать из-за AI-бума
AI-бум больше нельзя рассматривать только через графики технологических акций.
За последние месяцы вокруг искусственного интеллекта сформировалась огромная инвестиционная машина: нужны новые чипы, дата-центры, электроэнергия, сети и вычислительные мощности. И чем больше становится эта инфраструктура, тем больше денег требуется для ее строительства.
Часть этих денег приходит уже не только из прибыли компаний.
Она приходит с рынка облигаций.
В июне Nvidia привлекла $25 млрд через выпуск семи траншей необеспеченных облигаций, а SpaceX в том же месяце провела собственный дебютный выпуск на $25 млрд. Nvidia направила привлеченные средства на общекорпоративные цели, а SpaceX использовала выручку прежде всего для погашения bridge loan и других корпоративных целей, одновременно развивая капиталоемкое AI-направление.
На этом фоне меняется и поведение кредитного рынка.
Предоставленный Bloomberg график показывает, что пятилетний CDS Nvidia поднялся примерно к 90 базисным пунктам, а CDS SpaceX приблизился к 180 базисным пунктам к 23 сентября.
Это еще не означает, что компании находятся на грани дефолта.
Но это означает другое:
рынок кредитного риска начинает требовать большей компенсации за то, чтобы страховать долг этих компаний.
И это гораздо более интересный сигнал, чем может показаться на первый взгляд.
Коротко о главном
Nvidia 5Y CDS: около 90 б.п.
SpaceX 5Y CDS: около 180 б.п.
Nvidia bond issuance: $25 млрд
SpaceX bond issuance: $25 млрд
AI/data center capex: около $750 млрд у крупнейших операторов дата-центров в 2026 году по оценке BloombergNEF.
Главный вопрос:
Что произойдет, если AI-инфраструктура продолжит требовать все больше заемного капитала, а доходность от этих инвестиций окажется ниже ожиданий?
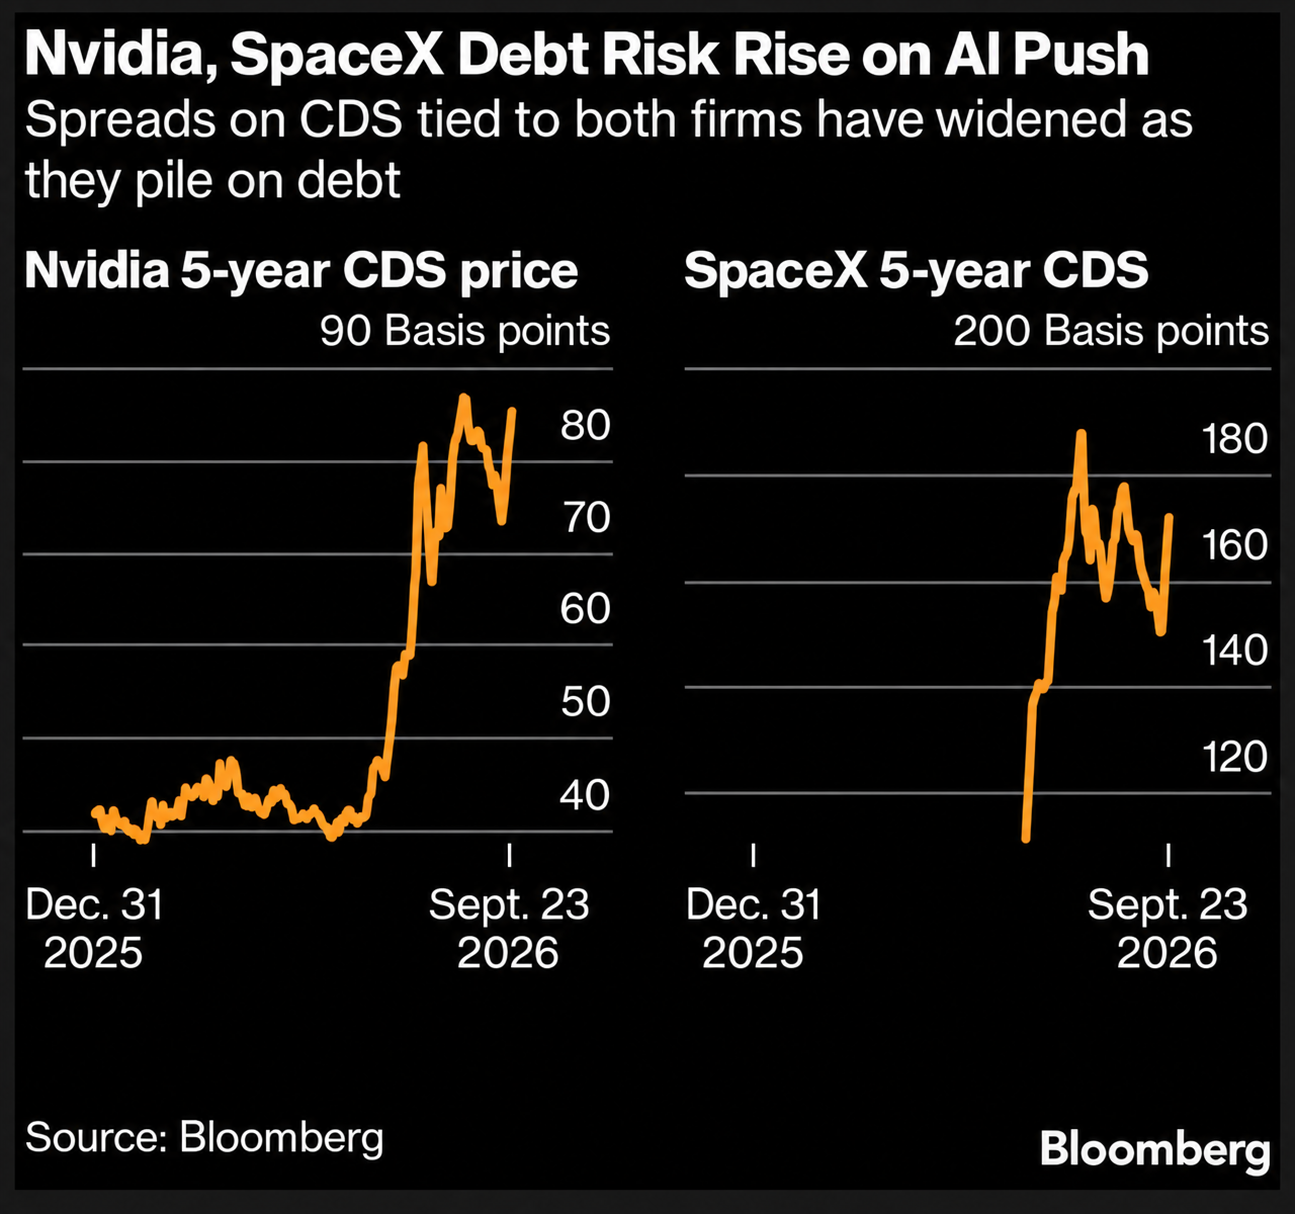
Nvidia и SpaceX: стоимость кредитного риска растет
Пятилетние CDS Nvidia и SpaceX с конца 2025 года по 23 сентября 2026 года.
Стоимость пятилетней защиты от кредитного риска Nvidia и SpaceX выросла на фоне масштабного финансирования AI-инфраструктуры. Источник: Bloomberg.
Что такое CDS и почему он сейчас важнее обычного графика акции?
Для человека вне финансового рынка термин CDS может звучать сложнее, чем он есть на самом деле.
Credit Default Swap, или CDS, можно упрощенно представить как контракт, который позволяет купить защиту от кредитного события, например дефолта заемщика.
Покупатель защиты платит премию продавцу CDS. Если происходит предусмотренное кредитное событие, продавец компенсирует потери в соответствии с условиями контракта.
Поэтому когда стоимость CDS растет, рынок в среднем требует более высокую премию за принятие кредитного риска.
Например, если CDS котируется на уровне 50 базисных пунктов, это не то же самое, что 50% вероятности дефолта.
Это принципиально важно.
CDS не является прямым прогнозом дефолта.
На его стоимость влияют кредитное качество компании, ожидания относительно будущего долга, ликвидность рынка, волатильность, структура обязательств и другие факторы.
Но динамика CDS все равно дает важную информацию:
становится ли кредитный риск для рынка дешевле или дороже?
Почему рост CDS Nvidia заслуживает внимания?
Nvidia долгое время воспринималась прежде всего как главный поставщик оборудования для AI-революции.
Но теперь компания сама становится крупным участником инфраструктурного финансирования.
В июне Nvidia выпустила $25 млрд senior unsecured notes в семи траншах со сроками погашения от 2028 до 2056 года. По состоянию на конец июля компания сообщала о значительном росте долговых обязательств по сравнению с началом года.
Сам по себе выпуск облигаций не является признаком финансовой проблемы.
Наоборот, Nvidia остается одной из наиболее прибыльных компаний технологического сектора.
Но рынок смотрит не только на текущую прибыль.
Он смотрит вперед.
И видит AI-индустрию, которая требует все больше капитала.
Nvidia теперь находится внутри гораздо большей финансовой цепочки
Раньше историю AI можно было объяснять довольно просто:
Nvidia продает чипы → облачные компании покупают чипы → AI-компании используют вычислительные мощности → появляется выручка.
Теперь цепочка становится длиннее.
Nvidia
↓
GPU и networking
↓
дата-центры
↓
электроэнергия
↓
облачные платформы
↓
AI-модели
↓
корпоративные и потребительские клиенты
И каждый новый уровень требует инвестиций.
Часть инфраструктуры строится за счет операционного денежного потока.
Но все больше капитала приходит с рынка долга.
Именно поэтому кредитный рынок становится важной частью истории AI.
SpaceX показывает другую сторону той же истории
SpaceX еще интереснее, потому что ее AI-амбиции развиваются внутри гораздо более капиталоемкого бизнеса.
В июне компания объявила о выпуске $25 млрд облигаций. Выпуск состоял из пяти траншей со сроками погашения от пяти до тридцати лет. SpaceX сообщила, что средства направляются на погашение bridge loan, связанные расходы и общекорпоративные цели.
Reuters отмечал, что AI-направление SpaceX требует значительных инвестиций в дата-центры, вычислительное оборудование и энергетическую инфраструктуру.
То есть SpaceX одновременно остается:
космической компанией
оператором Starlink
AI-компанией
крупным инфраструктурным заемщиком.
И рынку приходится оценивать все эти риски одновременно.
Самое интересное происходит не в акциях, а между акциями и облигациями
Представим две команды аналитиков.
Первая смотрит на акции.
Она видит:
рост AI;
огромный спрос на вычисления;
Nvidia как одного из ключевых поставщиков;
масштабные инвестиции в дата-центры;
быстро растущий технологический сектор.
Вторая команда смотрит на кредит.
Она задает совершенно другие вопросы:
Сколько компания должна?
Сколько еще придется занять?
Когда инфраструктура начнет генерировать денежный поток?
Что произойдет, если стоимость финансирования вырастет?
Кто понесет потери, если спрос на AI окажется ниже ожиданий?
Именно поэтому рынок акций и рынок кредитов могут рассказывать две разные версии одной истории.
AI-инфраструктура становится слишком большой, чтобы ее финансировать только из прибыли
Масштаб расходов действительно огромен.
По оценке BloombergNEF, капитальные расходы 14 крупнейших публичных операторов дата-центров могут приблизиться к $750 млрд в 2026 году, против менее $450 млрд годом ранее.
Другие оценки дают сопоставимый порядок величины: TD Economics указывает, что крупнейшие hyperscalers могут потратить более $750 млрд в 2026 году на расширение вычислительных мощностей.
Это уже не просто технологический цикл.
Это один из крупнейших инфраструктурных инвестиционных циклов современного рынка.
Потребуются:
чипы;
серверы;
системы охлаждения;
электричество;
трансформаторы;
сети;
земля;
дата-центры;
строительные мощности;
финансирование.
И последнее становится все важнее.
AI-бум постепенно превращается в кредитную историю
Именно здесь находится главный конфликт.
Для акционера долг может выглядеть как способ ускорить рост.
Компания занимает деньги сегодня, строит инфраструктуру и рассчитывает получить гораздо больше прибыли завтра.
Для кредитора логика другая.
Кредитор спрашивает:
Достаточно ли будущего денежного потока, чтобы обслуживать долг?
Пока AI-выручка растет быстро, ответ может выглядеть убедительно.
Но инфраструктура строится на годы вперед.
Если спрос замедлится, возникает потенциальная проблема.
Компания уже потратила деньги.
Объект уже построен.
Чипы уже куплены.
Долг уже существует.
А ожидаемый денежный поток может оказаться меньше первоначального прогноза.
И здесь появляется CDS
Именно поэтому движение CDS стоит воспринимать как отдельный источник информации.
Если акции растут, это говорит о том, что инвесторы готовы платить больше за долю в компании.
Если CDS расширяется, это говорит о том, что рынок кредитной защиты становится дороже.
Это не обязательно противоречие.
Акции и кредит оценивают разные вещи.
Акционер получает остаточную стоимость бизнеса после всех обязательств.
Кредитор в первую очередь думает о способности заемщика обслуживать долг.
Поэтому одна и та же компания может одновременно выглядеть очень привлекательной для акционеров и становиться более дорогой для кредиторов.
Почему сейчас растет стоимость кредитного риска?
Здесь важно не сводить все к одному фактору.
Есть несколько процессов.
1. Масштаб AI-инвестиций
Чем больше инфраструктура, тем больше капитала требуется.
BloombergNEF оценивает расходы крупнейших операторов дата-центров примерно в $750 млрд в 2026 году.
2. Долговое финансирование
Nvidia и SpaceX уже вышли на рынок облигаций с крупными выпусками по $25 млрд каждый.
3. Рост предложения AI-долга
Reuters сообщает, что рынок корпоративных облигаций становится более избирательным по отношению к AI-сектору, а спреды AI-связанных облигаций расширились примерно до 115 базисных пунктов против 78 базисных пунктов для более широкого рынка.
4. Неопределенность с окупаемостью
Сегодня компании строят инфраструктуру исходя из ожиданий будущего спроса.
Но невозможно заранее знать, насколько быстро эти мощности будут монетизированы.
5. Сложность финансирования
Чем больше становится проектов, тем больше возникает различных форм финансирования: облигации, кредиты, совместные предприятия, специальные структуры и гарантии.
Это делает общую картину кредитного риска сложнее.
Почему $750 млрд расходов на AI особенно важны?
Представим, что вы открываете ресторан.
Вы можете купить одно помещение, поставить оборудование и начать работать.
Но если вы решили одновременно открыть 5 000 ресторанов, вам уже нужны:
кредиты;
поставщики;
строительство;
электричество;
персонал;
логистика;
долгосрочные контракты.
AI-инфраструктура развивается примерно по такой логике.
Только вместо ресторанов речь идет о дата-центрах.
И вместо нескольких миллионов долларов речь идет о сотнях миллиардов.
Поэтому даже небольшая ошибка в прогнозе спроса может иметь огромное финансовое значение.
AI-бум не обязательно является пузырем только потому, что компании занимают деньги
Это тоже важно.
Рост долга сам по себе не означает, что AI-инвестиции обречены.
Если построенная инфраструктура генерирует достаточный денежный поток, заемный капитал может ускорить рост бизнеса.
Более того, часть крупнейших AI-компаний обладает значительными денежными потоками и доступом к рынкам капитала.
Поэтому правильный вопрос звучит не:
«Есть ли долг?»
А:
«Соответствует ли будущий денежный поток масштабу обязательств?»
Именно на этот вопрос кредитный рынок постепенно пытается найти ответ.
Почему Nvidia и SpaceX нельзя ставить в одну корзину
На графике они выглядят похожим образом, но фундаментально это разные компании.
Nvidia имеет огромный бизнес по продаже вычислительных решений и получает значительный денежный поток от AI-спроса.
SpaceX имеет другой набор активов и источников выручки, включая космический бизнес и Starlink, а AI является частью более широкого инвестиционного плана.
Поэтому одинаковое движение CDS не означает одинаковый уровень риска.
Это одна из причин, почему CDS лучше анализировать вместе с финансовой отчетностью, структурой долга и денежными потоками, а не отдельно.
Еще один риск: долг может находиться не только на балансе
Современная AI-инфраструктура становится все сложнее и с точки зрения финансирования.
Financial Times сообщала, что крупные технологические компании используют различные гарантии и специальные структуры для поддержки финансирования AI-дата-центров и оборудования, причем часть экономического риска может находиться за пределами обычного корпоративного баланса.
Это важно.
Потому что инвестору уже недостаточно посмотреть только на строку:
Total Debt
Нужно понимать:
какие гарантии предоставлены?
какие обязательства возникают по контрактам?
кто финансирует строительство?
кто отвечает за аренду?
что произойдет при снижении спроса?
Именно поэтому кредитный анализ AI-компаний становится все сложнее.
Что будет, если AI-спрос продолжит расти?
Это первый сценарий.
Компании продолжают инвестировать.
Дата-центры загружаются.
Спрос на вычисления остается высоким.
Выручка растет достаточно быстро, чтобы компенсировать расходы на финансирование.
В таком случае рост долга может оказаться частью нормального масштабирования бизнеса.
CDS может стабилизироваться, если рынок увидит улучшение покрытия долгов денежным потоком.
Что будет, если AI-инвестиции начнут окупаться медленнее?
Второй сценарий.
Расходы продолжают расти, но монетизация отстает.
Тогда компаниям приходится дольше финансировать инфраструктуру до момента, когда она начинает приносить ожидаемую прибыль.
В этом случае кредиторы могут потребовать более высокую премию за риск.
Это может выражаться в:
расширении CDS;
росте кредитных спредов;
более дорогих новых облигациях;
снижении привлекательности новых долговых выпусков.
Reuters уже отмечает, что рынок становится более избирательным к AI-долгу.
А что произойдет в стресс-сценарии?
Третий сценарий возникает, если одновременно совпадут несколько факторов:
AI-капиталовложения продолжают расти
доходность от новых мощностей оказывается ниже ожиданий
стоимость финансирования повышается
рынок капитала становится менее доступным
Тогда возникает неприятная петля:
меньше денежного потока → больше необходимости в финансировании → дороже долг → выше расходы → еще меньше свободного денежного потока.
Это не означает автоматического кризиса.
Но именно такую динамику кредитный рынок обычно старается увидеть до того, как она станет очевидной на уровне прибыли.
Почему кредитный рынок может реагировать раньше акций?
Здесь есть важная причина.
Акция отвечает на вопрос:
Сколько может стоить компания?
Облигация отвечает на другой вопрос:
Насколько вероятно, что компания сможет вернуть деньги кредитору на согласованных условиях?
Поэтому кредитные инвесторы могут быть особенно чувствительны к ухудшению структуры финансирования еще до того, как это станет заметно в квартальной прибыли.
Именно поэтому CDS интересен как дополнительный индикатор.
Но слово «дополнительный» здесь принципиально важно.
Нельзя строить вывод о будущем Nvidia или SpaceX только на движении CDS.
Что сейчас отслеживать?
Если AI-бум действительно переходит в новую фазу финансирования, есть несколько показателей, которые стоит держать в поле зрения.
1. 5Y CDS Nvidia
Если кредитная защита продолжит дорожать, рынок может требовать все большую премию за кредитный риск.
2. 5Y CDS SpaceX
Здесь особенно интересно наблюдать, сохранится ли повышенный уровень после крупного июньского выпуска долга.
3. Credit spreads
Важно смотреть не только на CDS, но и на спреды корпоративных облигаций относительно Treasury.
4. AI CapEx
Продолжают ли Microsoft, Amazon, Alphabet, Meta, Oracle и другие крупнейшие игроки увеличивать расходы теми же темпами?
5. Free cash flow
Самый важный вопрос:
сколько капитала остается после финансирования AI-инфраструктуры?
6. Доходность новых долговых выпусков
Если новые AI-связанные облигации становятся заметно дороже для эмитентов, рынок начинает требовать большую компенсацию за риск.
7. Монетизация AI
Растут ли реальные доходы от AI быстрее, чем расходы на создание инфраструктуры?
На что смотреть обычному инвестору?
Не обязательно следить за CDS каждый день.
Достаточно понимать несколько простых связей.
Рост AI-расходов
↓
рост спроса на чипы и дата-центры
↓
рост капитальных затрат
↓
необходимость дополнительного финансирования
↓
рост долговой нагрузки
↓
рынок начинает оценивать кредитный риск
↓
CDS и кредитные спреды становятся важнее
Это и есть переход от истории:
«AI растет»
к истории:
«Кто и как оплачивает рост AI?»
Главный вывод
Самая интересная часть нынешнего AI-цикла может находиться уже не на рынке акций.
Она находится между акциями, облигациями и кредитом.
Nvidia привлекла $25 млрд через облигации в июне. SpaceX также разместила $25 млрд долга. Одновременно расходы крупнейших операторов дата-центров на 2026 год оцениваются примерно в $750 млрд.
На предоставленном Bloomberg графике пятилетние CDS Nvidia и SpaceX к 23 сентября находились примерно на уровнях 90 и 180 базисных пунктов соответственно.
Это не означает, что Nvidia или SpaceX близки к дефолту.
Но это означает, что стоимость кредитного риска стала заметно выше, чем раньше.
И именно это делает CDS интересным дополнением к привычному анализу акций.
Пока рынок акций смотрит на:
выручку → рост → AI → спрос → перспективы
кредитный рынок задает другой вопрос:
долг → денежный поток → стоимость финансирования → способность обслуживать обязательства.
Возможно, это одна из самых важных перемен в AI-цикле.
Потому что когда технологическая революция начинает финансироваться не только прибылью, но и долгом, история роста постепенно становится историей кредита.
Следите за мировыми рынками вместе с Avora Markets
AI, Nvidia, SpaceX, Nasdaq, S&P 500, золото и другие активы связаны между собой сильнее, чем может показаться на одном графике.
В Avora Markets доступны инструменты для торговли мировыми финансовыми рынками. Если вы хотите самостоятельно отслеживать движение технологического сектора и связанные с ним рыночные факторы, начать можно с демо-счета.
ОТКРЫТЬ ДЕМО-СЧЕТ В AVORA MARKETS
Условия торговли и доступность отдельных инструментов зависят от юрисдикции и актуальных условий компании.
Торговля CFD, валютами, индексами, акциями и другими финансовыми инструментами связана с риском потери капитала. Представленный материал носит информационно-аналитический характер и не является индивидуальной инвестиционной рекомендацией.