Американский рынок коммерческой недвижимости получил новый сигнал напряжения: ставка просрочки по офисным кредитам в CMBS достигла 12,00% в августе 2026 года.
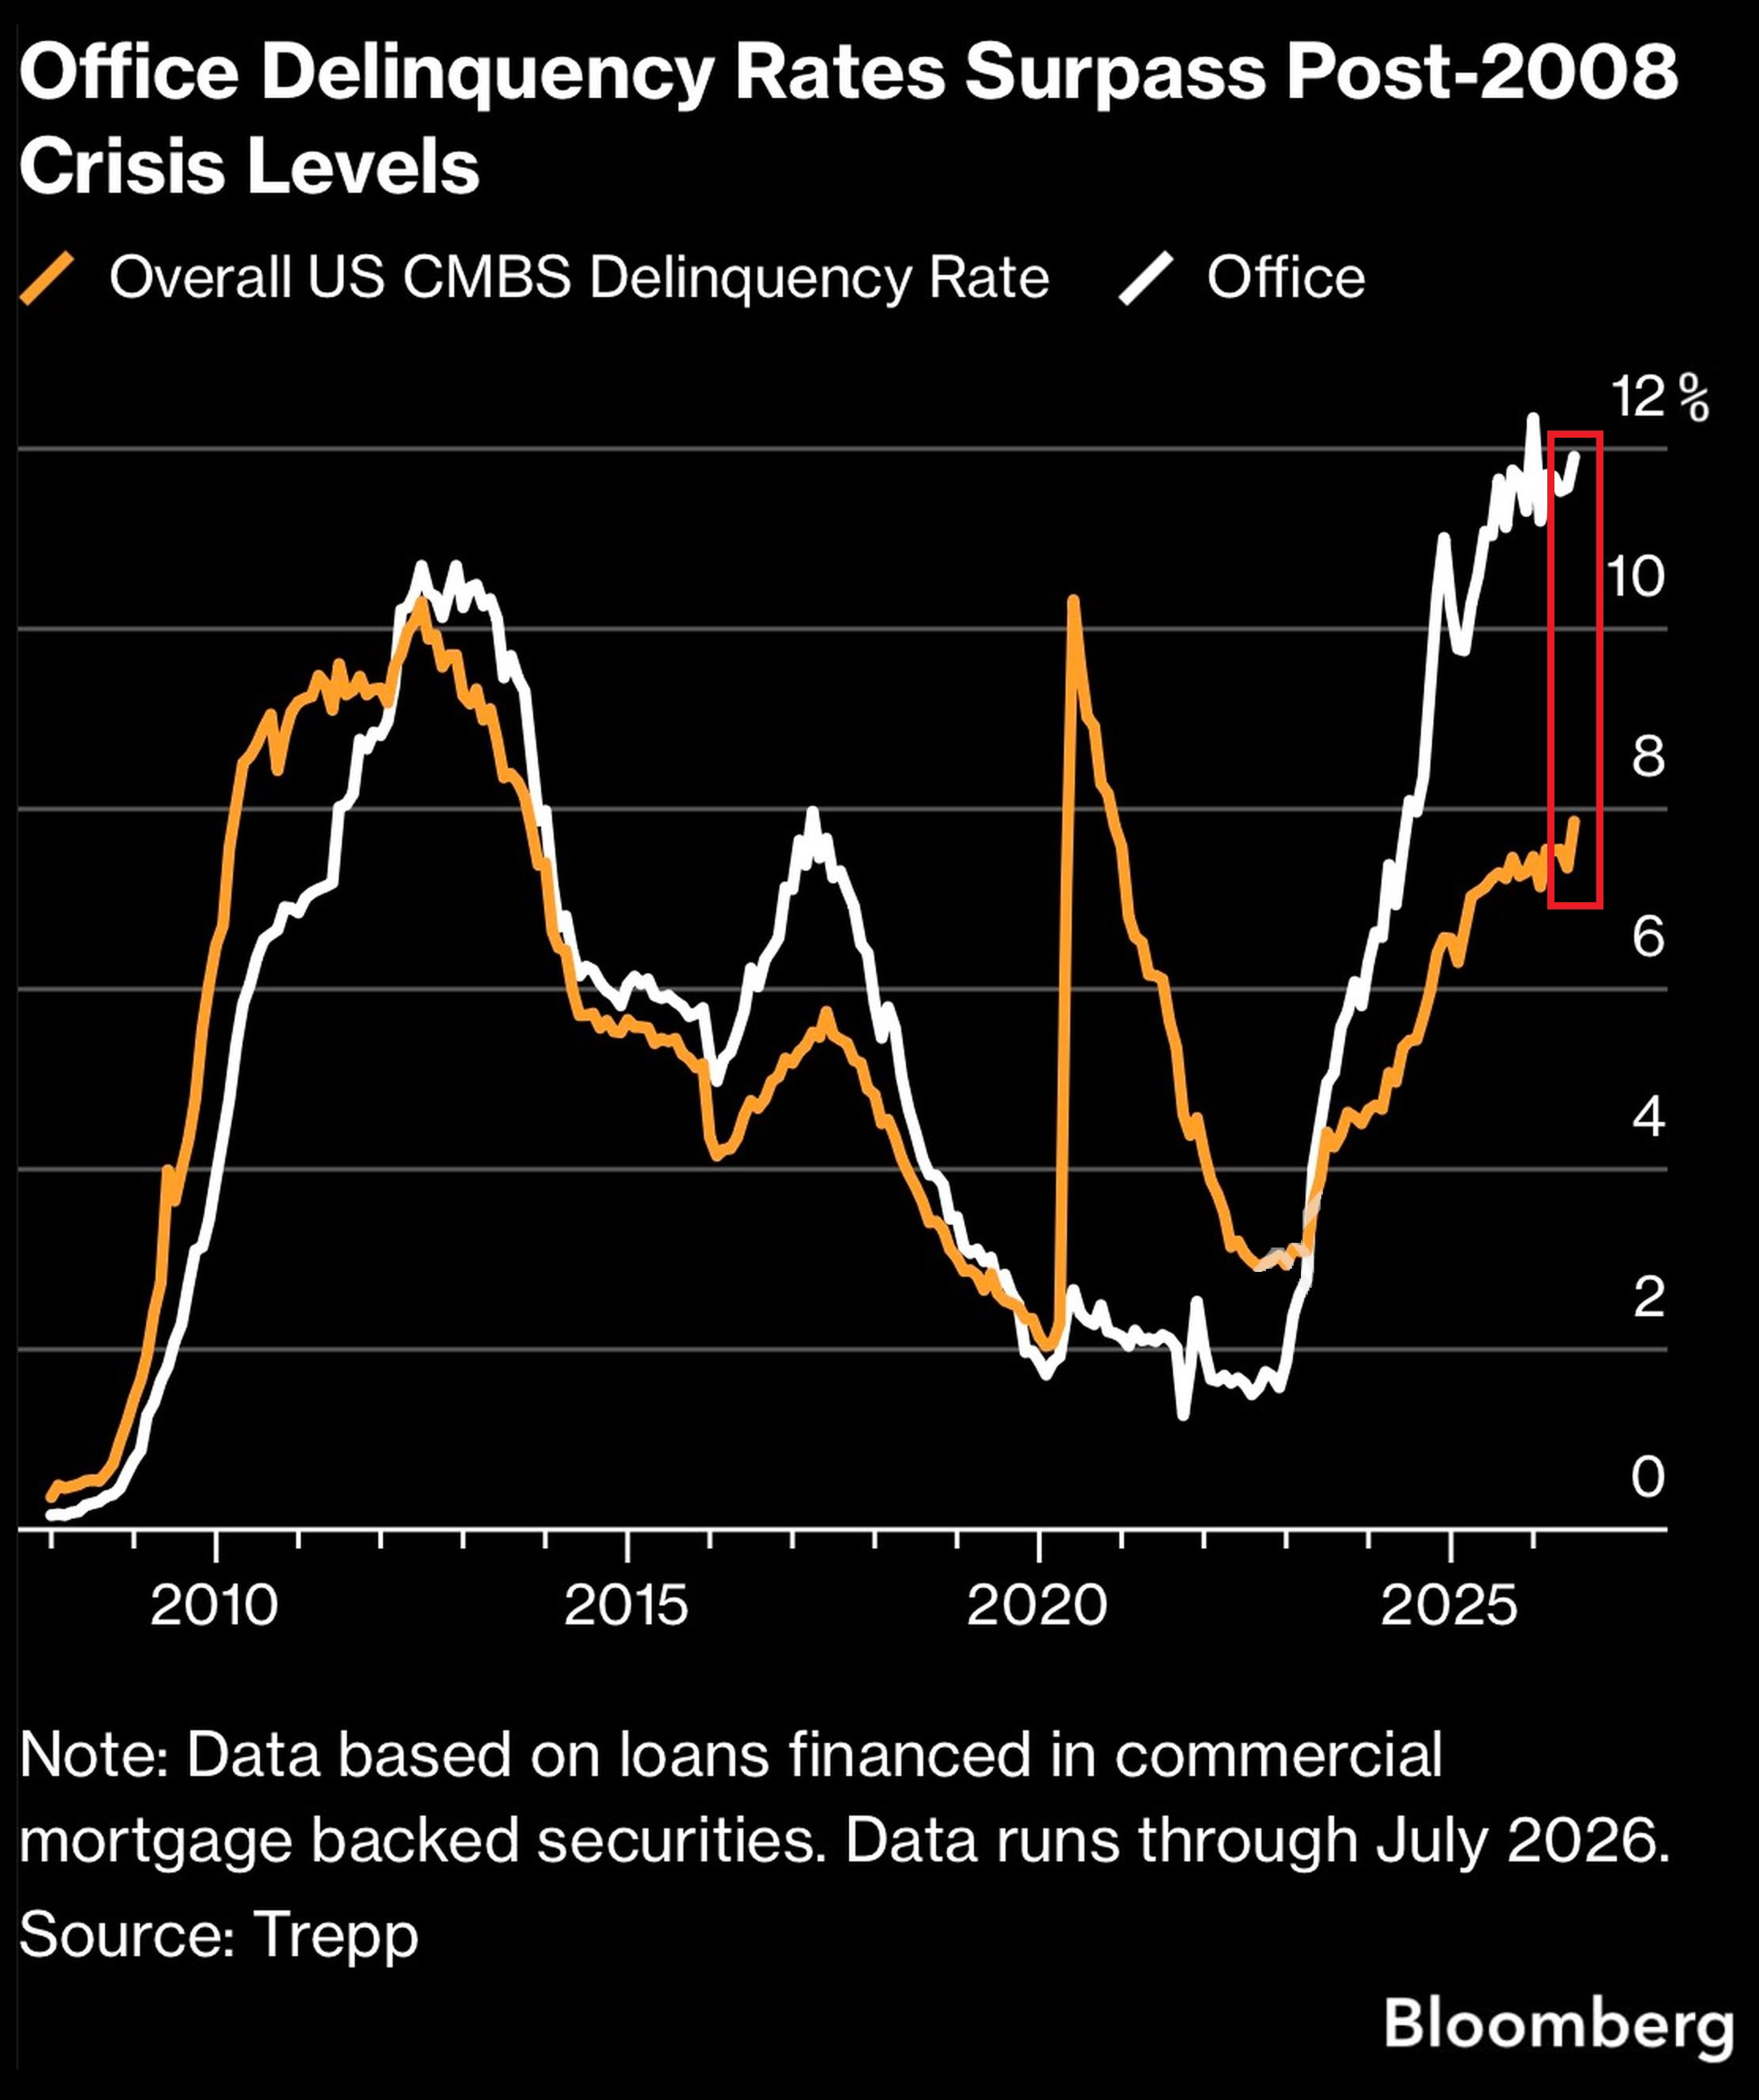
По данным Trepp, показатель вырос еще на 9 базисных пунктов за месяц. Это второй по величине уровень за всю историю наблюдений — после рекордных 12,34% в январе 2026 года. Одновременно совокупная просрочка по американским CMBS практически не изменилась и составила 7,85%.
На первый взгляд движение выглядит умеренным: всего +9 б.п. для офисов и −1 б.п. для рынка в целом. Но именно расхождение между этими двумя показателями сейчас является главным сигналом.
Проблема коммерческой недвижимости в США остается прежде всего проблемой офисного кредитного рынка.
И это важно не только для владельцев зданий. Просрочка по CMBS отражает состояние большого сегмента коммерческого кредитования, а рост дефолтов способен влиять на оценки недвижимости, рефинансирование, баланс кредиторов и стоимость соответствующих ценных бумаг.
Коротко о главном
Показатель | Август 2026 |
|---|---|
Office CMBS delinquency | 12,00% |
Изменение за месяц | +9 б.п. |
Исторический максимум | 12,34% в январе 2026 |
Общая CMBS delinquency | 7,85% |
Изменение общей ставки | −1 б.п. |
CMBS special servicing | 11,42% |
Office special servicing | 16,90% |
Последние два показателя особенно важны: в августе общий показатель special servicing вырос до 11,42%, максимума с февраля 2013 года, а офисный — до 16,90%.
Что произошло с офисными CMBS
CMBS — это Commercial Mortgage-Backed Securities, ценные бумаги, обеспеченные пулом коммерческих ипотечных кредитов.
Когда владелец офисного здания не выполняет платежи по кредиту в установленный срок, соответствующий loan может попасть в категорию delinquent.
В августе офисная delinquency rate увеличилась с предыдущего уровня на 9 базисных пунктов и достигла 12,00%. Trepp отмечает, что среди крупнейших новых просроченных кредитов были офисные объекты в Чикаго, Лос-Анджелесе и Вашингтоне, а также офисный портфель в районе Washington, D.C. и Northern Virginia.
При этом общая CMBS delinquency rate снизилась на 1 базисный пункт — до 7,85%.
То есть рынок в целом практически стабилен, тогда как офисный сегмент снова движется в сторону исторического экстремума.
Почему 12% — важная отметка
В январе 2026 года офисная CMBS delinquency rate впервые достигла рекордных 12,34%. Тогда показатель вырос сразу на 103 базисных пункта за месяц. Trepp связывал рост с сохраняющимся давлением высоких ставок, структурными изменениями спроса на офисы и приближающимися сроками погашения кредитов.
Августовские 12,00% находятся всего в 34 базисных пунктах от этого максимума.
При этом важно учитывать структуру показателя.
В январе Trepp отдельно отмечал влияние нескольких очень крупных кредитов, включая Worldwide Plaza на $940 млн и One New York Plaza на $835 млн. Переход столь крупных займов в delinquency способен заметно изменить секторный показатель за один месяц.
Поэтому 12% не следует интерпретировать как утверждение, что 12% всех американских офисов находятся в проблемном состоянии.
Это доля соответствующего кредитного баланса в CMBS-выборке, а не процент всех офисных зданий США.
Именно это различие критически важно для понимания данных.
Почему офисы оказались в центре проблемы
У текущего цикла коммерческой недвижимости несколько одновременно действующих факторов.
1. Более сложное рефинансирование
Многие коммерческие кредиты были выданы в период значительно более низких ставок.
Когда такие займы подходят к maturity, владельцу объекта необходимо либо погасить кредит, либо рефинансировать его на новых условиях.
Если стоимость финансирования выросла, а стоимость самого здания снизилась, экономика сделки становится значительно сложнее.
Именно поэтому maturity risk остается одной из центральных тем текущего цикла.
Trepp отмечал, что крупные кредиты продолжали переходить в delinquency после того, как не смогли погаситься при наступлении maturity.
2. Изменение спроса на офисы
После пандемии структура спроса на офисные площади изменилась.
Гибридная работа позволила части компаний использовать меньше физического офисного пространства. Для владельца здания это может означать снижение occupancy, более сложные переговоры с арендаторами и давление на rental income.
В результате проблема может возникать не потому, что здание полностью перестало приносить доход, а потому, что его текущий денежный поток уже недостаточен для прежней структуры финансирования.
3. Разрыв между стоимостью актива и долгом
Если коммерческий объект оценивается ниже, чем несколько лет назад, собственнику сложнее привлечь новое финансирование на прежнем объеме.
В такой ситуации даже относительно устойчивый объект может столкнуться с проблемой рефинансирования.
Это одна из причин, почему текущий CRE cycle нельзя сводить исключительно к вопросу «платят арендаторы или нет».
Delinquency — не то же самое, что немедленный foreclosure
Это важное различие.
Рост delinquency не означает автоматически, что здание будет немедленно изъято кредитором.
Между проблемой с платежом и окончательной ликвидацией актива может пройти значительное время.
Кредит может быть:
реструктурирован;
продлен;
переведен в special servicing;
модифицирован;
рефинансирован;
продан;
или в конечном итоге направлен на foreclosure.
Именно поэтому special servicing rate является полезным дополнительным индикатором.
В августе общий показатель special servicing вырос до 11,42%, а офисный — до 16,90%. Рост office special servicing составил 32 базисных пункта.
Это означает, что напряжение проявляется не только в фактических просрочках.
Важный сигнал: проблема выходит за пределы одного показателя
Августовская статистика показывает интересную картину.
Общая CMBS delinquency rate практически не изменилась:
7,86% → 7,85%.
Но внутри рынка движение было гораздо более неоднородным.
Office: 12,00%, +9 б.п.
Lodging: 5,84%, +49 б.п.
Retail: 7,20%, +24 б.п.
Industrial: 1,14%, +1 б.п.
Multifamily: 7,69%, без изменений.
Таким образом, headline number по всему CMBS может создавать впечатление относительной стабильности.
Но распределение риска внутри рынка выглядит иначе.
Именно dispersion между секторами сейчас важнее самого headline.
Исторический контекст: насколько необычны нынешние уровни?
Офисный сегмент уже превысил свой предыдущий максимум начала 2026 года и в августе остается возле рекордных значений.
В январе 2026 года показатель достиг 12,34%, превысив предыдущий максимум 11,76%, зафиксированный в октябре 2025 года.
На графике Trepp также хорошо видно, насколько резко офисная delinquency ускорилась после 2022–2023 годов.
При этом прямое сравнение с 2008 годом требует осторожности.
Текущий рынок CMBS отличается по структуре от докризисного периода, а сама delinquency rate не является полноценным индикатором системного риска для всей финансовой системы.
Более корректный вывод выглядит иначе:
офисный кредитный стресс уже находится на уровнях, сопоставимых с наиболее тяжелыми периодами предыдущих циклов, а по некоторым метрикам — выше прежних максимумов.
Это не означает автоматически повторения кризиса 2008 года.
Почему проблема может продолжиться даже при стабильной экономике
Это одна из наиболее интересных особенностей текущего цикла.
Для роста delinquency необязательно наличие глубокой рецессии.
Достаточно сочетания:
высокой стоимости финансирования + падения стоимости отдельных объектов + изменения спроса на офисы + большого объема maturities.
В такой ситуации кредитный стресс может накапливаться постепенно.
Именно поэтому показатели CMBS иногда могут ухудшаться даже тогда, когда другие части экономики выглядят значительно устойчивее.
Trepp в январе отмечал, что существенная часть нового distress была связана именно с maturity defaults, а не обязательно с мгновенным исчезновением cash flow у заемщиков.
Это важное различие.
Проблема может заключаться не только в способности платить сегодня, но и в способности рефинансировать долг завтра.
Что сейчас отслеживать?
1. Office CMBS delinquency rate
Главный показатель.
Если он снова начнет быстро приближаться к январскому максимуму 12,34%, это будет свидетельствовать о сохранении давления в секторе.
2. CMBS special servicing
Этот показатель показывает, какая часть кредитов находится в процессе специального управления из-за проблем с исполнением обязательств.
В августе office special servicing достиг 16,90%.
3. CMBS hard maturities
Объем кредитов, которым предстоит погашение, помогает оценивать потенциальное давление на рефинансирование.
В августе объем hard maturities составлял около $5,49 млрд, тогда как сентябрьская когорта была меньше — около $2,74 млрд. При этом Trepp отмечал более высокую долю кредитов с refinance risk в сентябрьской группе.
4. Treasury yields
Стоимость коммерческого финансирования тесно связана с базовой стоимостью капитала.
Поэтому изменение доходностей Treasury остается одним из важных факторов для экономики рефинансирования CRE.
5. Оценки офисной недвижимости
Даже при одинаковой процентной ставке результат рефинансирования будет сильно зависеть от стоимости underlying asset.
Чем ниже оценка здания относительно первоначального кредита, тем сложнее может быть сохранить прежнюю структуру финансирования.
Что может произойти дальше?
Текущие данные позволяют рассматривать несколько сценариев.
Сценарий 1 — постепенная стабилизация
Если стоимость финансирования снизится, рынок рефинансирования станет более доступным, а проблемные кредиты будут успешно реструктурироваться, рост delinquency может замедлиться.
Сценарий 2 — затяжное давление
Если ставки останутся высокими, а спрос на офисные площади продолжит адаптироваться, новые maturity events могут поддерживать высокий уровень просрочек.
В таком случае delinquency может оставаться высокой даже без резкого ухудшения макроэкономики.
Сценарий 3 — ускорение distress
Если одновременно усилятся проблемы с occupancy, стоимостью активов и рефинансированием, больше кредитов может перейти из delinquency в special servicing и последующие стадии resolution.
Ни один из этих сценариев нельзя считать гарантированным.
Главный вывод
12% — это не просто еще одна цифра в статистике CMBS.
Офисная delinquency rate в августе 2026 года достигла 12,00%, всего на 34 базисных пункта ниже исторического максимума 12,34%, установленного в январе. Одновременно office special servicing поднялся до 16,90%.
При этом общая CMBS delinquency rate немного снизилась — до 7,85%.
Именно это расхождение дает наиболее важный сигнал: напряжение в коммерческой недвижимости США распределено крайне неравномерно, а офисный сектор остается его наиболее заметным очагом.
Следующий вопрос для рынка — не только сколько кредитов уже просрочено, но и сколько заемщиков смогут успешно рефинансировать свои кредиты по мере наступления новых maturities.
Следите за ключевыми изменениями мировых рынков и макроэкономики вместе с AVORA MARKETS.