Почему рост ставок становится главной угрозой для фондового рынка
Фондовый рынок может продолжать расти даже при высоких процентных ставках. Но есть важное условие: корпоративная прибыль должна увеличиваться достаточно быстро, чтобы компенсировать удорожание капитала.
Именно здесь находится главный риск для текущих оценок акций.
Аналитические модели, учитывающие процентные ставки, корпоративную маржинальность и кредитные спреды, дают более сдержанную картину, чем модели, игнорирующие стоимость денег.
Исторически периоды 1987, 2000 и 2021 годов демонстрировали, что рыночные мультипликаторы иногда поднимались до уровней, которые уже нельзя было объяснить динамикой этих фундаментальных факторов.
Однако текущая ситуация отличается: пока корпоративная рентабельность и кредитные спреды сохраняют устойчивость, оснований автоматически переносить исторические сценарии на сегодняшний рынок нет.
Почему процентные ставки так важны для акций?
Стоимость денег напрямую влияет на оценку компаний.
Когда процентные ставки растут, будущие денежные потоки дисконтируются по более высокой ставке. Это снижает их текущую стоимость и может оказывать давление на P/E - показатель, отражающий отношение цены акции к прибыли компании.
Особенно чувствительными оказываются компании, значительная часть ожидаемой прибыли которых приходится на отдаленное будущее.
Но рост ставок не обязательно означает падение рынка.
Если компании одновременно увеличивают прибыль, расширяют маржу и сохраняют финансовую устойчивость, негативный эффект более дорогого капитала может быть компенсирован.
Проблема возникает тогда, когда ставки растут быстрее, чем корпоративные доходы.
Кредитный рынок может предупредить раньше акций
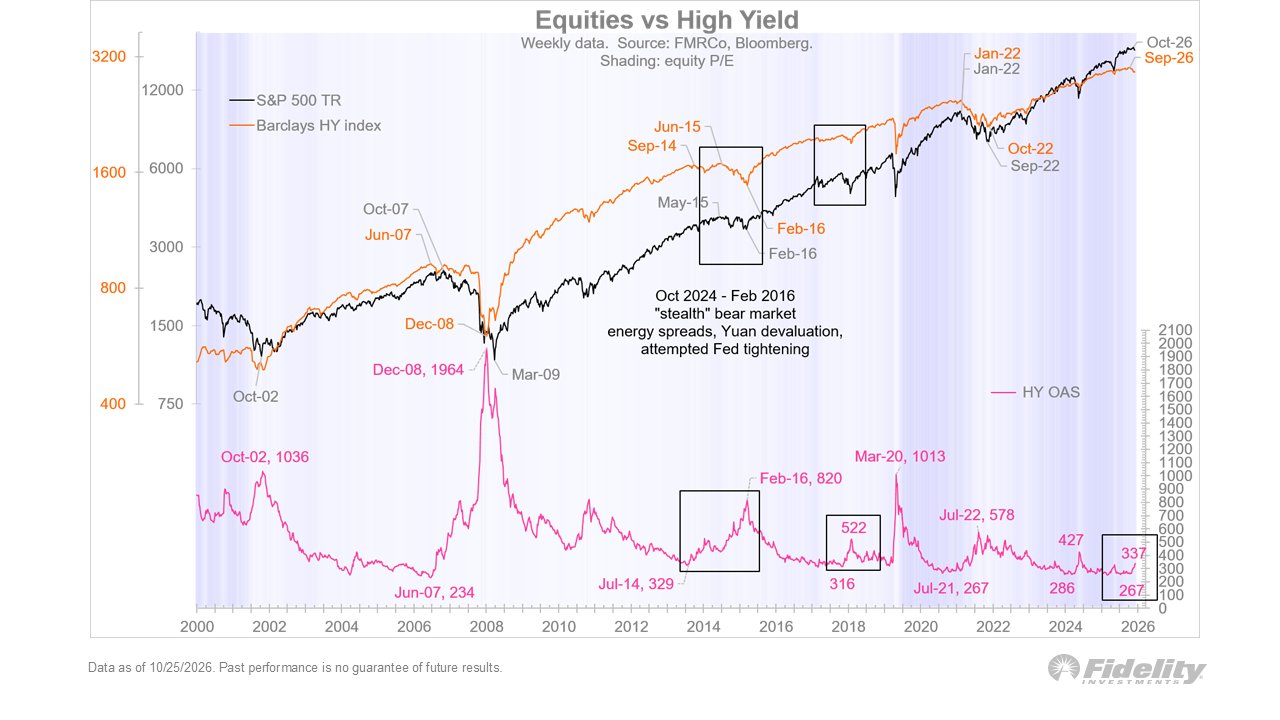
На графике Fidelity представлены три важных показателя: совокупная доходность S&P 500, динамика индекса высокодоходных облигаций Barclays High Yield и кредитные спреды HY OAS.
Последний показатель отражает дополнительную доходность, которую инвесторы требуют за владение высокодоходными облигациями по сравнению с более надежными долговыми инструментами.
Чем выше кредитные спреды, тем больше рынок закладывает риск дефолтов и финансовых проблем заемщиков.
Исторические эпизоды показывают резкое расширение спредов во время кризиса 2008 года и пандемического шока 2020 года.
В более спокойные периоды кредитный рынок демонстрировал значительно меньшую премию за риск.
Сегодня важно наблюдать не только за фондовыми индексами, но и за тем, насколько инвесторы готовы принимать кредитный риск.
Три фактора, которые определят дальнейшую динамику
В ближайшей перспективе особое значение будут иметь три показателя.
1. Процентные ставки. Их дальнейший рост способен увеличить стоимость капитала и снизить привлекательность высоко оцененных акций.
2. Корпоративная прибыль и маржинальность. Устойчивый рост прибыли помогает компаниям компенсировать негативное влияние более высоких ставок.
3. HY OAS. Расширение кредитных спредов может сигнализировать об ухудшении аппетита к риску и повышении опасений относительно финансового состояния компаний.
Главный вывод
Сегодня главный вопрос для фондового рынка заключается не только в том, насколько высоко могут вырасти акции, но и в том, смогут ли корпоративные доходы оправдать текущие оценки.
Высокие ставки сами по себе не гарантируют коррекцию. Но если стоимость заимствований продолжит увеличиваться, а прибыль компаний перестанет расти сопоставимыми темпами, давление на фондовые мультипликаторы может существенно усилиться.
Пока маржинальность и кредитные спреды остаются устойчивыми, фундаментальная картина выглядит относительно благоприятно.
Однако именно сочетание процентных ставок, корпоративной прибыли и кредитного риска будет определять, насколько долго рынок сможет поддерживать текущие оценки.
Следите за ключевыми изменениями на мировых финансовых рынках вместе с AVORA MARKETS.