S&P 500 стал технологическим рынком: почему 51% капитализации теперь связано с Tech и AI
Если открыть график S&P 500 сегодня и сравнить его с рынком 15–20 лет назад, можно увидеть довольно простую вещь: американский фондовый рынок изменился структурно.
Раньше технологические компании были одной из важных частей рынка.
Сегодня они стали его главным двигателем.
По данным Bloomberg, на которые ссылается представленный график, на более широкую группу технологических и tech-связанных компаний приходится около 51% капитализации S&P 500 — против примерно 20% в середине 2000-х.
Это означает не просто рост Nvidia, Microsoft или Apple.
Это означает, что огромная часть американского фондового рынка теперь фактически зависит от одного большого инвестиционного сюжета: искусственного интеллекта, облачных вычислений, полупроводников, дата-центров и цифровой инфраструктуры.
И здесь возникает гораздо более интересный вопрос:
а что произойдёт с S&P 500, если рынок AI продолжит расти — или, наоборот, инвесторы начнут сомневаться в окупаемости этих инвестиций?
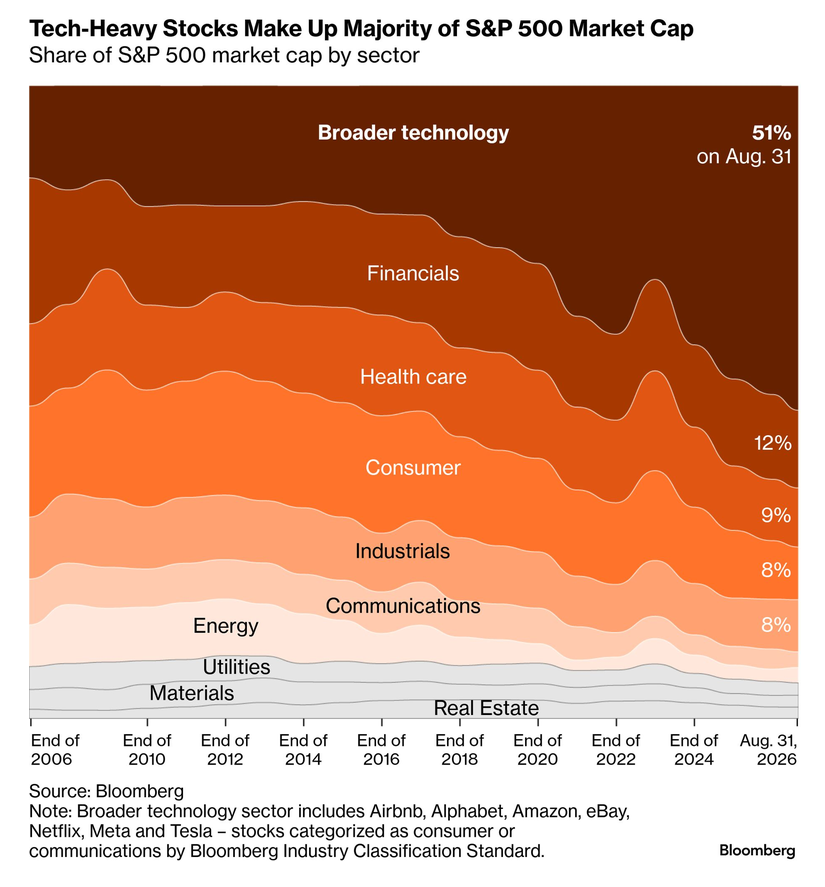
График Bloomberg “Tech-Heavy Stocks Make Up Majority of S&P 500 Market Cap”.
51% — это не просто «IT занимает половину S&P 500»
Здесь есть важная деталь.
Цифру 51% нельзя напрямую сравнивать с официальным весом сектора Information Technology.
По данным S&P Dow Jones Indices на 31 августа 2026 года, официальный сектор Information Technology составлял около 37,9% S&P 500. Ещё 9,5% приходилось на Communication Services, 9,1% — на Consumer Discretionary.
Почему тогда Bloomberg показывает около 51%?
Потому что речь идёт о более широкой группе tech-heavy компаний.
Например, Amazon официально относится к Consumer Discretionary, Alphabet и Meta — к Communication Services, а Tesla — также к Consumer Discretionary. Но с точки зрения того, какие факторы формируют их капитализацию, все эти компании тесно связаны с технологическим циклом.
Именно поэтому цифра 51% гораздо интереснее простой статистики по сектору IT.
Она показывает, насколько сильно рынок зависит от технологического инвестиционного цикла в целом.
Откуда взялась такая концентрация?
Ответ находится сразу в нескольких процессах.
1. AI превратился из идеи в огромный инвестиционный цикл
Искусственный интеллект больше не является исключительно историей про разработку программного обеспечения.
Сегодня AI требует:
GPU;
серверов;
памяти;
дата-центров;
электричества;
сетевого оборудования;
облачных вычислений;
систем охлаждения;
новых моделей и программной инфраструктуры.
Поэтому рост AI распространяется далеко за пределы нескольких компаний.
Nvidia получает спрос на ускорители.
Производители памяти получают спрос на HBM.
Производители серверов получают заказы от дата-центров.
Облачные компании увеличивают капитальные расходы.
Энергетические и инфраструктурные компании получают новый источник спроса.
Получается целая инвестиционная цепочка.
И рынок начал оценивать не только сегодняшнюю прибыль компаний, но и будущую экономическую ценность AI-инфраструктуры.
Деньги продолжают идти туда, где растут прибыли
Самое интересное заключается в том, что нынешний технологический рынок нельзя полностью объяснить обычной спекуляцией.
У крупнейших AI-компаний действительно существуют реальные денежные потоки и прибыль.
По данным S&P Global, в первом квартале 2026 года Magnificent Seven в целом продолжали показывать сильные результаты по облачным и AI-направлениям, а IT-сектор продемонстрировал рост операционной прибыли на 33% год к году.
Это принципиально отличает нынешний AI-цикл от многих эпизодов конца 1990-х.
Тогда значительная часть технологического рынка состояла из компаний, которые практически не зарабатывали.
Сегодня крупнейшие участники AI-рынка — это компании с огромной выручкой, прибылью и доступом к капиталу.
Поэтому вопрос сейчас стоит не столько:
«Есть ли AI-пузырь?»
Сколько:
«Насколько быстро компании смогут превратить огромные инвестиции в AI в ещё большую прибыль?»
Но здесь появляется проблема
AI-инфраструктура становится настолько дорогой, что рынок начинает задаваться вопросом об окупаемости этих расходов.
По оценкам S&P Global, пять крупнейших hyperscaler-компаний уже потратили около $1,1 трлн на капитальные расходы за последние пять лет.
При этом консенсусные оценки предполагают ещё около $5,3 трлн расходов до 2030 года.
Это колоссальная цифра.
И она создаёт очень простой финансовый вопрос:
если компании потратят триллионы долларов на AI-инфраструктуру, насколько быстро эти инвестиции начнут приносить сопоставимую отдачу?
Пока рынок в значительной степени верит в положительный ответ.
Но именно здесь находится один из главных рисков будущего.
Рынок уже начинает проверять AI-историю на прочность
Инвесторы не просто покупают всё, что связано с AI.
В последние месяцы рынок стал гораздо более избирательным.
S&P Global отмечает, что фокус постепенно смещается от идеи «строить любой ценой» к вопросу монетизации AI, росту производительности и устойчивости прибыли.
Это важное изменение.
На первом этапе инвесторам было достаточно верить в то, что AI полностью изменит экономику.
Теперь возникает следующий вопрос:
кто именно заработает на этой трансформации и насколько много?
Поэтому капитал постепенно начинает искать компании по всей цепочке AI.
Не только производителей чипов, но и компании, связанные с памятью, серверами, дата-центрами и инфраструктурой.
Nvidia, AMD и новый уровень капитализации
Последние события хорошо показывают, насколько сильным остаётся этот тренд.
В сентябре 2026 года AMD впервые преодолела отметку $1 трлн рыночной капитализации.
Акции компании резко выросли на фоне ожиданий дальнейшего роста спроса на AI-вычисления.
Это важно не потому, что одна компания достигла определённой капитализации.
Это показывает, что инвесторы продолжают платить высокую цену за компании, которые потенциально могут занять значительную часть будущего рынка AI.
При этом Nvidia, Broadcom, Micron и другие участники цепочки также остаются ключевыми бенефициарами AI-инвестиционного цикла.
И вот здесь начинается самое интересное для S&P 500
Чем больше капитализации сосредоточено в небольшом количестве крупных компаний, тем сильнее их движение влияет на весь индекс.
Представьте ситуацию.
Если небольшая компания падает на 10%, S&P 500 практически этого не замечает.
Но если одновременно начинают снижаться несколько крупнейших технологических компаний, эффект распространяется на весь индекс.
Именно это называется concentration risk — риском концентрации.
S&P Dow Jones Indices отмечает, что концентрация американского рынка в крупнейших компаниях достигла уровней, которые не наблюдались десятилетиями. К середине 2025 года десять крупнейших компаний представляли почти 40% S&P 500.
S&P Global отдельно отмечает, что капитал, ориентированный на бенчмарк, всё сильнее концентрируется в группе высококоррелированных AI-related mega-cap компаний.
Получается парадокс:
S&P 500 выглядит как диверсифицированный индекс из сотен компаний, но значительная часть его движения определяется гораздо меньшим количеством крупнейших участников.
Что происходит с деньгами инвесторов?
Здесь ситуация становится ещё интереснее.
В последние недели общий поток капитала в американские акции нельзя назвать однозначно бычьим.
По данным LSEG, американские equity funds за неделю до 18 сентября зафиксировали четвёртую подряд неделю чистых оттоков — около $31,4 млрд.
Но внутри рынка картина совсем другая.
Секторные фонды получили около $2,29 млрд притоков, причём заметная часть пришлась на technology.
То есть инвесторы одновременно:
выводят деньги из широкого рынка и продолжают направлять капитал в отдельные наиболее привлекательные сегменты.
Это ещё один признак концентрации.
Почему S&P 500 может продолжать расти даже при слабой ширине рынка?
Потому что индекс взвешен по капитализации.
Если несколько крупнейших компаний растут быстрее остальных, они способны подтягивать весь индекс вверх.
Именно поэтому сейчас недостаточно смотреть только на S&P 500.
Инвесторам приходится следить сразу за несколькими показателями:
S&P 500 → Nasdaq → Magnificent Seven → полупроводники → AI capex → доходности Treasuries → ожидания по ставкам ФРС.
Это фактически одна связанная система.
Что может сломать эту конструкцию?
Есть несколько ключевых факторов.
AI-капиталовложения перестанут оправдывать ожидания
Если компании продолжат увеличивать CapEx, но рост выручки и прибыли окажется значительно слабее ожиданий, рынок может начать пересматривать оценки.
Процентные ставки останутся высокими
Высокие ставки увеличивают стоимость капитала и обычно оказывают давление на компании, чья оценка в значительной степени основана на будущих денежных потоках.
Замедлится рост прибыли
Сейчас высокая концентрация рынка во многом поддерживается сильными ожиданиями по прибыли технологических компаний.
Если прогнозы начнут снижаться, переоценка может происходить гораздо быстрее.
Инвесторы начнут диверсифицироваться
Если капитал начнёт уходить из AI и mega-cap technology в финансовый сектор, industrials, commodities или defensive stocks, S&P 500 может продолжить двигаться, но уже с другим внутренним лидерством.
А что будет, если AI-цикл продолжится?
Тогда нынешняя концентрация может стать ещё сильнее.
И это уже происходит.
S&P Global оценивает, что расходы hyperscalers на AI-инфраструктуру могут продолжить расти в 2027 году, а общий объём ожидаемого CapEx за 2026–2027 годы превышает $1,5 трлн.
В таком сценарии спрос будет распространяться дальше по всей цепочке.
Чипы → память → серверы → дата-центры → электричество → сети → облачные сервисы → AI-приложения.
Поэтому следующий этап AI-рынка может оказаться уже не только историей про Nvidia или Microsoft.
Это может стать полноценным инфраструктурным циклом.
Главный вывод
Американский фондовый рынок сегодня нельзя анализировать так же, как десять или двадцать лет назад.
S&P 500 всё больше зависит от небольшого количества гигантов и от одного большого структурного тренда — AI и технологической инфраструктуры.
При этом важно не путать две разные цифры.
Официальный сектор Information Technology занимает около 37,9% S&P 500, тогда как более широкая tech-related категория на графике Bloomberg достигает примерно 51%.
И именно эта разница показывает масштаб изменений.
Речь идёт уже не просто о технологическом секторе.
Технологии проникли практически во все крупнейшие сегменты американского рынка.
Поэтому теперь за S&P 500 приходится следить одновременно через призму:
AI;
прибыли mega-cap компаний;
капитальных расходов hyperscalers;
полупроводников;
процентных ставок;
доходностей Treasury;
потоков капитала;
и ширины рынка.
И пока AI-инвестиционный цикл продолжает поддерживать прибыль и ожидания инвесторов, крупнейшие технологические компании остаются одним из центральных факторов движения американских акций.
Как использовать эту ситуацию в торговле
Для трейдера концентрация рынка создаёт отдельный интерес.
Когда капитал массово движется в technology и AI, это может отражаться не только в отдельных акциях, но и в индексах.
Поэтому трейдеры могут отслеживать динамику S&P 500, Nasdaq и крупнейших технологических компаний как единую макроисторию, а не рассматривать каждый график изолированно.
Если вы хотите самостоятельно наблюдать за движением американских индексов, [откройте демо-счёт в Avora Markets] и протестируйте торговую идею без необходимости сразу рисковать реальными средствами.
Торговля индексами и технологиями в Avora Markets
Если после анализа рынка вы хотите перейти от наблюдения к практике, в Avora Markets можно торговать финансовыми инструментами, связанными с глобальными рынками.
Для начала можно использовать бесплатный демо-счёт Avora Markets, чтобы протестировать стратегию, изучить движение S&P 500 и Nasdaq и понять механику торговли без использования реального капитала.
Для клиентов также доступны специальные условия, включая 50% бонус на первое пополнение и 10% бонус на последующие депозиты — при соблюдении действующих условий программы.
Зарегистрируйтесь в Avora Markets и получите доступ к торговой платформе.
Бонусные условия и доступность отдельных инструментов могут зависеть от юрисдикции и действующих условий Avora Markets. Перед использованием предложения ознакомьтесь с актуальными условиями.