Бычий рынок S&P 500 вступил в пятый год: что говорит история о дальнейшем росте
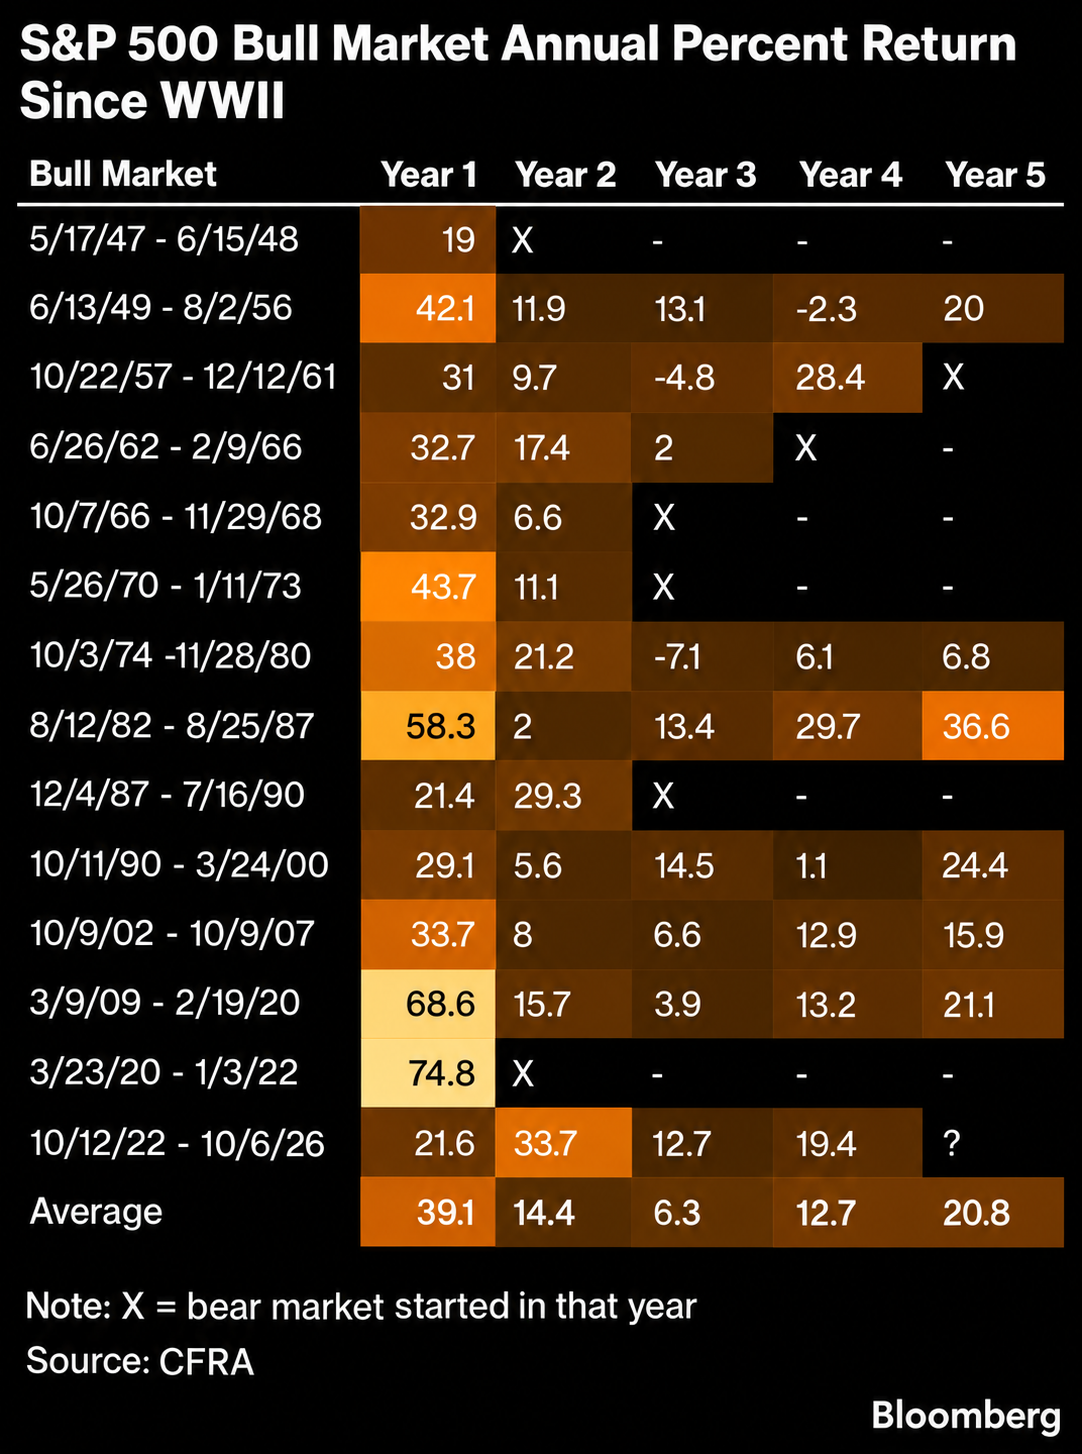
Бычий рынок американских акций достиг важной отметки: ралли S&P 500, начавшееся в октябре 2022 года, отметило четвёртую годовщину 12 октября 2026 года. Исторические данные дают инвесторам повод обратить внимание на следующий этап цикла: согласно представленной CFRA статистике, средняя доходность S&P 500 в пятый год предыдущих бычьих рынков составляла 20,8%.
Текущий цикл подошёл к этой отметке после четырёх последовательных годовых периодов положительной доходности. По данным инфографики, к 6 октября 2026 года годовые результаты составляли 21,6%, 33,7%, 12,7% и 19,4% соответственно. Это не совокупная доходность за четыре года, а показатели отдельных годовых периодов, приведённые в таблице.
Однако историческая статистика — не прогноз и не гарантия повторения прошлых результатов. Главный вопрос заключается в другом: смогут ли корпоративные прибыли, экономическая активность и финансовые условия поддержать рынок, который уже прошёл значительный путь вверх?
Поэтому четвёртая годовщина бычьего рынка — не столько повод ожидать автоматического продолжения роста, сколько возможность оценить, какие факторы действительно определят его дальнейшую траекторию.
Ключевые цифры: S&P 500 на пороге пятого года
20,8% — средняя доходность пятого года в исторической выборке, представленной CFRA.
21,6% — доходность первого годового периода текущего бычьего цикла в таблице.
33,7% — результат второго года, самый высокий среди четырёх приведённых периодов.
12,7% — доходность третьего года.
19,4% — доходность четвёртого года по состоянию на 6 октября 2026 года.
Эти показатели описывают исторический контекст, а не ожидаемую доходность следующего года. Более того, среднее значение может скрывать существенные различия между отдельными рыночными циклами.
Почему пятый год бычьего рынка привлекает внимание
Рыночные циклы не подчиняются календарю, однако их исторические характеристики помогают оценить возможные сценарии. Если предыдущие длительные ралли нередко продолжались после четвёртой годовщины, это ставит под сомнение распространённое представление, что продолжительный рост сам по себе означает скорый разворот.
В представленном наборе данных средняя доходность пятого года составляет 20,8%. Это сильный исторический результат, но его необходимо интерпретировать правильно.
Во-первых, среднее не означает, что каждый цикл завершался пятый год с одинаковым результатом. Во-вторых, выборка включает относительно небольшое количество продолжительных бычьих рынков, поэтому отдельные эпизоды способны заметно влиять на итоговую цифру. В-третьих, историческая выборка не учитывает все особенности текущих экономических условий.
Публикации финансовых исследовательских компаний также подчёркивают, что бычьи рынки, достигшие четырёхлетней отметки, нередко продолжали расти. При этом результаты последующих периодов заметно различались.
Следовательно, исторические данные полезны как ориентир, но не позволяют определить точную дату завершения текущего ралли или гарантировать положительную доходность в следующем году.
Что поддерживало текущий рост S&P 500
Четыре года роста нельзя объяснить одним фактором. Для оценки устойчивости рынка важно рассматривать фундаментальные показатели, ожидания инвесторов и структуру самого индекса.
1. Корпоративные прибыли
Прибыли компаний — один из важнейших факторов долгосрочной динамики акций. Если бизнес увеличивает выручку, сохраняет рентабельность и повышает прибыль на акцию, это может поддерживать стоимость компаний даже после существенного роста котировок.
Обратная ситуация создаёт риск: если рынок продолжает закладывать высокие темпы роста, а отчётность начинает разочаровывать, оценки акций могут снижаться.
Поэтому важнее не сама продолжительность бычьего рынка, а способность компаний подтверждать ожидания инвесторов реальными финансовыми результатами.
2. Технологический сектор и искусственный интеллект
Одним из заметных драйверов текущего цикла стали технологические компании и инвестиции в инфраструктуру искусственного интеллекта. Рост спроса на вычислительные мощности, полупроводники и центры обработки данных усилил внимание инвесторов к крупнейшим технологическим компаниям.
При этом концентрация роста создаёт дополнительный риск. Если значительная часть прироста индекса приходится на ограниченное число крупных компаний, слабость этих участников может оказывать непропорционально сильное влияние на S&P 500.
В октябре 2026 года аналитические материалы также отмечают разрыв между динамикой индекса и результатами отдельных входящих в него компаний.
3. Экономика и финансовые условия
Сильная экономика способна поддерживать потребительский спрос, корпоративную выручку и инвестиции бизнеса. Но рост процентных ставок и доходностей облигаций может действовать в противоположном направлении.
Более высокая доходность казначейских облигаций США повышает привлекательность альтернативных вложений и увеличивает ставку дисконтирования, используемую для оценки будущих денежных потоков компаний. Особенно чувствительными к этому фактору могут быть акции, стоимость которых во многом зависит от прибыли, ожидаемой через много лет.
Таким образом, даже при устойчивых корпоративных результатах ужесточение финансовых условий способно ограничить потенциал дальнейшего роста рынка.
Что может завершить бычий рынок
У бычьих рынков нет установленного срока действия. Четыре или пять лет роста сами по себе не являются сигналом к развороту.
Гораздо важнее изменения в экономическом цикле, прибыли компаний и стоимости капитала.
Рецессия и ухудшение корпоративных результатов
Экономический спад может одновременно воздействовать на выручку компаний, потребительский спрос и инвестиционную активность. Если снижение прибылей окажется устойчивым, инвесторы могут пересмотреть оценки компаний и ожидаемые денежные потоки.
Рост доходностей облигаций
Если доходности Treasury продолжат повышаться, акции могут столкнуться с давлением даже без немедленного ухудшения экономических данных. В такой ситуации инвесторы будут оценивать, оправдывают ли ожидаемые прибыли компаний текущие цены.
Сужение рыночного роста
Если индекс продолжает устанавливать максимумы, но всё меньше акций участвует в росте, устойчивость ралли становится более зависимой от ограниченного числа крупнейших компаний.
Это не означает, что разворот неизбежен. Однако расхождение между индексом и широтой рынка помогает понять, насколько равномерно распределяется спрос на акции.
Чрезмерные ожидания
Даже хорошие финансовые результаты могут оказаться недостаточными, если рынок рассчитывал на ещё более сильный рост. Важна не только фактическая прибыль, но и её соотношение с ожиданиями, уже заложенными в цены.
Что отслеживать инвесторам в пятом году
Вместо попыток угадать дату окончания ралли полезнее наблюдать за показателями, способными изменить фундаментальную картину.
Показатель | Почему важен | Что может насторожить |
|---|---|---|
Прибыль на акцию (EPS) | Помогает оценить финансовую динамику компаний | Снижение прогнозов и повторяющиеся разочарования в отчётности |
Прогнозы выручки | Показывают ожидания бизнеса относительно спроса | Ухудшение прогнозов сразу в нескольких секторах |
Доходность 10-летних Treasury | Влияет на стоимость капитала и оценку будущих денежных потоков | Быстрый рост доходности при отсутствии сопоставимого улучшения прибыли |
Широта рынка | Показывает, сколько компаний участвует в движении индекса | Индекс растёт, но большинство акций отстаёт |
Инфляция и ожидания по ставке Fed | Помогают оценить вероятное направление денежно-кредитной политики | Устойчивая инфляция, ограничивающая возможность смягчения политики |
Кредитные спреды | Отражают дополнительную доходность, которую инвесторы требуют за кредитный риск | Расширение спредов, указывающее на рост опасений по поводу заёмщиков |
Ни один из этих показателей не даёт самостоятельного и безошибочного сигнала. Их ценность заключается в совокупности: ухудшение корпоративных прогнозов, сужение роста и ужесточение финансовых условий одновременно будут более существенным предупреждением, чем любое изолированное изменение.
Три сценария для S&P 500
Сценарий 1. Бычий рынок продолжается
Компании сохраняют рост прибыли, экономическая активность остаётся устойчивой, а финансовые условия не ухудшаются настолько, чтобы существенно ограничить оценки акций.
В таком случае рынок может продолжить рост и в пятом году. Историческая статистика будет соответствовать благоприятному сценарию, но не станет его причиной или гарантией.
Сценарий 2. Индекс растёт медленнее
Корпоративные прибыли продолжают увеличиваться, однако высокие оценки, рост доходностей облигаций или слабая широта рынка ограничивают потенциал индекса.
Результатом может стать более умеренная доходность, повышенная волатильность или продолжительная консолидация без немедленного завершения бычьего цикла.
Сценарий 3. Бычий цикл заканчивается
Экономика замедляется, прогнозы прибыли пересматриваются вниз, а финансовые условия ужесточаются. При сочетании этих факторов инвесторы могут начать сокращать риск, что способно привести к существенному падению индекса.
Историческая средняя доходность пятого года не защищает рынок от подобного исхода. Она описывает прошлые циклы, но не исключает нового сценария.
Главный вывод: возраст рынка — не торговый сигнал
История S&P 500 показывает, что четвёртая годовщина бычьего рынка не обязательно становится предвестником его окончания. В выборке CFRA средняя доходность пятого года составляет 20,8%, а текущий цикл подошёл к этой отметке после четырёх сильных годовых периодов.
Но использовать эту цифру как прогноз было бы ошибкой. Среднее значение не отражает все риски конкретного момента, а прошлые результаты не гарантируют будущих.
Главный вопрос для инвесторов — способны ли корпоративные прибыли продолжать расти, выдержит ли рынок изменение процентных ставок и сможет ли ралли распространиться за пределы небольшого числа крупнейших компаний.
Возраст бычьего рынка сам по себе не определяет его конец. Устойчивость прибыли, экономическая динамика и финансовые условия дают гораздо более содержательную основу для оценки ситуации.
Чтобы системно следить за этими изменениями, важно анализировать не только движение индекса, но и макроэкономические данные, отчётность компаний и динамику облигационного рынка.
Если вы хотите следить за мировыми финансовыми рынками и изучать торговые возможности, ознакомьтесь с платформой AVORA MARKETS и доступными условиями регистрации.
Материал носит информационно-аналитический характер и не является индивидуальной инвестиционной рекомендацией. Историческая доходность не гарантирует аналогичных результатов в будущем. Торговля финансовыми инструментами сопряжена с риском потери капитала.