Рекордный спрос на опционы TLT: рынок облигаций США готовится к развороту?
Рынок долгосрочных казначейских облигаций США переживает необычный момент: пока доходности Treasury поднимаются к максимумам за 24 года, трейдеры резко увеличивают активность в call-опционах на ETF iShares 20+ Year Treasury Bond (TLT). За последний месяц объём торгов такими контрактами достиг рекордных 14,9 млн, что примерно втрое превышает январский уровень, согласно представленным рыночным данным.
На первый взгляд это выглядит как ставка на скорое восстановление облигаций. Механика понятна: если доходности начнут снижаться, цены долгосрочных облигаций могут вырасти, а call-опционы позволяют получить прибыль от такого движения при благоприятном изменении цены базового актива.
Однако за этим сигналом скрывается более сложный вопрос. Означает ли всплеск опционной активности, что инвесторы считают распродажу облигаций чрезмерной, или рынок просто становится ареной для всё более рискованных сделок?
Ответ важен не только для владельцев Treasury. Динамика долгосрочных государственных облигаций влияет на стоимость заимствований, оценку акций, ипотечные ставки и привлекательность рисковых активов.
КОРОТКО О ГЛАВНОМ
Объём call-опционов TLT за месяц: 14,9 млн контрактов
Рост относительно января: примерно в 3 раза
Доходность 10-летних Treasury: 5,33%
Доходность 30-летних Treasury: 5,73%
Примечание: доходности приведены по исходному сообщению и не обязательно отражают текущие котировки.
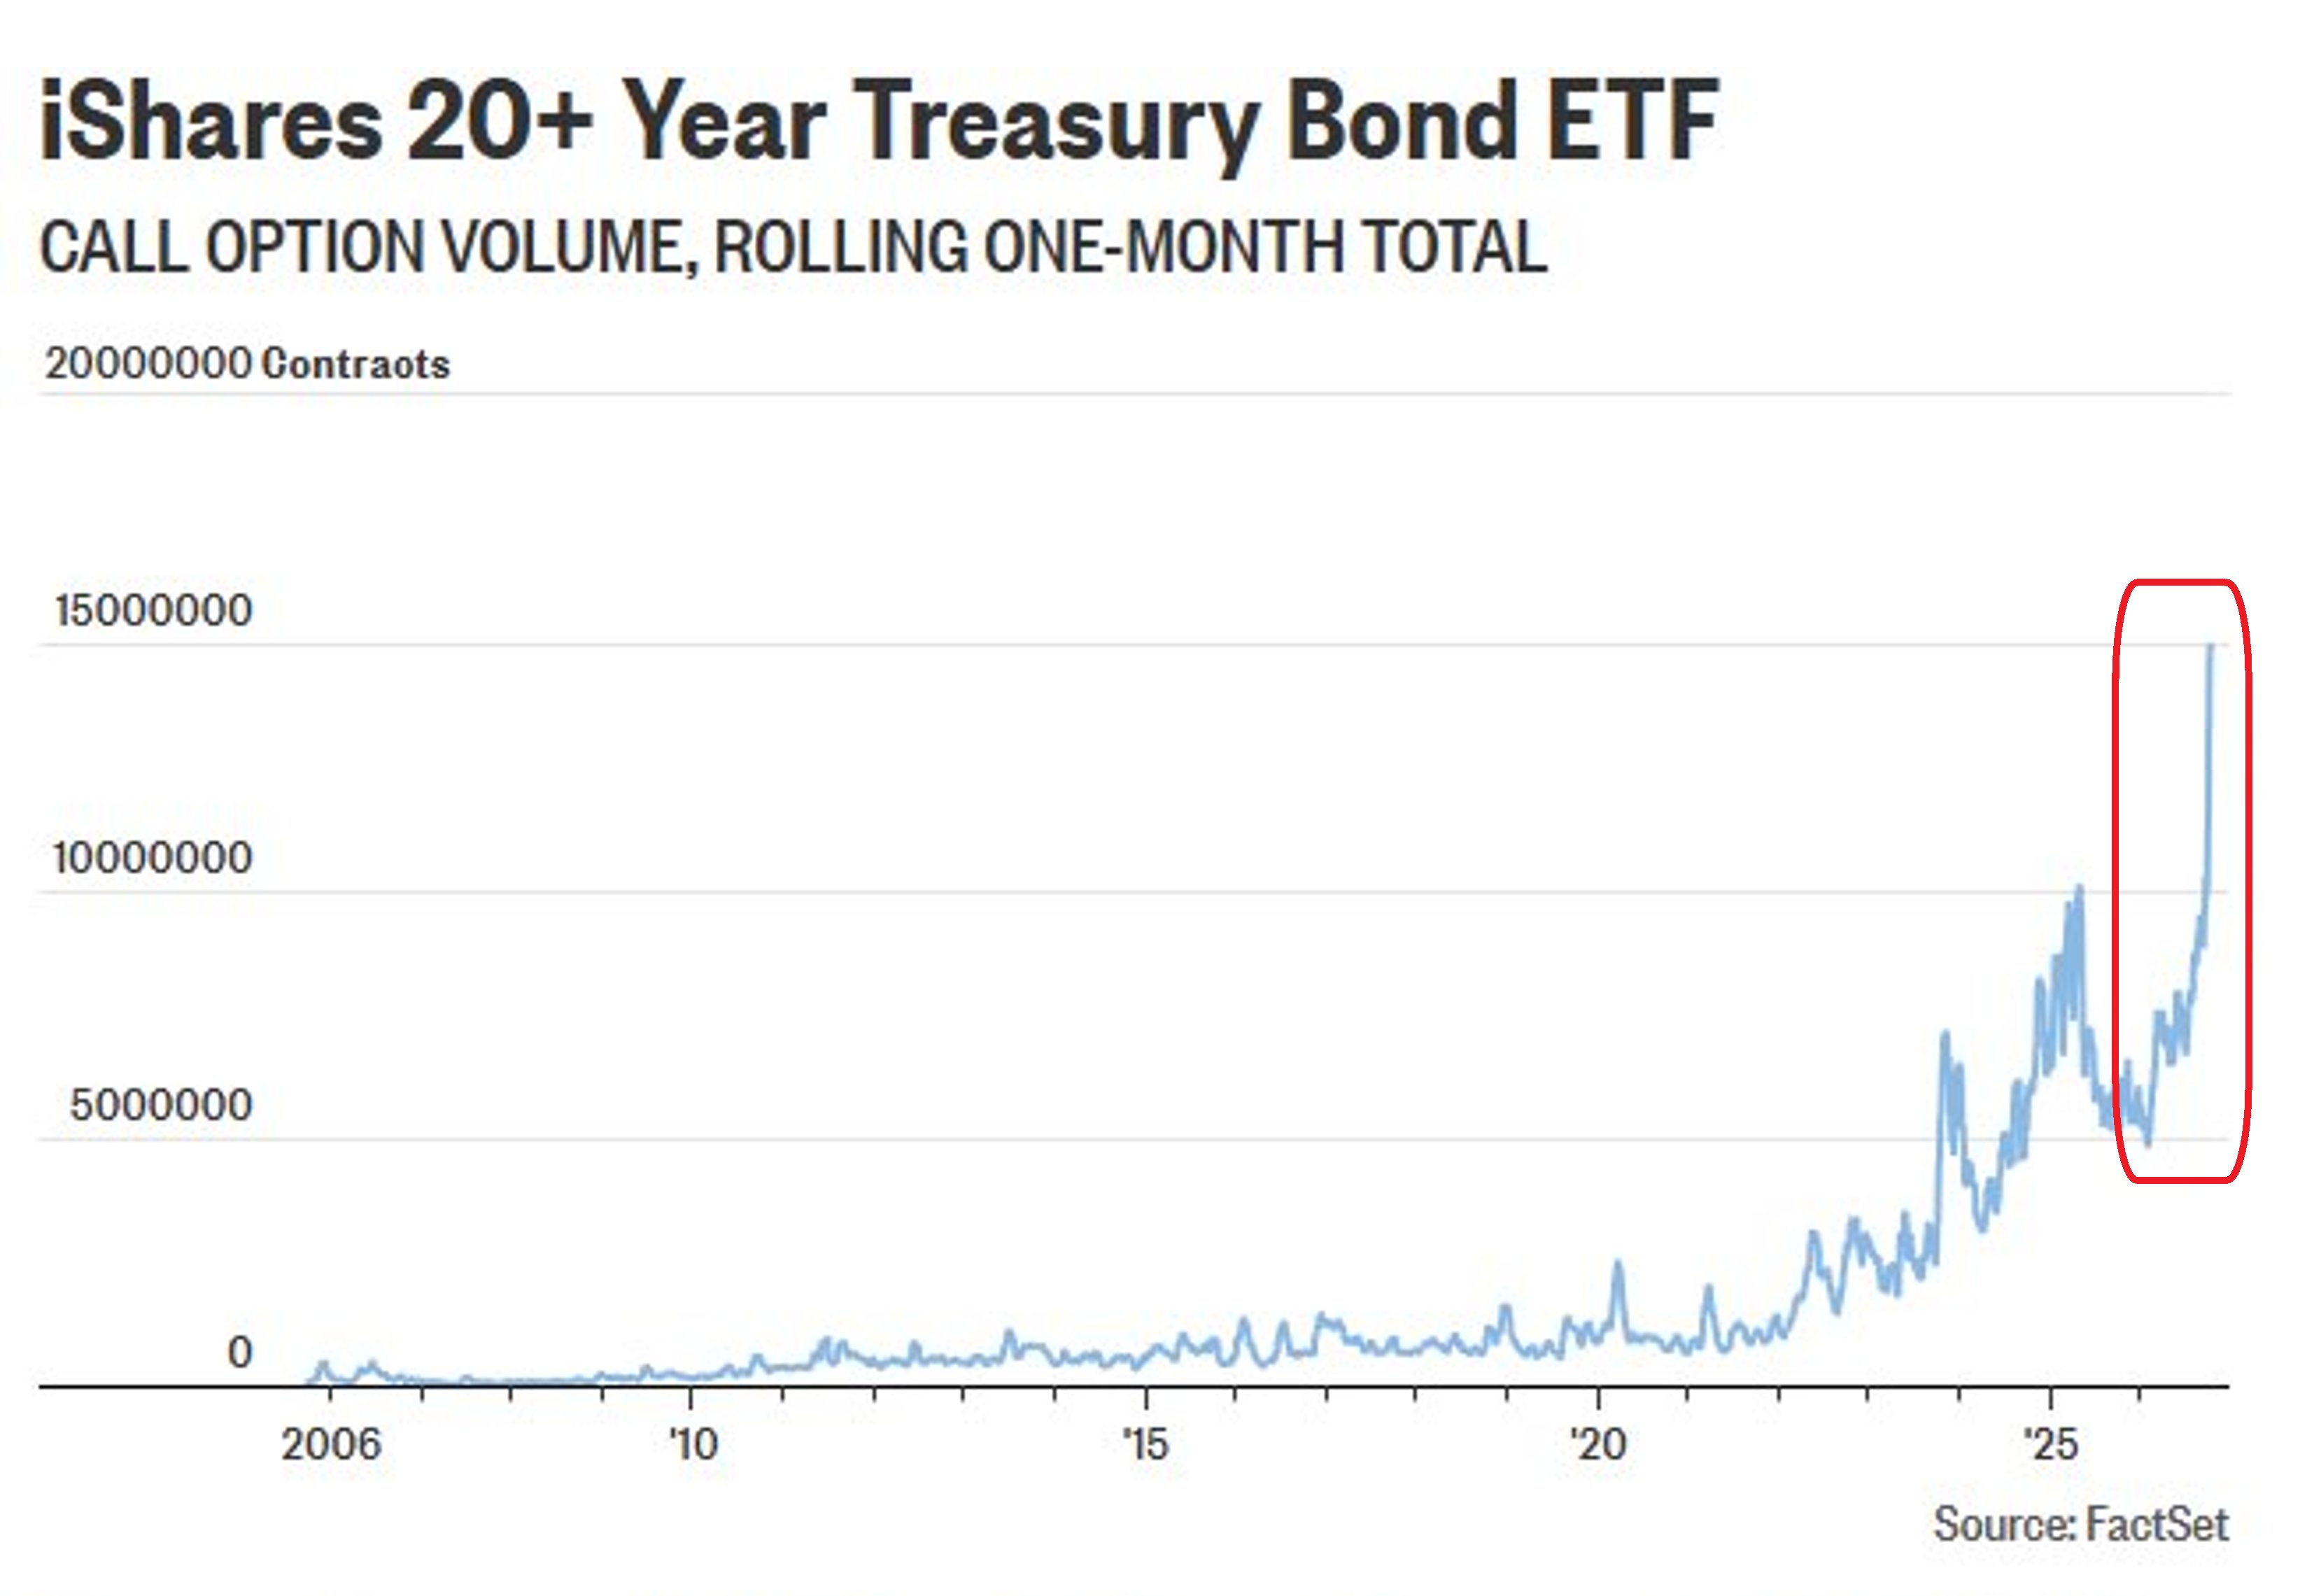
Объём call-опционов на iShares 20+ Year Treasury Bond ETF (TLT), скользящий итог за один месяц. Источник: FactSet, согласно предоставленному графику.
Почему внимание рынка переключилось на TLT?
TLT — биржевой фонд, который предоставляет инвесторам доступ к долгосрочным казначейским облигациям США со сроком погашения более 20 лет. Его стоимость чувствительна к изменениям рыночных процентных ставок, особенно на длинном конце кривой доходности.
Здесь действует фундаментальная закономерность рынка облигаций: цены облигаций и их доходности обычно движутся в противоположных направлениях.
Когда инвесторы требуют более высокую доходность от новых облигаций, ранее выпущенные бумаги с более низкими купонами становятся менее привлекательными. Их рыночная цена снижается. И наоборот, если требуемая доходность падает, цена существующих облигаций может увеличиваться.
Именно поэтому резкий рост доходностей способен одновременно ухудшать результаты TLT и создавать потенциальную возможность для тех, кто рассчитывает на восстановление рынка.
В октябре 2026 года доходность 10-летних Treasury поднималась примерно до 5,35%, а 30-летних — выше 5,73%. Эти уровни соответствовали максимумам, не наблюдавшимся с начала 2000-х годов.
Для инвесторов это не просто движение котировок. Долгосрочные доходности отражают сочетание ожиданий по инфляции, будущей траектории ставок, экономическому росту, объёму государственных заимствований и премии за риск владения облигациями на длительном горизонте.
Когда доходности резко растут, часть рынка начинает искать точку, в которой соотношение потенциальной прибыли и риска снова становится привлекательным.
Что означает рекордный объём call-опционов?
Call-опцион даёт покупателю право купить базовый актив по заранее определённой цене в течение установленного срока или на дату экспирации — в зависимости от условий контракта.
В случае TLT покупка call-опциона может быть способом выразить ожидание роста стоимости фонда. Если цена TLT повышается достаточно сильно и в нужные сроки, стоимость такого опциона может увеличиться.
Но есть существенная оговорка: рост объёма торгов не равен чистому притоку бычьего капитала.
Каждый опционный контракт имеет покупателя и продавца. Высокий оборот может возникать по нескольким причинам:
инвесторы открывают новые позиции в расчёте на рост TLT;
держатели облигаций или фондов хеджируют существующие риски;
участники закрывают старые позиции и открывают новые;
трейдеры используют call-опционы в спредах и других комбинированных стратегиях;
краткосрочные спекулянты пытаются заработать на повышенной волатильности.
Чтобы определить, действительно ли рынок формирует выраженную бычью позицию, необходимо дополнительно анализировать открытый интерес, изменение количества открытых контрактов, цены исполнения, сроки экспирации и направление сделок.
Поэтому рекордные 14,9 млн контрактов — значимый сигнал активности, но не самостоятельное доказательство того, что крупные инвесторы массово ожидают разворота Treasury.
Почему ставка на восстановление облигаций появилась после распродажи?
Наиболее очевидное объяснение — попытка найти потенциальную точку входа после значительного снижения цен.
По предоставленным данным, TLT потерял около 8,5% с начала 2026 года, а падение за третий квартал достигло 9%. Эти показатели описывают разные временные интервалы: квартальное снижение входит в годовой результат и не должно прибавляться к нему как независимый убыток.
После сильного падения некоторые участники рынка могут рассчитывать на обратное движение. Если доходности начнут снижаться, долгосрочные облигации способны восстановиться, причём изменение цены TLT может оказаться существенным из-за высокой процентной чувствительности его портфеля.
Однако дешёвый относительно недавних уровней актив не обязательно является недооценённым. Цена может продолжать снижаться, если фундаментальные причины распродажи сохраняются.
Что может поддержать долгосрочные Treasury?
1. Замедление инфляции. Если инфляционное давление ослабнет, рынку может потребоваться меньшая компенсация за риск будущего роста цен.
2. Более мягкие ожидания по ставке Fed. Пересмотр ожиданий в сторону менее жёсткой денежно-кредитной политики способен поддержать цены облигаций. При этом длинные доходности зависят не только от ближайшего решения Федеральной резервной системы.
3. Ухудшение экономических перспектив. Если рост экономики замедлится, спрос на защитные активы может усилиться. Но такой сценарий способен одновременно давить на акции и корпоративные доходы.
4. Устойчивый спрос на государственный долг. Сильные результаты аукционов Treasury могут уменьшать опасения по поводу способности рынка поглощать новые выпуски.
Каждый из этих факторов способен поддержать облигации, но ни один не гарантирует немедленного разворота.
Почему доходности могут оставаться высокими?
Рост доходностей — это не обязательно иррациональная реакция рынка. Он может отражать реальные изменения в ожиданиях инвесторов.
Среди потенциальных источников давления — устойчивые инфляционные риски, высокие цены на энергоносители, значительные потребности правительства в заимствованиях и нежелание инвесторов фиксировать капитал в долгосрочных бумагах при неопределённости относительно будущих ставок.
Дополнительное значение имеет так называемая срочная премия — компенсация, которую инвесторы требуют за владение облигациями на длительном горизонте вместо последовательного вложения средств в более короткие бумаги.
Если участники рынка требуют более высокую срочную премию, доходности долгосрочных Treasury могут расти даже без немедленного повышения краткосрочной ставки Fed.
Это принципиально важно для оценки TLT. Снижение ожиданий по ставке ФРС не гарантирует роста фонда, если одновременно увеличивается срочная премия или рынок требует дополнительную компенсацию за инфляционные и фискальные риски.
Именно здесь проходит граница между привлекательной идеей сделки и подтверждённым разворотом рынка.
Как движение Treasury влияет на акции и другие активы?
Доходности долгосрочных государственных облигаций служат одним из ориентиров для оценки активов по всему финансовому рынку.
Когда доходности растут, инвесторы могут требовать более высокую ожидаемую доходность от акций, недвижимости и корпоративных облигаций. Это способно снижать привлекательность активов с высокой оценкой, особенно если значительная часть их предполагаемой стоимости приходится на отдалённые будущие денежные потоки.
Обратное движение тоже возможно. Если долгосрочные доходности устойчиво снижаются, давление на дисконтирование будущих доходов может ослабнуть.
Но влияние не является одинаковым для всех активов.
Акции роста: особенно чувствительны к изменению ставок дисконтирования и ожиданий по долгосрочным денежным потокам.
Финансовый сектор: эффект зависит от структуры фондирования, кредитного спроса, формы кривой доходности и качества кредитов.
Доллар США: динамика зависит от относительных ставок, глобального спроса на ликвидность и ожиданий по экономике.
Золото: может реагировать на изменение реальных доходностей и курса доллара, но также зависит от спроса на защитные активы и покупок центральных банков.
Корпоративные облигации: повышение доходностей государственных бумаг способно увеличивать общую стоимость заимствований, даже если кредитные спреды не расширяются.
Поэтому потенциальный разворот TLT стоит рассматривать не изолированно, а в контексте более широкой динамики ставок, инфляции и финансовых условий.
Три сценария для рынка долгосрочных облигаций
Сценарий 1. Доходности снижаются, TLT восстанавливается
Инфляционное давление ослабевает, ожидания по денежно-кредитной политике становятся мягче, а спрос на Treasury укрепляется.
В такой ситуации цены долгосрочных облигаций могут вырасти, поддерживая TLT и позиции в call-опционах. Однако прибыль по опционам будет зависеть также от цены исполнения, премии, срока до экспирации и изменения подразумеваемой волатильности.
Сценарий 2. Доходности остаются высокими
Инфляционные риски и значительный объём государственных заимствований продолжают ограничивать спрос на длинные облигации.
TLT может торговаться в широком диапазоне или оставаться под давлением. Даже если прогноз по направлению окажется верным в долгосрочной перспективе, краткосрочные опционы могут потерять стоимость из-за временного распада.
Сценарий 3. Распродажа продолжается
Рынок требует ещё более высокую доходность за владение долгосрочным государственным долгом.
В этом случае TLT может обновить минимумы, а покупатели call-опционов рискуют потерять всю уплаченную премию, если контракты истекут без стоимости.
Ни один из сценариев нельзя считать базовым только на основании всплеска опционного объёма. Для выбора между ними необходимы дополнительные данные о доходностях, инфляции, спросе на аукционах и структуре опционных позиций.
Что сейчас отслеживать?
Чтобы понять, превращается ли повышенная активность в опционах в реальную ставку на восстановление облигаций, полезно следить за несколькими показателями.
1. Доходность 10-летних Treasury
Это один из ключевых ориентиров для глобальных финансовых рынков. Устойчивое снижение может указывать на ослабление давления на долгосрочные облигации. Продолжение роста, напротив, потребует осторожности при оценке возможного разворота.
2. Доходность 30-летних Treasury
Она помогает оценить состояние длинного конца кривой доходности и чувствительность рынка к фискальным рискам и срочной премии. Если 30-летняя доходность продолжит расти быстрее других сроков, это может свидетельствовать о сохраняющемся давлении на долгосрочные бумаги.
3. Инфляционные данные США
Индекс потребительских цен (CPI), базовая инфляция и индекс цен расходов на личное потребление (PCE) влияют на ожидания по денежно-кредитной политике. Устойчивое замедление инфляции способно поддержать облигации, но реакция зависит от того, насколько данные отличаются от ожиданий рынка.
4. Результаты аукционов Treasury
Спрос на новые выпуски показывает, насколько комфортно рынок поглощает государственные заимствования. Сильный спрос может уменьшить опасения относительно предложения долга, тогда как слабые результаты способны усилить давление на доходности.
5. Открытый интерес по call-опционам TLT
Объём торгов показывает количество заключённых за период сделок, а открытый интерес — число действующих контрактов. Их совместная динамика помогает лучше оценить, сопровождается ли всплеск активности накоплением открытых позиций. Даже тогда направление чистой позиции не всегда очевидно без дополнительной информации.
6. Срочная премия и форма кривой доходности
Эти показатели помогают отделить ожидания по краткосрочным ставкам от дополнительной компенсации за долгосрочный риск. Это важно, поскольку длинные доходности могут расти даже при ожиданиях снижения ставки Fed.
Главный вывод
Рекордный объём call-опционов на TLT — один из наиболее заметных сигналов повышенного интереса к долгосрочным Treasury на фоне резкой распродажи облигаций.
Сочетание снижения стоимости фонда, высоких доходностей и растущей активности в опционах создаёт предпосылки для спекуляций на возможном восстановлении рынка. Но оно не подтверждает, что разворот уже начался.
Ключевой вопрос заключается не в том, насколько быстро растёт число опционных сделок, а в том, меняются ли фундаментальные условия: инфляционные ожидания, траектория процентных ставок, спрос на государственный долг и компенсация за долгосрочный риск.
Если доходности начнут устойчиво снижаться, повышенная активность в call-опционах может оказаться своевременной ставкой на восстановление. Если давление на длинный конец кривой сохранится, те же позиции могут обернуться значительными потерями.
Для участников рынка это напоминание о том, что сильный сигнал активности — ещё не подтверждённый сигнал направления.
Следите за ключевыми макроэкономическими индикаторами и движением глобальных рынков вместе с AVORA MARKETS.
Материал носит информационно-аналитический характер и не является индивидуальной инвестиционной рекомендацией.