Золото дорожает, но американцы не спешат покупать физическое золото
Золото может привлекать внимание мировых инвесторов, но рост цены не обязательно означает, что все категории покупателей активно наращивают свои позиции. Продажи золотых инвестиционных монет Монетного двора США показывают именно такое расхождение: на фоне сильного рынка объем покупок со стороны розничных инвесторов остается необычно низким.
Согласно предоставленному графику, по состоянию на 30 сентября 2026 года продажи составили около 174 500 тройских унций. Для сравнения, за весь 2000 год было продано примерно 165 000 унций. Если текущий темп продаж сохранится, 2026 год может оказаться одним из самых слабых в истории наблюдений, представленных на графике.
Однако здесь есть важная оговорка: показатель за 2026 год является промежуточным, а данные за 2000 год отражают полный календарный год. Поэтому называть нынешний результат окончательным историческим минимумом пока нельзя.
Главный вопрос заключается в другом: почему часть американских покупателей не спешит приобретать физическое золото, даже когда металл демонстрирует сильную динамику?
Ответ важен не только для рынка драгоценных металлов. Он помогает понять, насколько широко распределен инвестиционный спрос, какие участники поддерживают рынок и почему рост цены может сопровождаться слабостью в отдельных сегментах.
Ключевые показатели
174 500 унций — продажи, указанные на графике за 2026 год по состоянию на 30 сентября.
165 000 унций — продажи за полный 2000 год, исторический ориентир на представленном графике.
1986–2026 годы — период наблюдений на графике.
2008–2011 годы — период заметного роста продаж золотых монет после финансового кризиса.
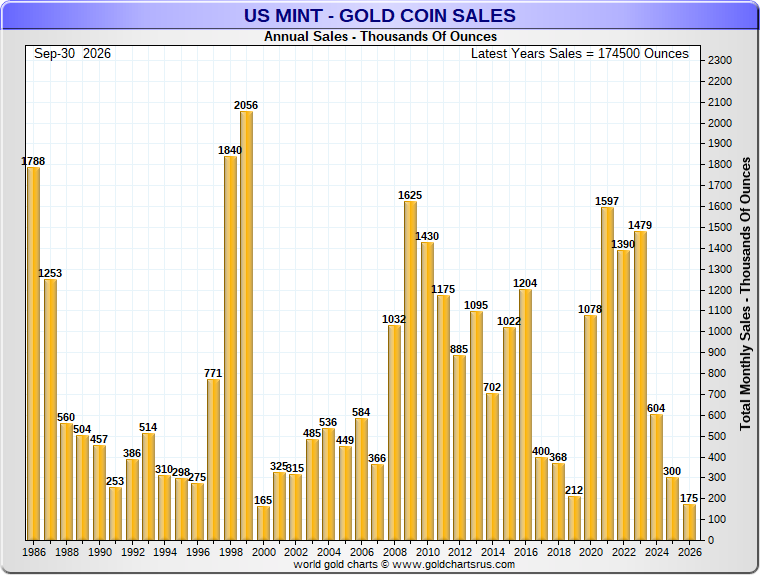
Подпись к изображению: Продажи золотых монет Монетного двора США, 1986–2026 годы. По состоянию на 30 сентября 2026 года показатель составляет около 174 500 унций, однако итог за год еще не сформирован. Источник: предоставленный график; данные о продажах инвестиционных монет публикует Монетный двор.
Почему слабые продажи золотых монет привлекают внимание рынка
Золото традиционно рассматривается как инструмент диверсификации, средство сохранения стоимости и актив, к которому инвесторы могут обращаться в периоды экономической и геополитической неопределенности.
Но спрос на золото неоднороден. Один инвестор покупает физические монеты, другой выбирает слитки, третий инвестирует через биржевые фонды (ETF), а центральные банки формируют резервы в рамках собственной долгосрочной политики.
Поэтому рост котировок золота и слабые продажи американских инвестиционных монет могут происходить одновременно.
Продажи Монетного двора США представляют интерес именно потому, что дают конкретный показатель спроса на определенный инвестиционный продукт. Но они не отражают весь объем покупок физического золота в стране и тем более не показывают совокупный спрос всех западных инвесторов.
Чтобы правильно интерпретировать данные, необходимо разделять три вопроса:
Насколько активно американцы покупают золотые монеты?
Как меняется спрос на другие формы физического золота?
Продолжают ли инвесторы увеличивать позиции через ETF и другие финансовые инструменты?
Только совместный анализ этих показателей позволяет оценить реальное состояние рынка.
Что показывает историческая динамика продаж
История продаж золотых монет в США демонстрирует, что спрос способен меняться очень резко.
В начале 2000-х годов объемы продаж были относительно небольшими. Согласно историческому ряду, приведенному на графике, в 2000 году было продано около 165 000 унций. Затем спрос начал увеличиваться, а после мирового финансового кризиса 2008 года продажи выросли особенно заметно.
В 2008 году объем составил примерно 860 500 унций, в 2009 году — 1,435 млн унций, а в 2010 году — около 1,221 млн унций. Эти цифры иллюстрируют, насколько сильной может быть реакция покупателей на изменения экономической обстановки и восприятия рисков.
В периоды финансового стресса физическое золото может становиться привлекательнее для инвесторов, которые хотят владеть активом непосредственно, а не только через финансовый посредник.
Однако эта историческая закономерность не означает, что каждый кризис обязательно приведет к аналогичному росту покупок. На решение инвесторов влияют цена золота, доступность продукта, стоимость хранения, ожидания относительно процентных ставок и привлекательность альтернативных активов.
Почему 2000 год важен для сравнения
2000 год интересен как период крайне низких продаж инвестиционных монет на представленном графике. Но он не является доказательством того, что после слабого спроса золото обязательно начнет многолетний рост.
Исторические сопоставления помогают увидеть различия в поведении покупателей, но не дают надежного прогноза будущих цен.
Для текущей ситуации важнее выяснить, сохраняется ли слабость только в сегменте американских монет или она распространяется на более широкий рынок физического золота.
Почему американские покупатели могут проявлять осторожность
Слабые продажи инвестиционных монет могут объясняться несколькими факторами. Пока имеющиеся данные не позволяют определить, какой из них играет главную роль.
1. Высокая цена золота ограничивает покупки
Когда цена металла существенно увеличивается, покупка физического золота требует больших денежных затрат.
Для розничного инвестора это может означать необходимость вложить больше капитала ради приобретения того же количества металла. Некоторые покупатели откладывают покупку в ожидании коррекции, другие уменьшают размер приобретаемых позиций.
При этом высокая цена может одновременно поддерживать интерес к золоту как к активу и снижать физический объем покупок.
Это особенно важно при анализе спроса в унциях: денежная стоимость приобретенного золота и количество купленного металла могут двигаться в разных направлениях.
2. Инвесторы выбирают другие способы вложений
Физические монеты — лишь один из способов получить доступ к золоту.
Инвесторы могут использовать обеспеченные золотом ETF, биржевые инструменты и другие формы инвестиционного участия. Такие решения отличаются ликвидностью, издержками, условиями хранения и юридической структурой владения.
Поэтому слабые продажи монет сами по себе не означают, что американские инвесторы полностью утратили интерес к золоту.
Например, отчет World Gold Council за второй квартал 2026 года указывает, что снижение совокупного спроса на золото в США было связано прежде всего с оттоками средств из обеспеченных физическим золотом ETF. Одновременно инвестиционный спрос на слитки и монеты в США вырос в годовом выражении, хотя снизился относительно первого квартала.
Это важное различие: продажи монет одного эмитента и общий инвестиционный спрос на золото — не одно и то же.
3. Покупатели могут фиксировать прибыль
Рост цены золота не всегда приводит к увеличению покупок. Если инвесторы считают текущую стоимость привлекательной для продажи, они могут реализовывать прибыль вместо увеличения позиций.
На рынке физического золота одновременно происходят покупки и продажи. Итоговый объем продаж новых монет не позволяет напрямую установить, сколько золота частные инвесторы продают на вторичном рынке.
Поэтому низкие продажи новых монет не дают полного представления о том, как меняются совокупные запасы золота у населения.
4. Ожидания по ставкам и доллару влияют на решения
Золото не приносит процентного дохода. Поэтому изменение доходности государственных облигаций, реальных процентных ставок и курса доллара может менять относительную привлекательность металла.
Когда доходности растут, некоторые инвесторы могут предпочитать инструменты с процентным доходом. Если доллар укрепляется, золото становится дороже для покупателей, использующих другие валюты.
В обратной ситуации снижение доходностей или ослабление доллара может поддержать интерес к золоту.
Но эти взаимосвязи не работают механически: геополитические риски, спрос центральных банков и другие факторы способны компенсировать влияние ставок и валютного рынка.
Восток и Запад: действительно ли спрос на золото расходится?
Одна из популярных интерпретаций текущей ситуации заключается в том, что спрос на физическое золото смещается в сторону Азии, тогда как западные инвесторы проявляют меньше интереса.
В этой гипотезе есть основания, но ее необходимо рассматривать шире, чем через статистику продаж американских монет.
По данным World Gold Council, в первом полугодии 2026 года глобальный спрос на золото с учетом внебиржевых операций достиг 2 522 тонн, увеличившись на 2% год к году. При этом во втором квартале инвестиционный спрос на слитки и монеты в мире оставался близким к уровню годом ранее, а внебиржевые покупки золота, поддержанные азиатским спросом, были значительными.
Это показывает, что инвестиционный спрос формируется несколькими группами участников и через разные каналы.
Вместе с тем нельзя утверждать, что весь Восток активно покупает золото, а весь Запад его игнорирует. Внутри каждого региона ситуация различается в зависимости от страны, типа инвестора и используемого инструмента.
Главный вывод: продажи американских монет могут указывать на слабость отдельного сегмента розничного спроса, но для подтверждения устойчивого географического сдвига необходимо сопоставлять их с покупками слитков, потоками ETF, внебиржевыми операциями и спросом центральных банков.
Что это означает для цены золота
Низкие продажи золотых монет не дают однозначного сигнала для дальнейшего движения котировок. Их значение зависит от того, какие источники спроса доминируют на рынке.
Сценарий 1. Другие источники спроса компенсируют слабость розничных покупателей
Если спрос центральных банков, азиатских инвесторов и участников внебиржевого рынка остается устойчивым, слабые продажи американских монет могут иметь ограниченное влияние на общую динамику золота.
В таком случае рынок способен сохранять поддержку даже при умеренном интересе части американских частных покупателей.
Сценарий 2. Слабость распространяется на другие сегменты
Если продажи монет сопровождаются оттоками из ETF, снижением спроса на слитки и ослаблением других инвестиционных потоков, это может свидетельствовать о более широком охлаждении спроса.
Такое сочетание способно сделать цену золота более чувствительной к изменениям процентных ставок, курса доллара и настроений инвесторов.
Сценарий 3. Спрос возвращается после коррекции
Если часть покупателей откладывает приобретение золота из-за высокой цены, коррекция может восстановить интерес к физическому металлу.
Однако это лишь возможный сценарий. Нельзя предполагать, что снижение котировок автоматически приведет к увеличению продаж монет.
Что сейчас отслеживать?
Для оценки дальнейшего развития ситуации стоит следить за пятью группами показателей.
1. Продажи American Eagle и American Buffalo
Это официальные программы золотых инвестиционных монет Монетного двора США. Данные помогают определить, восстанавливается ли спрос на эти продукты по мере поступления новых месячных результатов.
2. Потоки американских золотых ETF
Притоки указывают на увеличение вложений через биржевые фонды, а оттоки — на сокращение соответствующих позиций. Они позволяют проверить, отражает ли слабость продаж монет более широкое изменение инвестиционного спроса.
3. Покупки слитков и монет в глобальном масштабе
Отчеты World Gold Council помогают сравнить поведение американских покупателей с динамикой в других регионах и отличить локальную слабость от глобального тренда.
4. Реальные доходности облигаций США и курс доллара
Эти показатели помогают оценивать изменение альтернативных издержек владения золотом и условий покупки для инвесторов за пределами США.
5. Покупки золота центральными банками
Официальный сектор может оставаться важным источником спроса независимо от поведения американских розничных покупателей. Но объем покупок способен меняться от квартала к кварталу, поэтому важна не отдельная цифра, а последовательность наблюдений.
Главный вывод
Низкие продажи золотых монет в США — интересный сигнал, но не самостоятельный прогноз цены золота.
Предоставленный график показывает, что по состоянию на конец сентября 2026 года продажи составляли около 174 500 унций. Это близко к уровню 2000 года, когда за полный год было продано около 165 000 унций. Однако сравнение неполного года с завершенным не позволяет окончательно определить место 2026 года в историческом рейтинге.
Более широкий анализ также показывает, что спрос на золото неоднороден. Слабость одного сегмента может сочетаться с покупками в других, а динамика ETF, слитков, внебиржевых операций и центральных банков способна существенно менять общую картину.
Для рынка важен не только вопрос о том, сколько золота покупают американцы. Не менее важно, кто именно покупает металл, через какие инструменты это происходит и насколько устойчивым остается спрос при изменении цены, ставок и курса доллара.