Почему USD/CAD растет, несмотря на дорогую нефть?
Есть движения, которые на графике выглядят техническими. А есть движения, за которыми стоит сразу несколько макроэкономических сил.
USD/CAD сейчас относится ко второй категории.
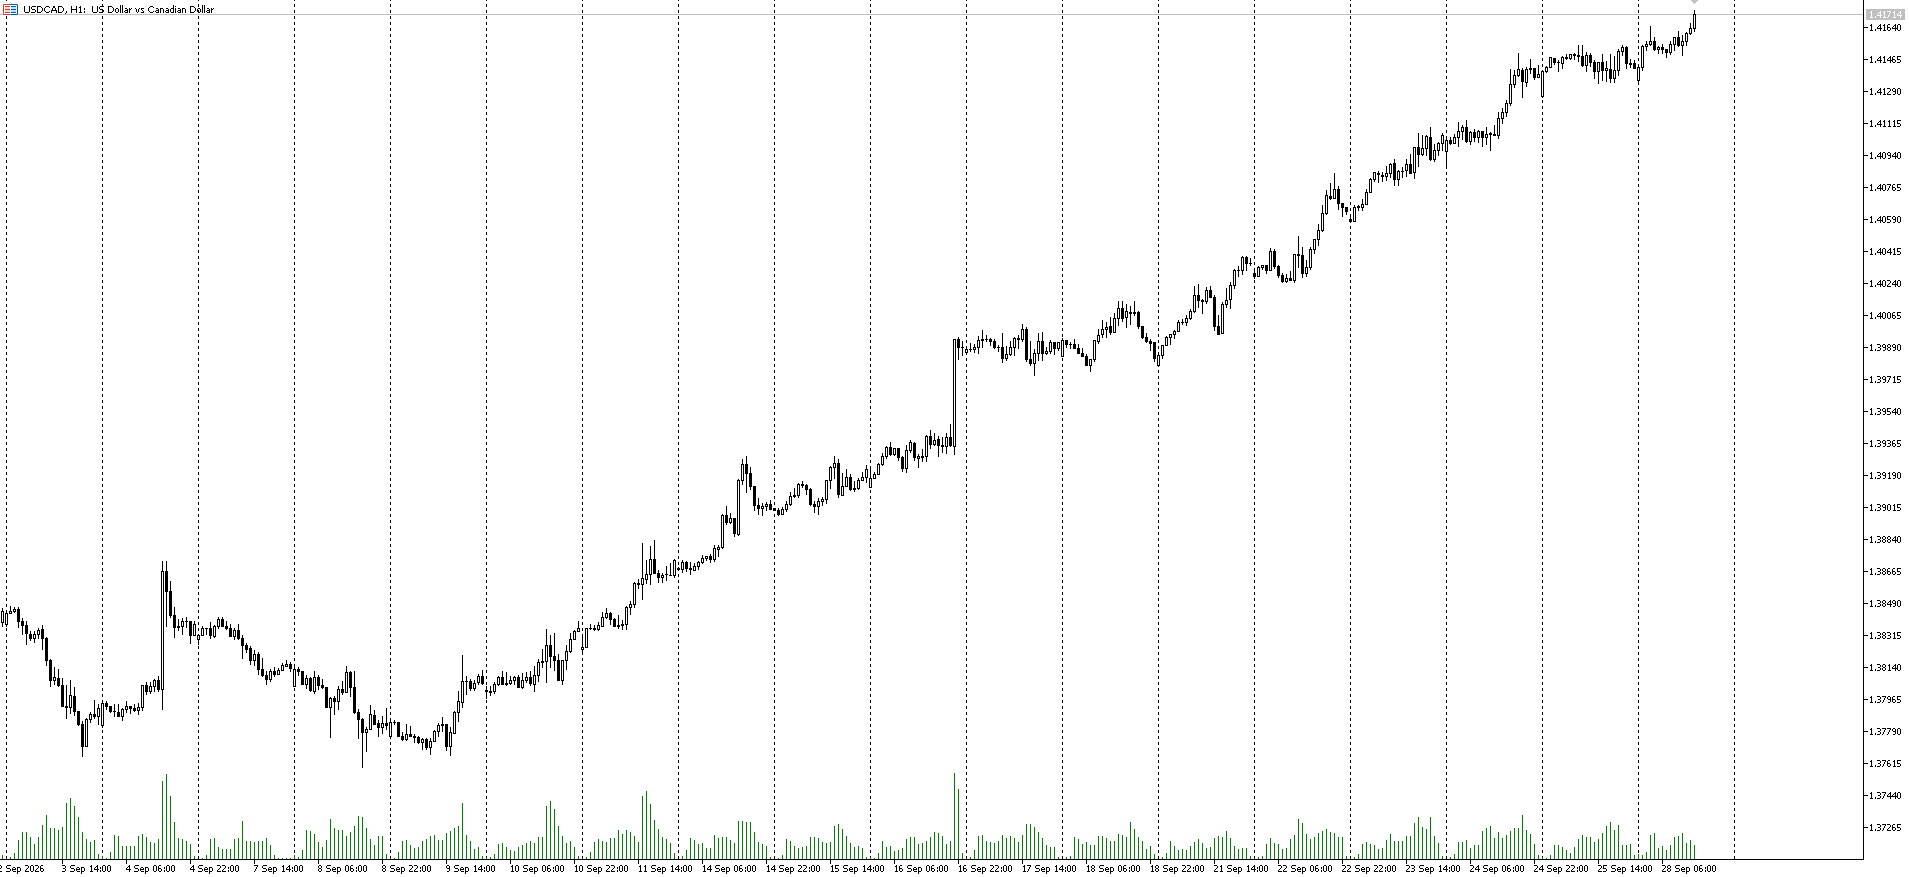
С начала сентября пара практически последовательно поднималась вверх. По данным Bank of Canada, 9 сентября USD/CAD находился на уровне 1,3798, а 25 сентября — уже 1,4145. Это рост примерно на 2,5% всего за несколько недель. Одновременно канадский доллар опустился с 72,47 до 70,70 американского цента.
На графике это выглядит особенно интересно: после 9 сентября практически сформировалась последовательность более высоких максимумов и минимумов.
Но возникает очевидный вопрос.
Почему канадский доллар слабеет именно сейчас, когда нефть стоит около $100 за баррель и выше?
Канада — один из крупнейших производителей и экспортеров нефти в мире. Исторически сильный нефтяной рынок часто создает фундаментальную поддержку CAD.
Однако нынешняя ситуация показывает, что для валюты важна не только цена нефти.
Сейчас рынок одновременно оценивает:
огромную разницу между ставками США и Канады;
растущую доходность американских облигаций;
торговый конфликт между США и Канадой;
признаки замедления канадской экономики;
высокую инфляцию;
геополитический риск вокруг Ирана и Ормузского пролива;
и то, насколько устойчивым вообще окажется нынешний нефтяной шок.
И именно сочетание этих факторов объясняет, почему USD/CAD может расти даже при дорогой нефти.
Коротко о главном
USD/CAD
9 сентября: 1,3798
25 сентября: 1,4145
Изменение: ≈ +2,5%
Bank of Canada
Ставка: 2,25%
Federal Reserve
Диапазон ставки: 3,75–4,00%
Brent
9 сентября: $101,21 за баррель после резкого обострения ситуации вокруг Ормузского пролива.
Канадская экономика
CPI в августе: 3,0% г/г. Безработица в августе: 6,4%.
Первый важный сигнал появился именно 9 сентября
Дата на графике выглядит неслучайной.
9 сентября Reuters сообщал одновременно о двух важных процессах.
С одной стороны, нефть резко дорожала. Brent впервые с мая закрылся выше $100 — на $101,21. Причиной стали новые атаки на суда и резкое сокращение потоков через Ормузский пролив.
С другой стороны, канадский доллар в тот же день слабел.
Reuters отмечал, что CAD опустился примерно до 1,3805 за доллар США, несмотря на рост нефтяных цен. В качестве одного из факторов называлось усиление торгового конфликта между США и Канадой.
То есть рынок уже тогда показывал:
Нефть больше не является единственным фактором, определяющим CAD.
И дальше эта тенденция только усилилась.
1. Главный фактор — огромная разница в процентных ставках
Это, вероятно, самый важный элемент всей истории.
Bank of Canada 2 сентября сохранил ставку на уровне 2,25%. При этом экономика Канады остается под давлением торговой неопределенности, а инфляция находится около 3%.
Через две недели произошло противоположное в США.
16 сентября Федеральная резервная система повысила ставку на 25 базисных пунктов — до 3,75–4,00%. В опубликованных прогнозах медианный уровень ставки на конец 2026 года составил 4,1%, а 16 из 18 участников FOMC закладывали как минимум еще одно повышение в течение года.
Получается очень необычная конструкция:
США: ставка 3,75–4,00%
Канада: ставка 2,25%
Разница между верхними границами диапазонов составляет 1,75 процентного пункта.
И рынок смотрит не только на сегодняшнюю ставку.
Он смотрит на будущую траекторию.
Если американские ставки остаются высокими дольше, доходность долларовых активов становится относительно привлекательнее. Это увеличивает спрос на доллар и одновременно повышает стоимость финансирования в канадской валюте.
Reuters уже 17 сентября прямо связывал слабость CAD с расширением разницы процентных ставок между США и Канадой.
А 25 сентября Reuters отмечал еще более показательный момент: двухлетний спред доходностей США и Канады достиг примерно 150 базисных пунктов.
Для валютного рынка это гораздо более непосредственный фактор, чем просто высокая цена нефти.
2. США сейчас предлагают рынку другую комбинацию: сильная экономика + высокая ставка
Здесь появляется второй слой.
Если высокая ставка существует на фоне слабой экономики, рынок может ожидать ее снижения.
Но американская экономика в текущем сценарии выглядит иначе.
В сентябрьских прогнозах Fed медианная оценка роста реального ВВП США на 2026 год была повышена до 2,3%, а безработица прогнозировалась на уровне 4,1%. При этом PCE-инфляция ожидалась на уровне 3,7%.
То есть Fed одновременно видит:
устойчивую экономическую активность;
относительно низкую безработицу;
инфляцию значительно выше целевых 2%;
необходимость сохранять жесткую денежно-кредитную политику.
Это поддерживает американские доходности.
А доходности поддерживают доллар.
И именно поэтому нынешний рост USD/CAD нельзя объяснять только «слабостью Канады».
В значительной степени это еще и история сильного доллара США.
3. Канада попала в неприятную макроэкономическую ловушку
У канадской экономики сейчас одновременно присутствуют две противоположные силы.
Высокие цены на энергию поддерживают доходы экспортного сектора.
Но одновременно:
торговые ограничения и дорогая энергия создают давление на внутреннюю экономику.
Во втором квартале реальный ВВП Канады вырос на 0,8% кв/кв, причем рост поддержали экспорт, потребительские расходы и бизнес-инвестиции. Экспорт увеличился на 3,6% — максимальными темпами более чем за три года.
Но последующие данные стали менее комфортными.
В июле розничные продажи в Канаде снизились на 0,7%, а в реальном выражении — на 1,1%. Продажи сократились в восьми из девяти основных подсекторов.
В августе занятость снизилась на 42 тысячи человек, а безработица осталась на уровне 6,4%. Statistics Canada также отметила сохраняющуюся неопределенность для отраслей, зависящих от спроса США, на фоне новых американских тарифов.
Получается важный дисбаланс:
Инфляция слишком высокая для комфортного снижения ставок.
Но
экономика недостаточно сильная, чтобы рынок ожидал агрессивного повышения ставок.
Для CAD это сложная комбинация.
А что тогда происходит с нефтью?
Вот здесь и появляется самый интересный парадокс.
Классическая логика выглядит так:
Нефть ↑ → экспортные доходы Канады ↑ → торговый баланс улучшается → CAD ↑
Но валютный рынок не работает по одной формуле.
И нынешний нефтяной шок отличается от обычного роста спроса на нефть.
Ормузский пролив создает не просто дорогую нефть
В начале сентября рынок столкнулся с резким ухудшением ситуации вокруг Ормузского пролива.
9 сентября Brent закрылся выше $100 после новых атак на суда. Reuters сообщал, что потоки нефти через пролив резко сократились.
Для Канады есть важная особенность.
Канадская нефть физически не проходит через Ормуз.
В 2024 году Канада экспортировала в США около 4 млн баррелей нефти в сутки, что составляло примерно 96% всех канадских экспортных поставок сырой нефти.
Поэтому закрытие или ограничение Ормуза не означает автоматического физического сокращения канадского нефтяного экспорта.
Но оно меняет глобальную цену энергии, инфляционные ожидания и политику центральных банков.
И вот это уже напрямую влияет на CAD.
Более дорогая нефть может одновременно помогать Канаде и мешать канадскому доллару
Это ключевая мысль всей истории.
Для канадских производителей высокая цена нефти — позитивный фактор.
Но если нефтяной шок становится глобальным инфляционным шоком, центральные банки вынуждены дольше держать высокие ставки.
А сейчас особенно важен Fed.
Более дорогая нефть усиливает инфляционные риски в США.
Fed уже повысил ставку до 3,75–4,00% и сигнализировал о возможном дальнейшем ужесточении.
Получается своеобразная цепочка:
Ормузский риск
↓
нефть дорожает
↓
инфляционные риски растут
↓
Fed сохраняет жесткую позицию
↓
доходности США растут
↓
USD получает поддержку
↓
USD/CAD растет
То есть один и тот же нефтяной шок может быть позитивным для канадского нефтяного сектора, но одновременно позитивным для американского доллара через процентный канал.
Еще один нюанс: канадская нефть — это не просто Brent
Есть и более специфический фактор.
Канада экспортирует большое количество тяжелой нефти, в частности Western Canadian Select — WCS.
WCS торгуется с дисконтом к WTI из-за качества сырья, транспортных ограничений и структуры рынка.
В сентябре этот дисконт снова стал заметным. По данным S&P Global, 21 сентября WCS в Hardisty торговался примерно на $21,35 ниже WTI, а расширение дисконта было связано в том числе с плановым ремонтом НПЗ, ограничениями транспортной инфраструктуры и ростом предложения канадской нефти.
Bank of Canada еще в июле также отмечал давление на WCS со стороны растущей добычи oil sands и конкуренции с тяжелой нефтью из Венесуэлы на американских НПЗ.
Поэтому нельзя просто взять Brent по $100 и сделать вывод:
«Канада получает огромный нефтяной бонус, значит CAD должен расти».
Перед тем как деньги превращаются в поддержку национальной валюты, существуют:
дифференциал WTI/WCS;
транспортные расходы;
экспортная инфраструктура;
структура собственности нефтяных компаний;
налоговые потоки;
капитальные расходы;
репатриация прибыли;
торговая структура.
4. Торговая война с США бьет по CAD сильнее, чем кажется
Это, пожалуй, второй по важности фактор после процентного дифференциала.
8 сентября вступили в силу новые канадские ответные тарифы после провала торговых переговоров с США.
Для валюты это особенно чувствительно, потому что США остаются главным торговым партнером Канады.
В 2025 году на США приходилось 72,5% канадского товарного экспорта.
А энергетическая зависимость еще выше: по данным правительства Канады, около 97% канадского экспорта сырой нефти направлялось в США по данным 2023 года.
Поэтому тарифный конфликт — это не абстрактный политический риск.
Он напрямую касается:
инвестиций;
промышленного производства;
занятости;
экспорта;
потребительского спроса;
ожиданий будущего роста.
21 сентября глава Bank of Canada Тифф Маклем предупредил, что новые американские тарифы могут привести к росту канадской экономики в четвертом квартале значительно ниже прежних ожиданий.
А в опубликованном резюме обсуждений Bank of Canada прямо отмечалось, что торговая неопределенность может ударить по потреблению, инвестициям и найму.
Для CAD это важнее простого вопроса «сколько стоит нефть сегодня».
5. Почему USD/CAD почти не останавливается?
На графике возникает ощущение, что рынок движется практически без коррекций.
Макроэкономически это можно объяснить тем, что несколько факторов направлены в одну сторону одновременно.
США
Высокие ставки
сильные доходности
устойчивый рост
инфляция выше цели
= поддержка USD.
Канада
Ставка 2,25%
инфляция около 3%
безработица 6,4%
слабые розничные продажи
тарифная неопределенность
= ограниченное пространство для поддержки CAD.
Нефть
Высокая цена
поддержка канадского экспорта
но одновременно
глобальный инфляционный шок
давление на центральные банки
усиление USD
= эффект для CAD оказывается гораздо слабее обычного.
Именно поэтому мы видим ситуацию, в которой нефть и канадский доллар временно перестали двигаться в привычной связке.
Ормузский пролив здесь важен — но не так, как может показаться
Интуитивная идея:
«Ормуз закрывается → нефть дорожает → Канада выигрывает → CAD должен укрепляться».
Слишком упрощена.
На самом деле цепочка может выглядеть иначе:
Ормузский риск
→ рост цены нефти
→ рост инфляционных ожиданий
→ более жесткий Fed
→ рост американских доходностей
→ укрепление USD
→ давление на USD/CAD вниз? Нет — наоборот, USD/CAD растет.
И одновременно:
Ормузский риск
→ высокая цена нефти
→ поддержка канадских экспортных доходов
→ позитив для CAD.
На валютном рынке сейчас, судя по движению пары и динамике доходностей, первый канал оказался сильнее второго.
Это не означает, что так будет всегда.
Это означает, что при анализе CAD сегодня нельзя смотреть только на нефть.
Что изменится, если ситуация с Ираном развернется?
Здесь появляется особенно интересный сценарный момент.
На 28 сентября рынок снова сталкивается с высокой неопределенностью вокруг дипломатии США и Ирана.
Reuters сообщил утром 28 сентября, что Brent вырос примерно до $105,64, а WTI — до $93,11 после того, как Дональд Трамп отверг предложенный Ираном план по урегулированию конфликта и открытию Ормузского пролива.
Это означает, что геополитическая премия в нефти остается высокой.
Но для USD/CAD важен не только сам уровень Brent.
Важнее — куда пойдет дифференциал ставок США и Канады.
Если нефть останется высокой, а инфляция заставит Fed продолжать жесткую политику, доллар может сохранять поддержку даже при сильном нефтяном рынке.
Если же геополитическая премия резко исчезнет, нефтяные цены снизятся, а инфляционное давление ослабнет, рынок может начать переоценивать будущую политику Fed.
Именно второй канал потенциально способен изменить текущую динамику USD/CAD.
Что сейчас отслеживать?
1. Доходности Treasury
Особенно 2-летнюю доходность США.
Это один из самых чувствительных индикаторов ожиданий относительно будущей политики Fed.
Если американские доходности продолжают расти быстрее канадских, это остается фактором поддержки USD/CAD.
2. Спред доходностей США и Канады
Это один из главных индикаторов для пары.
На 25 сентября Reuters указывал на примерно 150 б.п. разницы по двухлетним доходностям США и Канады.
Если спред расширяется — давление на CAD сохраняется.
Если начинает устойчиво сужаться — валютный рынок получит совершенно другой сигнал.
3. Brent и WTI
Нефть по-прежнему важна.
Но смотреть только на абсолютную цену недостаточно.
Нужно следить за:
изменением Brent;
WTI;
разницей Brent/WTI;
динамикой WCS;
состоянием экспорта через Ормуз;
восстановлением поставок с Ближнего Востока.
EIA в сентябрьском прогнозе ожидало постепенного восстановления потоков через Ормуз и альтернативные экспортные маршруты, но при этом прогнозировало сохранение ограничений до конца 2026 года.
4. Инфляцию Канады
Августовский CPI составил 3,0% г/г.
Особенно важен вопрос:
останется ли рост цен преимущественно связанным с энергией или начнет распространяться на более широкий набор товаров и услуг?
Именно этот фактор может изменить пространство для действий Bank of Canada.
5. Рынок труда Канады
Безработица в августе составила 6,4%, а занятость снизилась на 42 тысячи человек.
Если рынок труда продолжит слабеть, это будет аргументом против слишком агрессивного ужесточения политики BoC.
6. Торговые отношения США и Канады
Для CAD это структурный фактор.
Если тарифная неопределенность усиливается, рынок может закладывать более слабый канадский рост.
Если торговое напряжение уменьшается, часть премии за канадский риск может исчезнуть.
Главный вывод
Рост USD/CAD с начала сентября — это не история о том, что «Канада проигрывает, потому что нефть перестала быть важна».
Скорее, это история о том, что другие факторы временно стали сильнее нефтяного эффекта.
Канада действительно остается крупным нефтяным экспортером. Высокая цена сырья поддерживает экспортные доходы и энергетический сектор.
Но одновременно:
Fed — 3,75–4,00%
против
BoC — 2,25%.
К этому добавляются расширившийся доходностный дифференциал, торговая неопределенность, более слабые показатели внутреннего спроса и сохраняющийся геополитический риск.
Поэтому главный вопрос для USD/CAD сейчас звучит не как:
«Вырастет ли нефть?»
А гораздо шире:
«Как долго американские доходности будут оставаться выше канадских и насколько долго нефтяной шок будет поддерживать инфляцию?»
Именно эта связка — oil → inflation → central banks → bond yields → FX — сейчас помогает объяснить движение пары лучше, чем простая корреляция между нефтью и CAD.
Для наблюдения за следующей фазой рынка особенно важны спред доходностей США и Канады, решения Fed и Bank of Canada, канадская инфляция, рынок труда и ситуация с поставками нефти через Ормузский пролив.